
“Sàng lọc” cổ phiếu cuối năm
Thị trường chứng khoán Việt Nam (TTCK) được kỳ vọng vẫn còn động lực tăng trong những tháng cuối năm nay, song có thể tiếp tục phân hóa mạnh.
Trong bối cảnh đó, các nhà đầu tư nên sàng lọc kỹ cơ hội đầu tư để giảm thiểu rủi ro và tối đa hóa lợi nhuận.
Nhiều cơ hội được mở ra
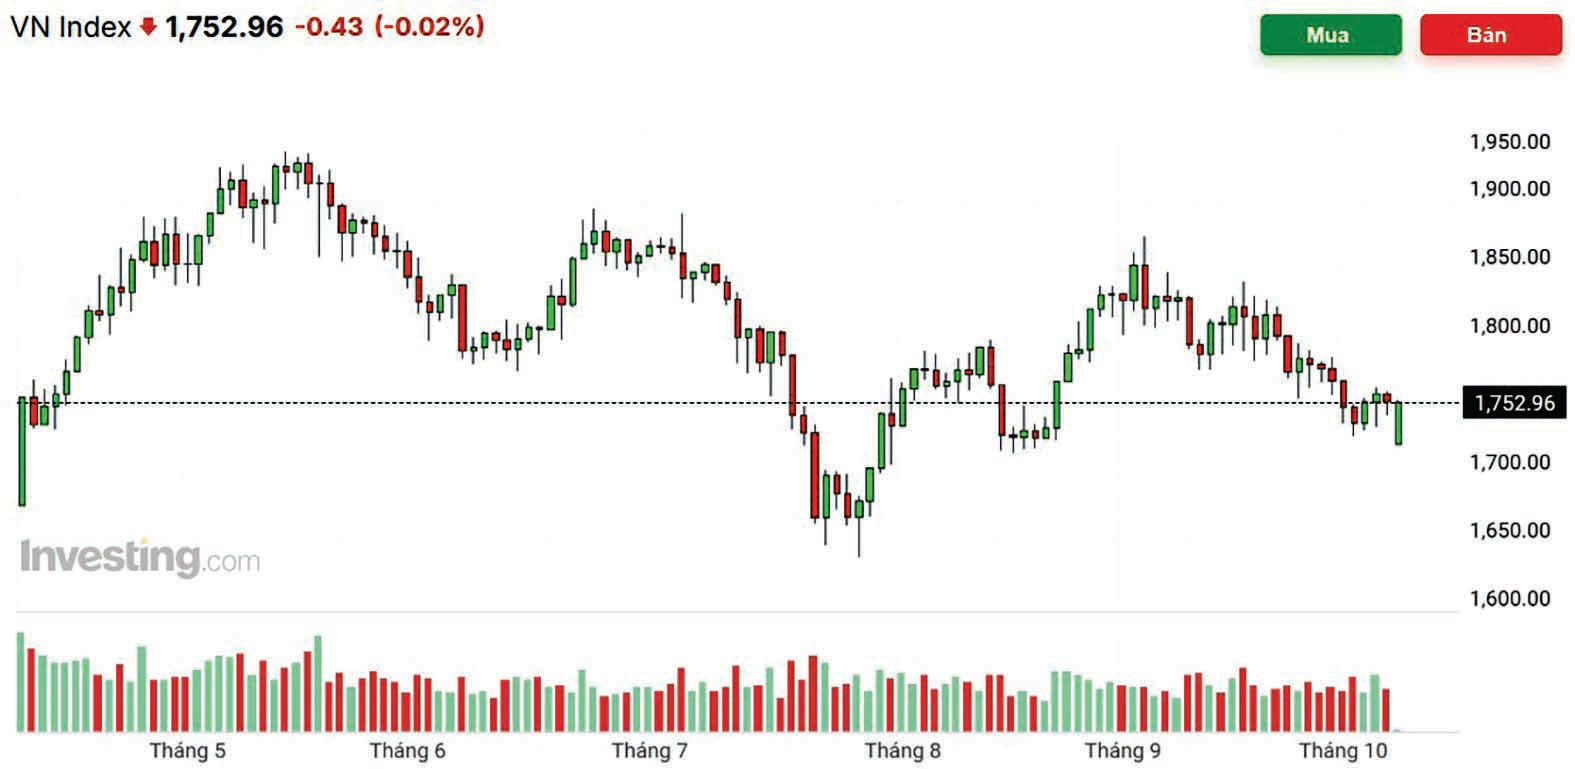
Trong 3 quý đầu năm nay, TTCK Việt Nam duy trì xu hướng tăng, song đà tăng chưa thực sự đồng đều giữa các nhóm cổ phiếu. VN-Index vẫn chịu ảnh hưởng nhiều từ nhóm cổ phiếu vốn hóa lớn. Trong khi đó, sự phân hóa về định giá và triển vọng lợi nhuận tiếp tục tạo ra khác biệt giữa các nhóm cổ phiếu.
Theo các chuyên gia, trong quý IV/2026, mặt bằng định giá của nhiều doanh nghiệp đang mở ra những cơ hội đầu tư đáng chú ý, đặc biệt khi thị trường tiếp tục đón nhận các động lực từ tăng trưởng kinh tế và nâng hạng thị trường. Tuy nhiên, áp lực lãi suất tăng cao và thanh khoản có thể hạn chế khả năng mở rộng định giá của nhiều nhóm cổ phiếu trong ngắn hạn. Do vậy, xu hướng tăng bền vững của TTCK cần được củng cố bởi kết quả kinh doanh và thanh khoản của thị trường, thay vì chỉ phụ thuộc vào diễn biến của một số cổ phiếu vốn hóa lớn.
Công ty Chứng khoán Kafi nhận định, bước sang giai đoạn cuối của năm 2026, TTCK Việt Nam vẫn còn dư địa tăng trưởng dù môi trường đầu tư tiếp tục đan xen nhiều yếu tố bất định. Rủi ro địa chính trị, chính sách thuế quan, mặt bằng lãi suất toàn cầu và áp lực tỷ giá có thể tiếp tục tạo ra các nhịp biến động ngắn hạn. Tuy nhiên, phần lớn cú sốc đã phản ánh vào TTCK, trong khi mặt bằng định giá hợp lý hơn sau giai đoạn điều chỉnh.
Tăng tốc giải ngân đầu tư công cuối năm, các biện pháp tháo gỡ điểm nghẽn thanh khoản ngân hàng, chính sách hỗ trợ tiêu dùng… có thể tạo thêm dư địa cho tăng trưởng lợi nhuận và dòng tiền trên TTCK. Do đó, nhà đầu tư nên tái cơ cấu danh mục theo hướng tập trung vào những cổ phiếu của các doanh nghiệp có nền tảng tài chính lành mạnh, triển vọng lợi nhuận tích cực và mức định giá còn hấp dẫn.
Xem xét nhóm cổ phiếu nào?
Với chiến lược đầu tư thận trọng và có chọn lọc trong trong quý IV/2026, các chuyên gia chứng khoán đề xuất duy trì tỷ trọng cổ phiếu ở mức 50% danh mục. Trước hết, danh mục đầu tư nên ưu tiên nhóm ngân hàng, chứng khoán, thép và vật liệu xây dựng, bán lẻ… Đồng thời, lựa chọn cơ hội tại nhóm dầu khí, năng lượng, tiêu dùng và chứng khoán dựa trên các động lực tăng trưởng riêng biệt.
Đối với 50% danh mục còn lại, các nhà đầu tư nên ưu tiên các công cụ trên thị trường tiền tệ và tài sản sinh lãi nhằm tận dụng mặt bằng lãi suất cao, đồng thời duy trì khả năng linh hoạt trong phân bổ vốn. Nhà đầu tư nên lựa chọn kỳ hạn phù hợp với nhu cầu thanh khoản và khẩu vị rủi ro, chủ động gia tăng tỷ trọng cổ phiếu khi xuất hiện những tín hiệu cải thiện rõ nét về chi phí vốn và điều kiện thị trường.
Theo Kafi, với ngành ngân hàng, các nhà đầu tư cần ưu tiên lựa chọn cổ phiếu của các ngân hàng có bộ đệm vốn tốt, chất lượng tài sản ổn định và khả năng kiểm soát NIM. Nhóm ngân hàng quốc doanh được khuyến nghị lựa chọn nhờ lợi thế về quy mô, nguồn vốn và vai trò chủ lực trong cung ứng tín dụng cho các dự án trọng điểm. Trong quý IV/2026, Kafi ưu tiên tái cơ cấu danh mục và chiến lược đầu tư có chọn lọc, thay vì phân bổ vốn dàn trải. VCB và CTG được ưu tiên nhờ vai trò cung ứng vốn cho nền kinh tế, đặc biệt là các dự án đầu tư trọng điểm. MBB, VPB tiếp tục được khuyến nghị nhờ nền tảng kinh doanh vững chắc và triển vọng tăng trưởng tín dụng.
Với ngành dầu khí, các nhà đầu tư nên ưu tiên doanh nghiệp hưởng lợi từ giá năng lượng tăng cao, biên lọc dầu thuận lợi và khối lượng công việc đã ký lớn. PVS và BSR được kỳ vọng hưởng lợi từ triển vọng ngành dầu khí, trong bối cảnh giá dầu và biên lọc dầu có khả năng duy trì ở mức thuận lợi đến năm 2027.
Với ngành thép, HPG được Kafi khuyến nghị nhờ nền tảng sản xuất và cơ hội từ các dự án đầu tư trọng điểm. Nhu cầu thép được hỗ trợ bởi tiến độ đầu tư hạ tầng và sự phục hồi của hoạt động xây dựng, trong khi định hướng phát triển ngành tiếp tục ưu tiên nâng cao năng lực sản xuất trong nước. Tuy nhiên, giá nguyên liệu đầu vào và giá bán thép còn biến động, khiến dư địa cải thiện biên lợi nhuận chưa thực sự rõ ràng. Kafi ưu tiên doanh nghiệp đầu ngành nhưng chưa cho rằng đây là thời điểm phù hợp để nâng tỷ trọng cổ phiếu thép trên diện rộng.
Riêng với nhóm dịch vụ tài chính, MBS kỳ vọng SSI, HCM và VCK là đại diện của nhóm chứng khoán, với động lực tăng trưởng gắn liền với việc nâng hạng thị trường và khả năng thu hút dòng vốn đầu tư. Việc Việt Nam chính thức được FTSE Russell nâng hạng và bắt đầu đưa vào hệ thống chỉ số từ tháng 9/2026 là động lực tích cực đối với thanh khoản và dòng vốn quốc tế. Tuy nhiên, quá trình bổ sung tỷ trọng được thực hiện theo 4 giai đoạn đến tháng 9/2027, trong khi hoạt động của công ty chứng khoán vẫn nhạy cảm với mặt bằng lãi suất và thanh khoản thị trường. Do vậy theo MBS, các nhà đầu tư chỉ nên nắm tỷ trọng nhóm cổ phiếu này ở mức vừa phải.
Hà Phương