
Giải bài toán cung - cầu cổ phiếu
Nguồn cung cổ phiếu đang tăng nhanh trong khi sức cầu cổ phiếu lại tỏ ra “hụt hơi” do áp lực từ mặt bằng lãi suất cao.
Trong bối cảnh đó, bài toán đặt ra là điều tiết lượng phát hành, nâng cao chất lượng cổ phiếu, mở rộng mạng lưới nhà đầu tư tổ chức nhằm khơi thông dòng vốn chảy mạnh mẽ vào sản xuất kinh doanh.
Lượng chào bán cổ phiếu áp đảo
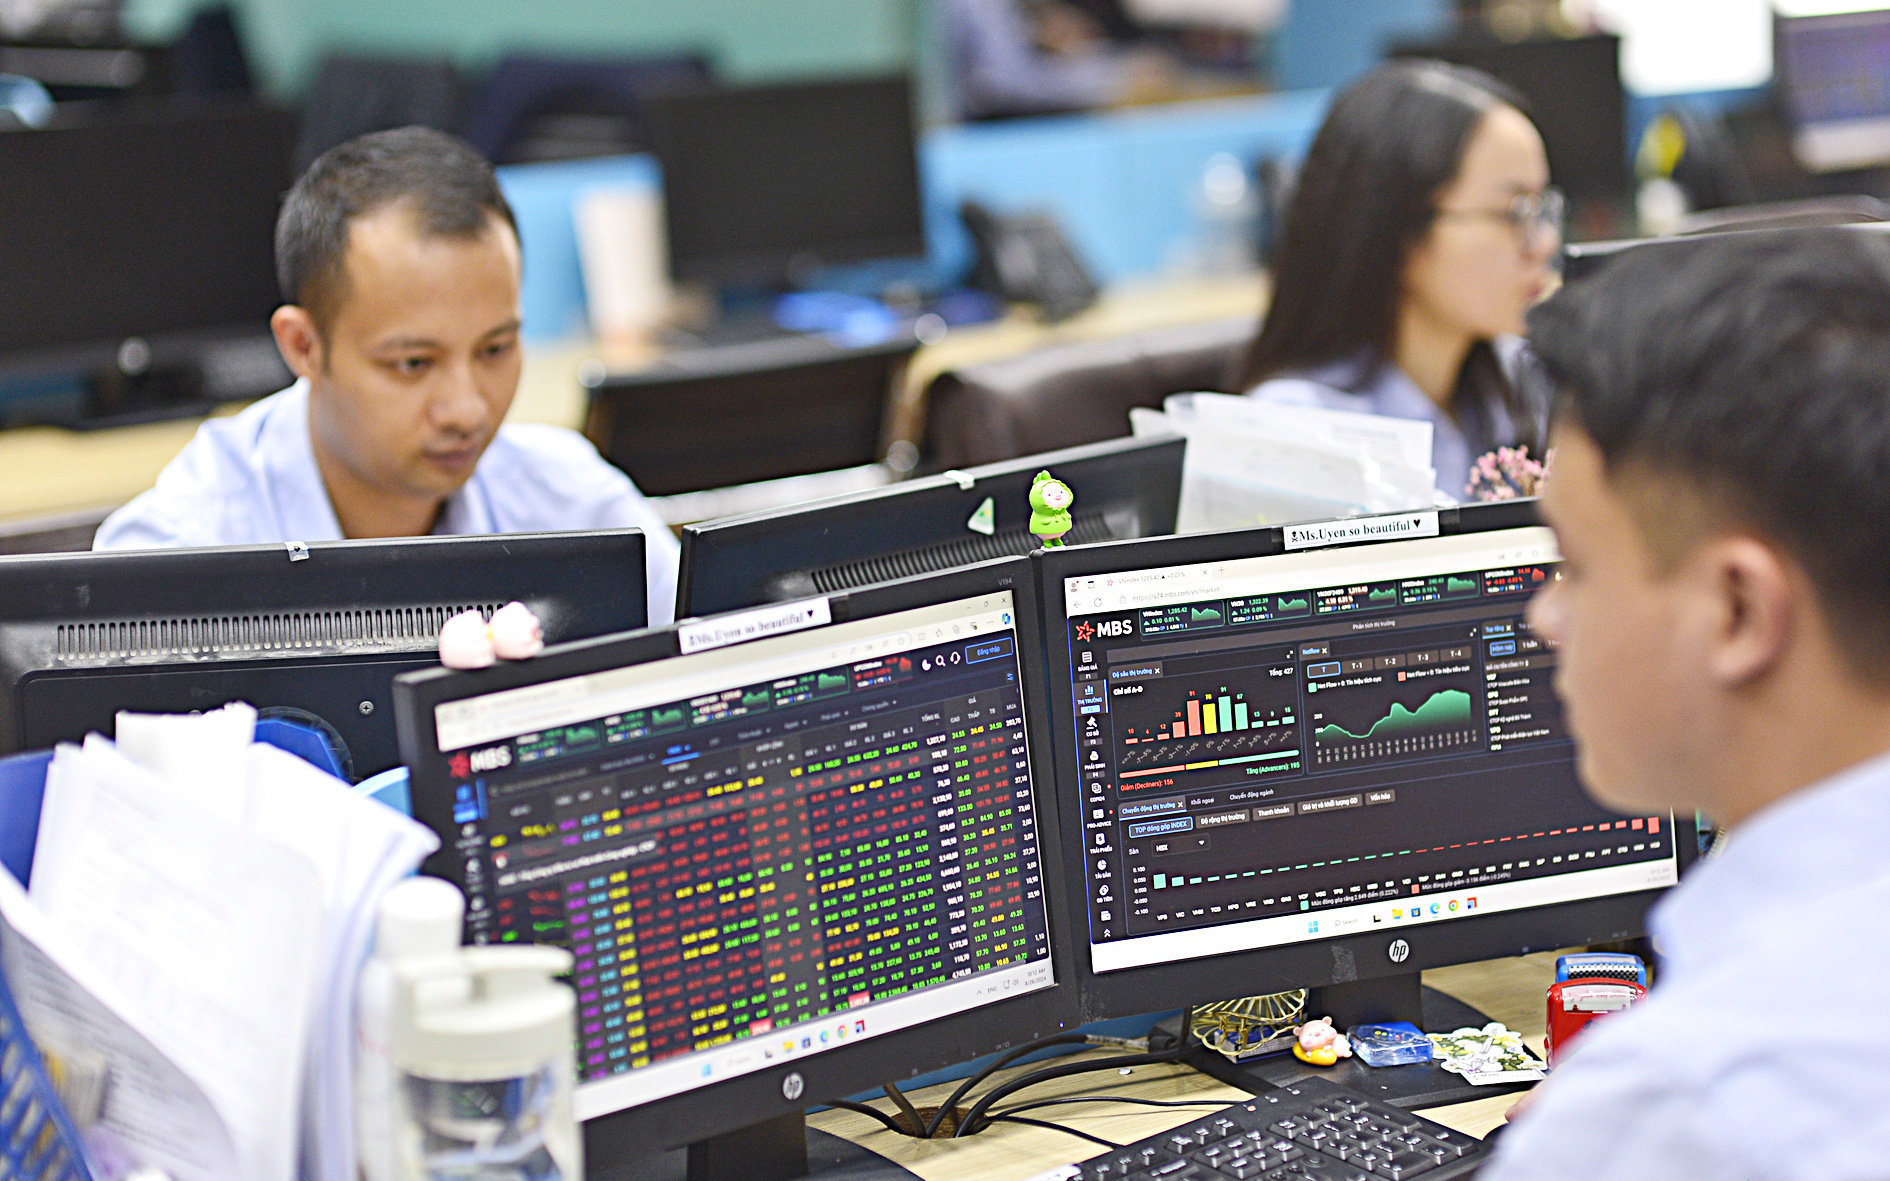
Theo số liệu từ Bộ Tài chính, trong 9 tháng đầu năm 2026, tổng mức huy động vốn qua hình thức chào bán cổ phiếu trên thị trường chứng khoán đã đạt 130.680 tỷ đồng, tăng 62,28% so với cùng kỳ năm 2025. Trong khi đó, theo dự báo từ FiinGroup, sẽ có khoảng 48,2 tỷ cổ phiếu được phát hành trong cả năm 2026, đánh dấu mức cung kỷ lục kể từ năm 2019 và gây áp lực không nhỏ lên thị trường chứng khoán. Trong đó, lượng cổ phiếu phát hành từ việc chia tách (trả cổ tức hoặc thưởng cổ phiếu) lên tới 28,8 tỷ đơn vị, gấp đôi so với năm trước.
Đối với khối ngân hàng, 9 tháng đầu năm nay chứng kiến chu kỳ tăng vốn quy mô lớn chưa từng có với kế hoạch huy động khoảng 128.000 tỷ đồng (gấp 7 lần quy mô phát hành năm 2025 và cao hơn khoảng 71,6% so với mức trung bình 5 năm). Nổi bật là sự xuất hiện của các "siêu ngân hàng" cán mốc vốn điều lệ 100.000 tỷ đồng.
Tính đến quý III/2026, VPBank đã hoàn tất phân phối hơn 2,06 tỷ cổ phiếu, nâng vốn điều lệ đạt 100.000 tỷ đồng. Kế tiếp, MB cũng hoàn thành đồng thời hai cấu phần chào bán tăng vốn trong quý III/2026 (bao gồm chào bán riêng lẻ hơn 624 triệu cổ phiếu cho nhà đầu tư nước ngoài), đưa vốn điều lệ vượt mốc 100.687 tỷ đồng.
Ở khối phi ngân hàng, nhóm chứng khoán dự kiến huy động 48.200 tỷ đồng, trong khi các doanh nghiệp bất động sản được "bơm" 37.200 tỷ đồng.
Tại nhóm bất động sản, hai doanh nghiệp lớn là Novaland và Phát Đạt đồng loạt triển khai kế hoạch chào bán hàng trăm triệu cổ phiếu cho cổ đông với giá 10.000 đồng/cổ phiếu.
Theo bà Trần Khánh Hiền – Giám đốc Khối Phân tích Chứng khoán MBS, nguồn cung cổ phiếu quá lớn kết hợp với lượng cầu nhỏ giọt chính là nguyên nhân khiến thanh khoản teo tóp, không thể đẩy giá cổ phiếu tăng trưởng. Hơn nữa, lượng cổ phiếu khổng lồ sắp sửa đổ bộ thị trường sẽ làm gia tăng rủi ro pha loãng, đồng thời tạo áp lực lớn lên mặt bằng định giá chung của thị trường chứng khoán Việt Nam.
Sức nóng từ thị trường IPO
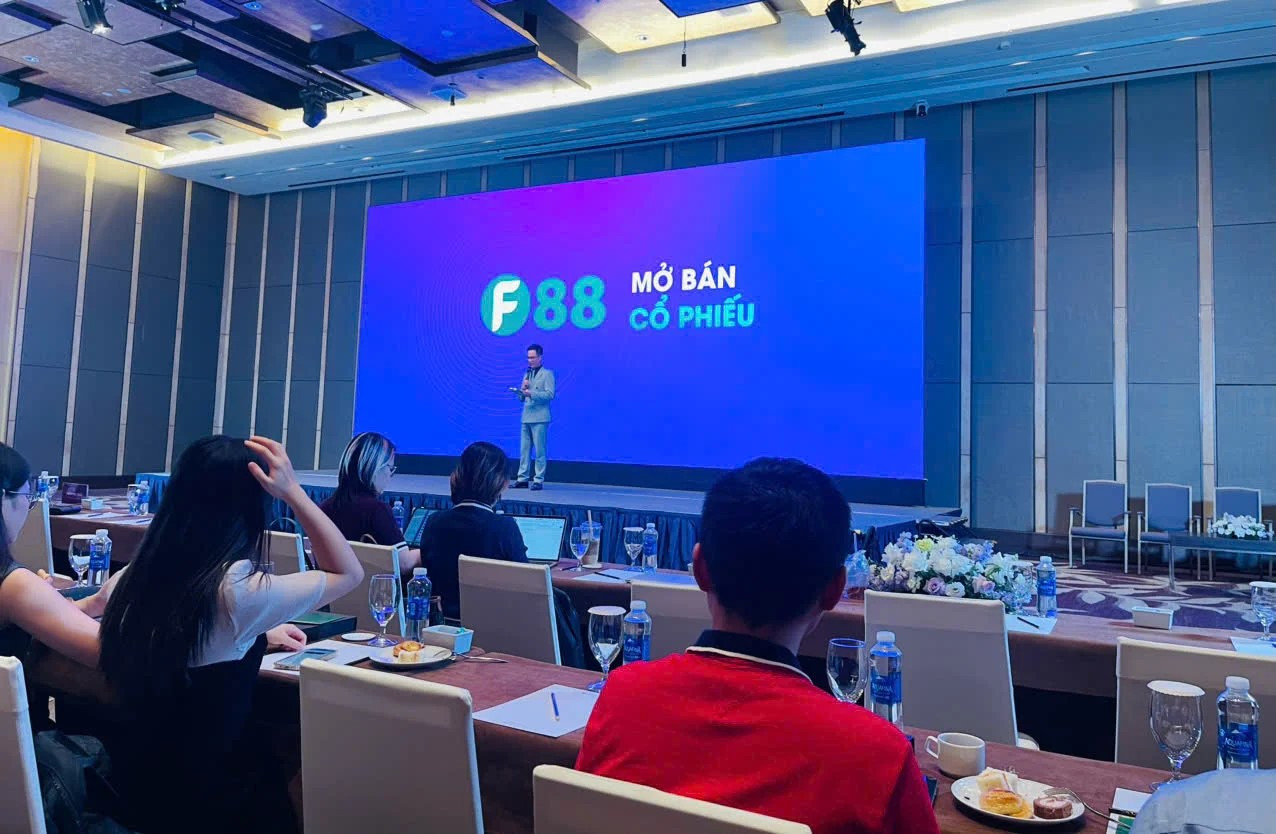
Dù số liệu chính thức chưa được các cơ quan chức năng công bố rộng rãi, hoạt động chào bán cổ phiếu lần đầu ra công chúng (IPO) trong 9 tháng đầu năm nay ghi nhận sự sôi động trở lại với danh mục hàng loạt doanh nghiệp tư nhân tên tuổi chuẩn bị lên sàn như Điện Máy Xanh, Bảo Tín Mạnh Hải, DatvietVAC, Highlands...
Thống kê từ FiinGroup cho thấy, trong 5 tháng đầu năm nay, tổng giá trị phát hành vốn và IPO đạt khoảng 289.500 tỷ đồng, tăng 86,5% so với năm 2025 và gấp 2,5 lần mức trung bình 5 năm gần đây (số liệu này phản ánh nguồn vốn mới do cổ đông hoặc nhà đầu tư góp thêm vào công ty niêm yết, không bao gồm hoạt động chia tách cổ phiếu).
Sự gia tăng đồng thời của nhu cầu huy động vốn qua nhiều kênh cho thấy mức độ cạnh tranh đối với dòng tiền đầu tư ngày càng khốc liệt. Thanh khoản thị trường chứng khoán tính đến đầu tháng 10/2026 vẫn chưa thể cải thiện do lượng cung áp đảo không được thị trường hấp thụ triệt để. Khoảng cách giữa cung và cầu cổ phiếu ngày càng nới rộng trong bối cảnh mặt bằng lãi suất duy trì ở mức cao.
Để cung - cầu gặp nhau
Bà Trần Khánh Hiền nhận định rằng trong chu kỳ đầu tư mới, nhu cầu tăng vốn mở rộng quy mô là điều tất yếu. Tuy nhiên, bài toán dài hạn đặt ra cho ban lãnh đạo các doanh nghiệp là phải chủ động mở rộng sức cầu từ các nhà đầu tư tổ chức, nhà đầu tư chuyên nghiệp, đồng thời nâng cao chất lượng nguồn cổ phiếu phát hành. Cụ thể, tỷ lệ và quy mô phát hành phải được tính toán căn cứ trên thị giá, thanh khoản thực tế và năng lực tài chính của cổ đông, nhà đầu tư.
Bên cạnh đó, điều quan trọng nhất là doanh nghiệp phải chứng minh được dòng vốn huy động thực sự chuyển hóa thành tăng trưởng lợi nhuận. Nếu lợi nhuận không theo kịp tốc độ phát hành cổ phiếu, các chỉ số cốt lõi như EPS (thu nhập trên mỗi cổ phiếu) và ROE (lợi nhuận trên vốn chủ sở hữu) sẽ suy giảm, làm lu mờ sức hút của các đợt tăng vốn và làm trầm trọng thêm tình trạng pha loãng giá cổ phiếu. Thực tế cho thấy, thị trường chứng khoán Việt Nam vẫn chịu chi phối lớn bởi dòng tiền cá nhân, khiến sức hấp thụ dễ biến động theo tâm lý ngắn hạn. Do đó, việc phát triển hệ thống quỹ trái phiếu, quỹ hưu trí, bảo hiểm và các sản phẩm tài chính dài hạn sẽ là bệ đỡ tạo ra lớp cầu ổn định cho nhu cầu vốn trung và dài hạn của nền kinh tế.
Tóm lại, việc cân đối cung - cầu cổ phiếu trong môi trường lãi suất tăng cao là một thách thức không nhỏ. Theo ông Nguyễn Quang Thuân – Chủ tịch HĐQT kiêm Tổng Giám đốc FiinGroup, để lượng cổ phiếu phát hành không rơi vào tình trạng "ế ẩm" và được hấp thụ hoàn toàn, doanh nghiệp buộc phải tái cấu trúc sản phẩm phù hợp với khẩu vị rủi ro của từng nhóm nhà đầu tư. Chỉ khi đó, nguồn cung mới thực sự chuyển hóa thành nguồn vốn hiệu quả, nuôi dưỡng sự phát triển bền vững của doanh nghiệp và nền kinh tế trong trung và dài hạn...
Phương Hà