
Giảm lãi suất cuối năm: Hướng tới tín dụng rẻ và bền vững
Đối với cộng đồng doanh nghiệp, điều được quan tâm không chỉ là mức giảm lãi suất huy động của các ngân hàng mà quan trọng hơn là khả năng tiếp cận nguồn vốn vay với chi phí hợp lý.
Trong khi Ngân hàng Nhà nước thúc đẩy giảm lãi suất huy động và cho vay, tín dụng vẫn tăng hơn 12%, thanh khoản liên ngân hàng còn ở mặt bằng cao và lạm phát tháng 10 vượt 5%. Câu hỏi đặt ra là hệ thống ngân hàng có thể duy trì nguồn vốn ổn định đến mức độ nào để doanh nghiệp được vay với chi phí thấp hơn.
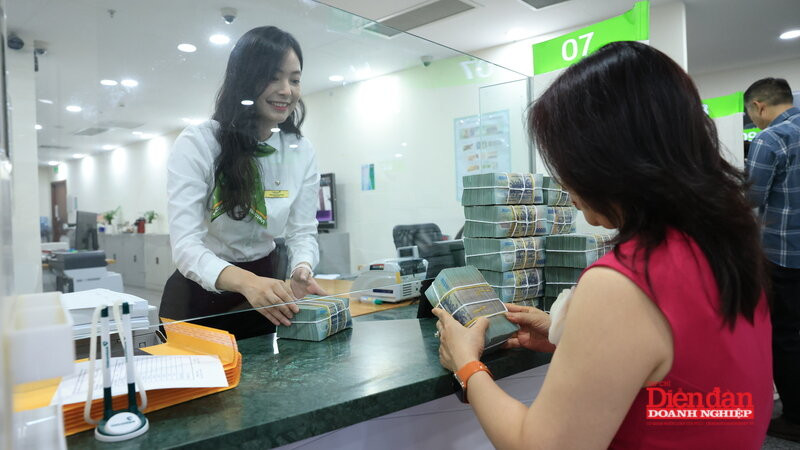
Ngay sau cuộc họp giữa Ngân hàng Nhà nước (NHNN) với 46 ngân hàng thương mại do Thống đốc Phạm Đức Ấn chủ trì sáng 19/10, nhiều ngân hàng đã đồng loạt công bố giảm lãi suất. Tính đến ngày 4/11, toàn bộ 46/46 ngân hàng thương mại đã giảm ít nhất 0,5 điểm phần trăm lãi suất tiền gửi niêm yết kỳ hạn từ 6 tháng trở lên; hơn 20 ngân hàng đã công bố các chương trình tín dụng ưu đãi, với mức giảm lãi suất 1,5-2 điểm phần trăm.
Áp lực huy động vốn khi nhu cầu tín dụng tăng cao
Trong bối cảnh nhu cầu vốn phục vụ sản xuất, kinh doanh và đầu tư tiếp tục gia tăng, việc nhiều ngân hàng điều chỉnh giảm lãi suất huy động đang đặt ra câu hỏi về khả năng duy trì nguồn vốn ổn định, cũng như mức độ tác động đến mặt bằng lãi suất cho vay trong những tháng cuối năm.
Theo số liệu được EBC Financial Group tổng hợp, trước đó, hồi cuối tháng 9/2026, dư nợ tín dụng toàn hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với đầu năm và 16,69% so với cùng kỳ năm trước. Diễn biến này cho thấy nhu cầu vốn của nền kinh tế vẫn duy trì ở mức cao, đòi hỏi các tổ chức tín dụng phải bảo đảm khả năng huy động để đáp ứng hoạt động cho vay.
Ở chiều ngược lại, chi phí huy động vốn đã có xu hướng gia tăng trước khi bước vào đợt điều chỉnh lãi suất cuối năm. Tính đến ngày 20/9, lãi suất bình quân đối với tiền gửi đạt khoảng 6,38%, cao hơn 1,15 điểm phần trăm so với cuối năm 2025. Đến giữa tháng 10, huy động vốn tăng khoảng 11,22%, trong khi tín dụng tăng 11,44%.
Mặc dù chênh lệch giữa hai chỉ tiêu không lớn, nhưng việc tín dụng tiếp tục mở rộng khiến các ngân hàng phải duy trì tốc độ huy động tương ứng. Điều này đặt ra bài toán cân đối giữa mục tiêu giảm chi phí vốn và yêu cầu bảo đảm thanh khoản của hệ thống.
Đáng chú ý, theo thông tin NHNN công bố cuối tháng 10, khoảng 80% tiền gửi trong hệ thống có kỳ hạn ngắn, trong khi nhu cầu vốn trung và dài hạn của nền kinh tế vẫn ở mức lớn.
Sự chênh lệch về kỳ hạn giữa nguồn vốn huy động và các khoản cho vay không chỉ tạo áp lực đối với công tác quản trị thanh khoản mà còn ảnh hưởng đến khả năng duy trì mặt bằng lãi suất ổn định trong dài hạn.
Thực tế, nguồn vốn của ngân hàng không chỉ đến từ tiền gửi của cá nhân và doanh nghiệp mà còn được bổ sung thông qua thị trường liên ngân hàng, phát hành giấy tờ có giá, huy động vốn quốc tế và các công cụ hỗ trợ thanh khoản. Mỗi kênh huy động có mức chi phí, kỳ hạn và mức độ ổn định khác nhau.
Vì vậy, việc giảm lãi suất tiền gửi niêm yết chưa đồng nghĩa với việc chi phí vốn thực tế của ngân hàng sẽ giảm tương ứng. Cuối tháng 10, dù nhiều ngân hàng đã điều chỉnh giảm lãi suất huy động sau chỉ đạo của cơ quan quản lý, lãi suất qua đêm trên thị trường liên ngân hàng vẫn dao động quanh mức 6%.
Theo ông Sana Ur Rehman, Chuyên viên phân tích thị trường cấp cao tại EBC Financial Group, lãi suất tiền gửi phản ánh chi phí ngân hàng phải trả để huy động vốn từ khách hàng, trong khi lãi suất liên ngân hàng phản ánh chi phí thanh khoản ngắn hạn giữa các tổ chức tín dụng. Do đó, việc đánh giá chi phí vốn thực tế cần xem xét đồng thời cả hai yếu tố, thay vì chỉ dựa trên mức lãi suất niêm yết.
Chính sách mới mở rộng dư địa quản trị thanh khoản
Bên cạnh những biến động của thị trường, các thay đổi về chính sách quản trị thanh khoản được kỳ vọng sẽ tạo thêm điều kiện để hệ thống ngân hàng chủ động hơn trong phân bổ nguồn vốn và hoạt động tín dụng.
Vừa qua, NHNN đã ban hành Thông tư số 50/2026/TT-NHNN, có hiệu lực từ ngày 1/12/2026, quy định về các giới hạn, tỷ lệ bảo đảm an toàn trong hoạt động của ngân hàng thương mại, chi nhánh ngân hàng nước ngoài. Đáng chú ý, Thông tư đưa vào lộ trình áp dụng các chỉ tiêu thanh khoản LCR, NSFR, đồng thời quy định tỷ lệ dư nợ cho vay so với tổng tiền gửi (LDR) tối đa 95%.
Các chuẩn mực này hướng tới việc nâng cao khả năng duy trì tài sản có tính thanh khoản cao trong ngắn hạn, đồng thời bảo đảm nguồn vốn ổn định để tài trợ cho các khoản tín dụng và tài sản có kỳ hạn dài.
Tuy nhiên, việc mở rộng dư địa quản trị không đồng nghĩa với việc các ngân hàng có thể ngay lập tức gia tăng quy mô cho vay. Theo phân tích của EBC Financial Group, dù có thêm sự linh hoạt trong quản lý bảng cân đối kế toán, các tổ chức tín dụng vẫn phải bảo đảm nguồn vốn thực tế để đáp ứng nhu cầu giải ngân. Nguồn vốn này tiếp tục phụ thuộc vào khả năng huy động tiền gửi, phát hành công cụ nợ, tiếp cận thị trường vốn quốc tế và các kênh tài trợ khác.
Về dài hạn, việc từng bước áp dụng LCR và NSFR được kỳ vọng góp phần nâng cao tính ổn định của hệ thống tài chính, hạn chế rủi ro mất cân đối kỳ hạn và tạo nền tảng bền vững hơn cho hoạt động cấp tín dụng.
Doanh nghiệp chờ đợi sự chuyển biến từ lãi suất cho vay
Đối với cộng đồng doanh nghiệp, điều được quan tâm không chỉ là mức giảm lãi suất huy động của các ngân hàng, mà quan trọng hơn là khả năng tiếp cận nguồn vốn vay với chi phí hợp lý.
Theo báo cáo của EBC, lãi suất cho vay bình quân đối với các khoản vay bằng đồng Việt Nam mới và hiện hữu trong tháng 9 vẫn dao động trong khoảng 8,4 - 10,9%/năm. Trong khi đó, những khoản vay ngắn hạn thuộc một số lĩnh vực ưu tiên được hưởng mức lãi suất bình quân thấp hơn đáng kể.
Sự khác biệt này phản ánh mức độ phân hóa trong khả năng tiếp cận tín dụng giữa các nhóm doanh nghiệp, phụ thuộc vào phương án kinh doanh, tài sản bảo đảm, kỳ hạn vay, lĩnh vực hoạt động và mức độ rủi ro.
Trong điều kiện chi phí đầu vào, hoạt động sản xuất và nhu cầu đầu tư tiếp tục tạo áp lực lên dòng tiền, việc giảm lãi suất cho vay có ý nghĩa quan trọng đối với khả năng duy trì hoạt động và mở rộng sản xuất của doanh nghiệp.
Tuy nhiên, để mặt bằng lãi suất cho vay giảm một cách thực chất, các ngân hàng cần có nguồn vốn huy động ổn định với chi phí phù hợp. Nếu lãi suất tiền gửi giảm nhanh trong khi tín dụng tiếp tục tăng mạnh, các tổ chức tín dụng có thể phải tìm kiếm nguồn bổ sung từ những kênh huy động có chi phí cao hơn. Khi đó, mức giảm lãi suất huy động có thể không được chuyển hóa đầy đủ thành mức giảm lãi suất cho vay, khiến lợi ích mà doanh nghiệp nhận được thấp hơn kỳ vọng.
Bài toán này càng trở nên phức tạp trong bối cảnh áp lực lạm phát và tỷ giá vẫn hiện hữu. Theo số liệu được EBC tổng hợp, chỉ số giá tiêu dùng (CPI) tháng 10 tăng 5,09% so với cùng kỳ năm trước, lạm phát bình quân 10 tháng tăng 4,57% và lạm phát cơ bản ở mức 4,24%.
Đối với thị trường ngoại hối, chênh lệch lãi suất giữa đồng Việt Nam và USD cũng là yếu tố cần được theo dõi, bên cạnh những biến động của dòng vốn đầu tư, hoạt động xuất nhập khẩu và diễn biến đồng USD trên thị trường quốc tế.
Nhận định về triển vọng những tháng cuối năm, ông Rehman cho rằng chi phí vay thấp hơn có thể hỗ trợ sản xuất, đầu tư và tăng trưởng. Tuy nhiên, khả năng giảm lãi suất cho vay còn phụ thuộc vào sự ổn định của nguồn tiền gửi, diễn biến thanh khoản liên ngân hàng và mức độ kiểm soát lạm phát.
Từ góc độ doanh nghiệp, những yếu tố trên cho thấy việc giảm lãi suất không thể chỉ dựa vào điều chỉnh biểu lãi suất huy động mà cần có sự phối hợp giữa chính sách tiền tệ, quản trị thanh khoản ngân hàng và khả năng hấp thụ vốn của nền kinh tế. Nhờ đó, dòng vốn tín dụng không chỉ được mở rộng về quy mô mà còn đến đúng những doanh nghiệp có nhu cầu thực tế và phương án sản xuất, kinh doanh khả thi.
Tuấn Hùng