
Lãi suất giảm đã đủ sức kéo thanh khoản bất động sản?
Lãi suất ngân hàng giảm được kỳ vọng hỗ trợ thị trường bất động sản, nhưng giá nhà cao, chi phí vay vốn lớn và nguồn cung lệch nhu cầu tiếp tục kìm hãm sức mua.
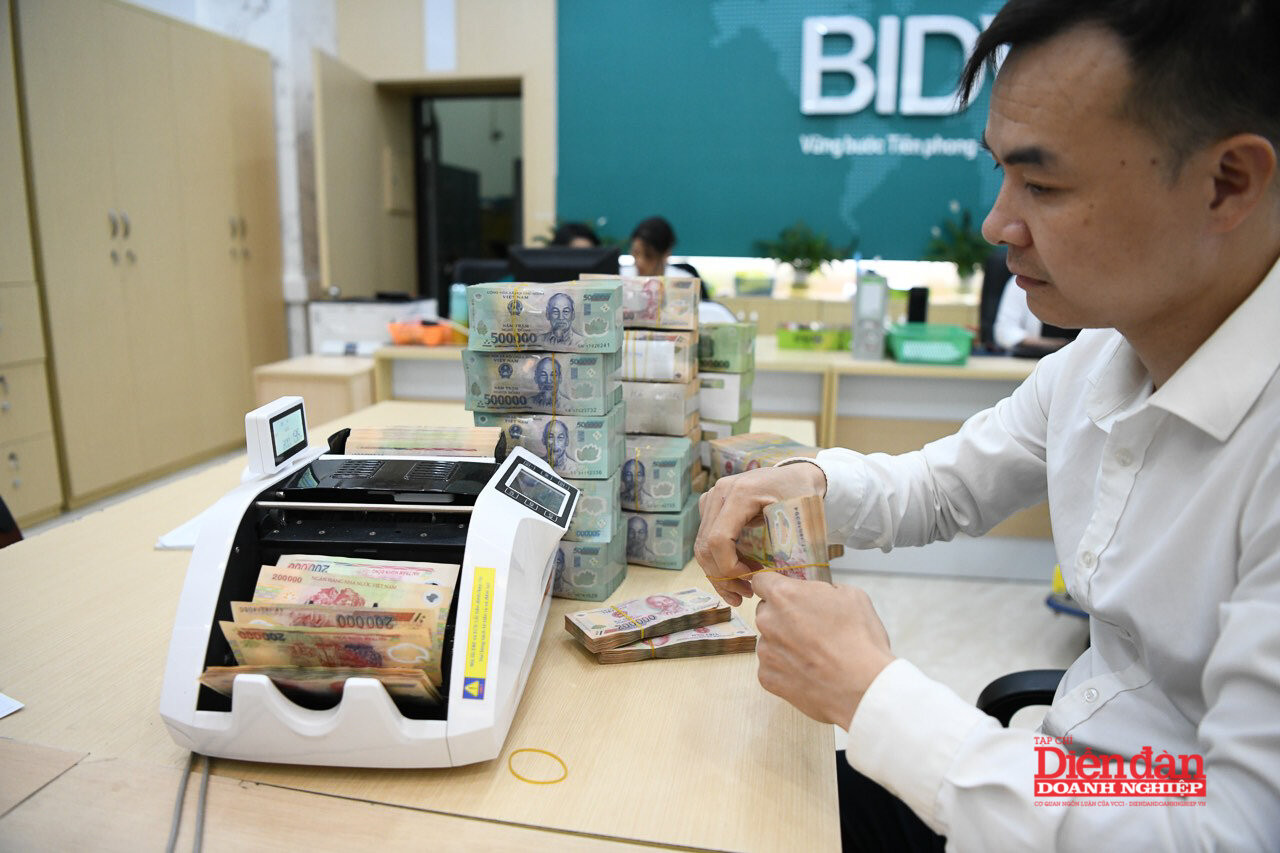
Tại họp báo Chính phủ diễn ra mới đây, Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết Ngân hàng Nhà nước đã yêu cầu các tổ chức tín dụng tiết giảm chi phí, chia sẻ lợi nhuận với khách hàng nhằm góp phần hạ mặt bằng lãi suất.
Lãi suất giảm nhưng người mua vẫn thận trọng
Theo đó, các ngân hàng đã điều chỉnh lãi suất huy động niêm yết. Nhóm ngân hàng thương mại nhà nước và ngân hàng nước ngoài giảm phổ biến 0,5 điểm phần trăm, trong khi nhóm ngân hàng thương mại cổ phần giảm khoảng 0,5-0,7 điểm phần trăm.
Lãi suất cho vay thực tế đối với các khoản vay phát sinh mới vào cuối tháng 10 cũng giảm 0,2-0,5 điểm phần trăm so với đầu tháng. Hơn 20 ngân hàng đồng thời công bố các gói tín dụng ưu đãi dành cho lĩnh vực sản xuất, kinh doanh và các ngành được ưu tiên.
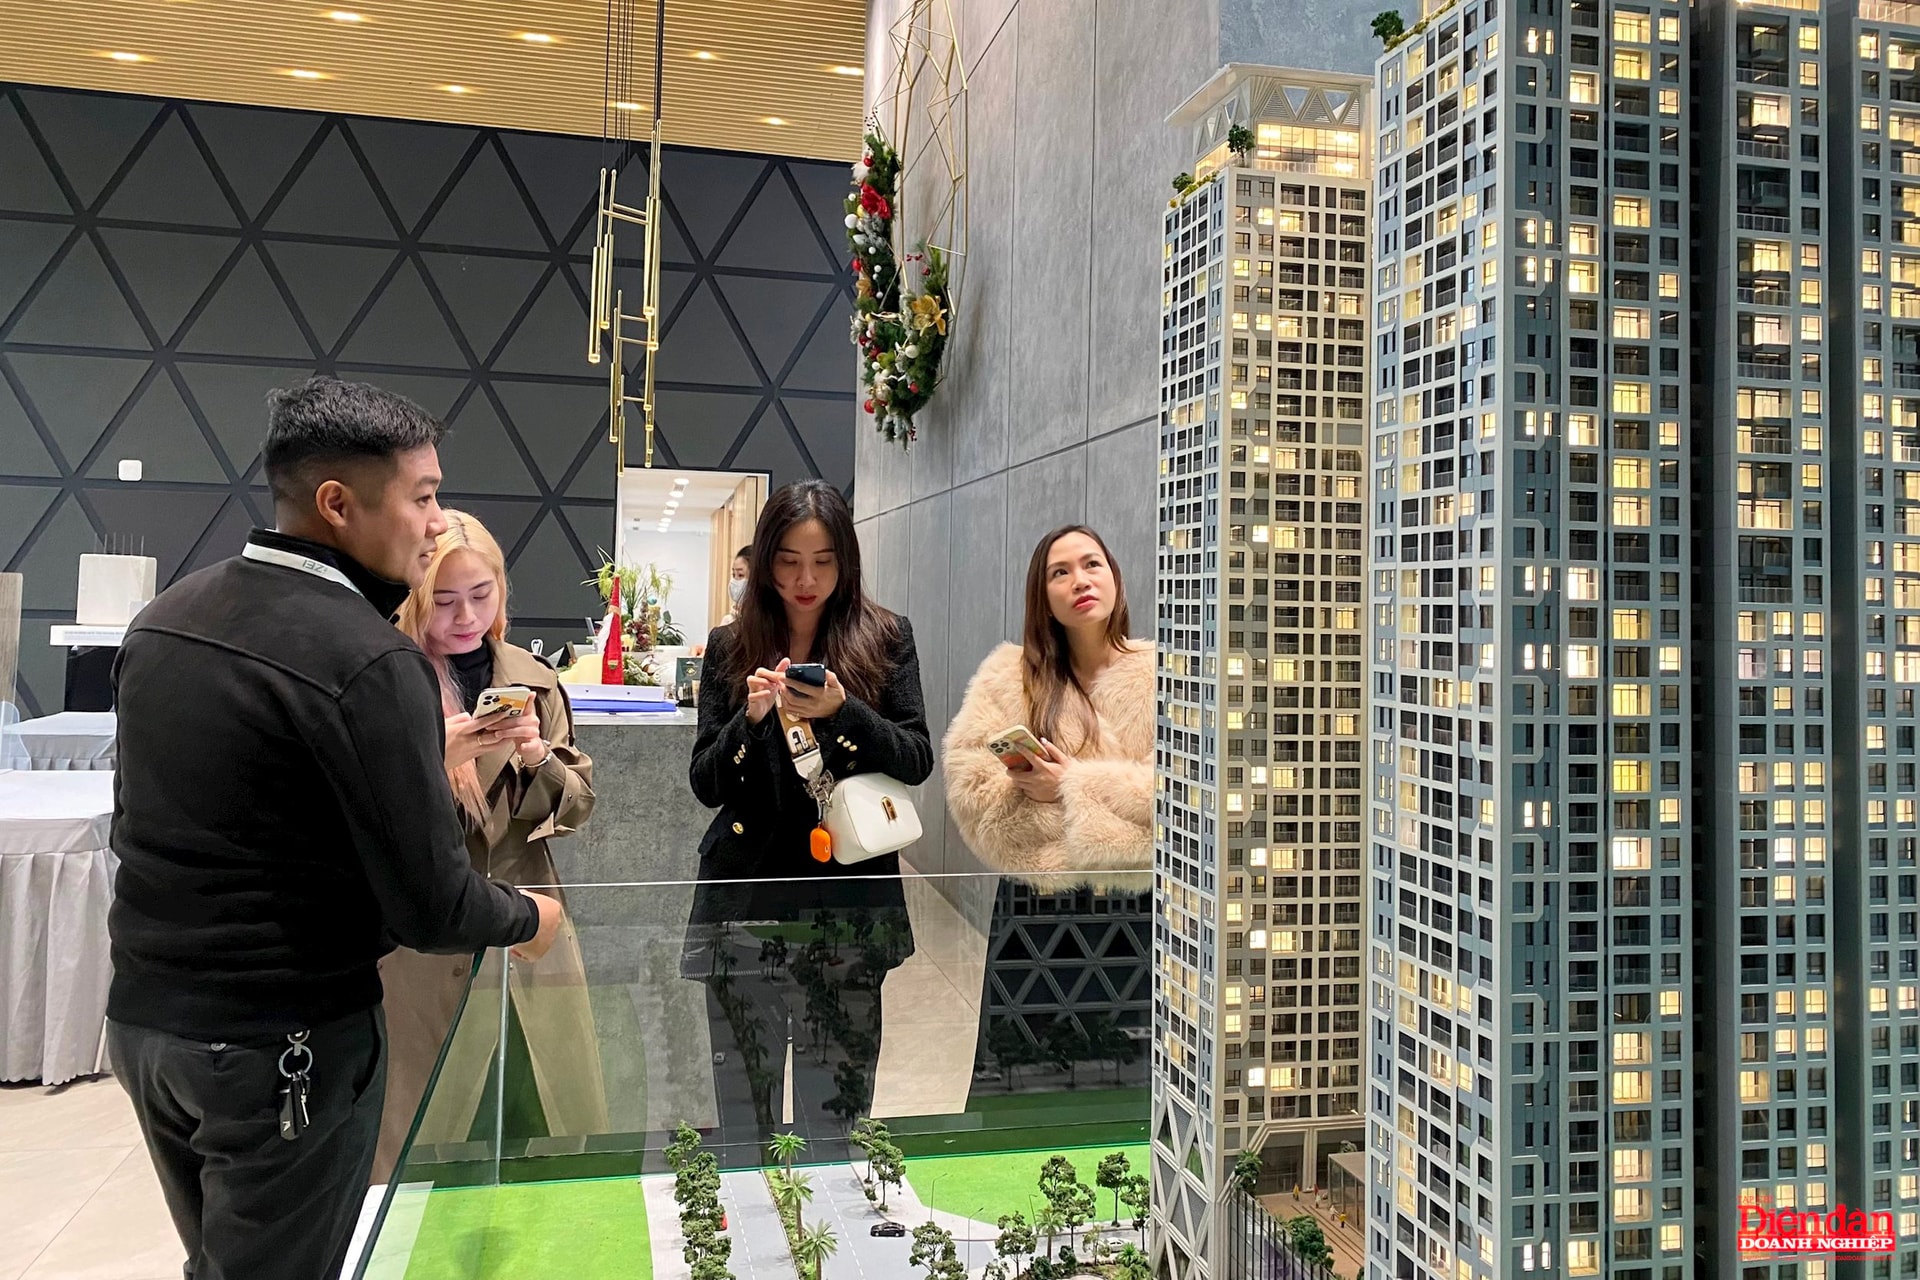
Dù vậy, những điều chỉnh này chưa tạo ra chuyển biến rõ rệt về thanh khoản bất động sản. Thực tế thị trường cho thấy người mua vẫn giữ tâm lý thận trọng, nhất là khi mặt bằng giá nhà duy trì ở mức cao, trong khi chi phí vay vốn chưa thực sự hấp dẫn.
Theo Cushman & Wakefield Việt Nam, trong 9 tháng đầu năm 2026, thị trường căn hộ Hà Nội ghi nhận khoảng 11.300 căn được tiêu thụ. Riêng quý III, lượng giao dịch đạt gần 1.720 căn, giảm 61% so với quý trước và 71% so với cùng kỳ năm trước.
Đơn vị nghiên cứu nhận định, sức hấp thụ chậm lại trong bối cảnh giá bán duy trì ở mức cao sau giai đoạn tăng trưởng mạnh. Đáng chú ý, nguồn cung mới vẫn tập trung chủ yếu ở phân khúc cao cấp, trong khi nhu cầu hiện tại phần lớn đến từ nhóm khách hàng có nhu cầu ở thực. Sự thiếu tương đồng giữa cơ cấu sản phẩm và khả năng chi trả đang trở thành một trong những yếu tố ảnh hưởng đến thanh khoản.
Không chỉ người mua ở thực, nhóm khách hàng đầu tư cũng có xu hướng thận trọng hơn. Áp lực vốn và các nghĩa vụ thanh toán tại những dự án đã giao dịch trước đó khiến một bộ phận nhà đầu tư phải cân nhắc lại kế hoạch phân bổ dòng tiền cho các thương vụ mới.
Bên cạnh đó, nhiều khách hàng tiếp tục quan sát để đánh giá tác động thực tế của lãi suất vay mua nhà, cũng như triển vọng từ các quy hoạch và dự án hạ tầng trọng điểm đang triển khai.
Diễn biến giá bán cũng cho thấy thị trường chưa thực sự bước vào giai đoạn điều chỉnh trên diện rộng. Trong quý III/2026, giá sơ cấp căn hộ Hà Nội bình quân đạt khoảng 108 triệu đồng/m², giảm 12% so với quý trước và 4% so với cùng kỳ năm trước.
Tuy nhiên, theo Cushman & Wakefield Việt Nam, mức giảm này chủ yếu xuất phát từ sự thay đổi cơ cấu nguồn cung mở bán mới. Tỷ trọng căn hộ hạng sang giảm đáng kể, trong khi phân khúc trung cấp bắt đầu xuất hiện trở lại. Trong khi đó, giá bán tại các dự án hiện hữu nhìn chung vẫn ổn định, với mức tăng phổ biến 0-2% theo quý.
Sự điều chỉnh của giá sơ cấp bình quân chưa phản ánh đầy đủ việc các chủ đầu tư giảm giá bán. Thay vào đó, đây chủ yếu là kết quả của sự dịch chuyển cơ cấu sản phẩm trên thị trường.
Trong bối cảnh này, nhu cầu đang tập trung nhiều hơn vào những dự án có pháp lý hoàn thiện, tiến độ xây dựng rõ ràng, vị trí thuận lợi về kết nối hạ tầng và được phát triển bởi các chủ đầu tư có năng lực triển khai đã được kiểm chứng.
Dư địa giảm lãi suất cho bất động sản còn hạn chế
Một trong những nguyên nhân khiến lãi suất chưa thể trở thành động lực đủ mạnh cho thị trường bất động sản là khả năng cân đối nguồn vốn của hệ thống ngân hàng.
Theo TS Cấn Văn Lực - Chuyên gia kinh tế trưởng BIDV, việc tiếp tục giảm lãi suất trong giai đoạn hiện nay phải đối diện với những giới hạn nhất định. Để duy trì mặt bằng lãi suất cho vay thấp một cách bền vững, các ngân hàng cần có nguồn vốn đầu vào với chi phí hợp lý, đồng thời bảo đảm thanh khoản và an toàn hoạt động.
Đối với bất động sản, việc giảm lãi suất càng cần được cân nhắc bởi đây là lĩnh vực sử dụng lượng vốn tín dụng lớn, thời gian thu hồi vốn kéo dài và tiềm ẩn rủi ro thanh khoản.
Theo ông Lực, dư nợ tín dụng bất động sản hiện chiếm khoảng 25% tổng dư nợ toàn hệ thống. Đến cuối tháng 9/2026, chênh lệch giữa tổng dư nợ tín dụng và tiền gửi tại các ngân hàng lên tới khoảng 2 triệu tỷ đồng, phản ánh áp lực trong việc cân đối nguồn vốn.
Thực tế, khảo sát của DXS-FERI cho thấy đến tháng 9/2026, lãi suất vay mua nhà ưu đãi phổ biến ở mức 9,8-11,5%/năm trong 12 tháng đầu, sau đó có thể tăng lên 13-16%/năm. DKRA Consulting cũng ghi nhận lãi suất vay mua nhà bình quân trong quý III khoảng 9-12%/năm, trong khi lãi suất thả nổi phổ biến ở mức 13-15%/năm.
Mức lãi suất này tiếp tục đặt ra áp lực đối với những người mua nhà sử dụng đòn bẩy tài chính, đặc biệt khi thời gian ưu đãi kết thúc. Bởi với khoản vay kéo dài 15-20 năm, chỉ cần lãi suất tăng thêm vài điểm phần trăm, nghĩa vụ trả nợ hàng tháng cũng có thể thay đổi đáng kể.
Trong khi đó, triển vọng nguồn cung gia tăng chưa chắc đồng nghĩa với khả năng cải thiện thanh khoản ngay lập tức. Theo dự báo của Cushman & Wakefield Việt Nam, thị trường căn hộ Hà Nội có thể ghi nhận khoảng 7.000 căn mở bán mới trong quý IV/2026, trong đó khu vực ngoại thành chiếm khoảng 56%.
Về trung và dài hạn, nguồn cung được dự báo tiếp tục dịch chuyển ra ngoài khu vực trung tâm, nhờ lợi thế quỹ đất, các dự án hạ tầng trọng điểm và định hướng phát triển đô thị đa cực của Hà Nội. Các dự án quy mô lớn sẽ tiếp tục đóng góp tỷ trọng đáng kể trong nguồn cung tương lai.
Khi nguồn cung ngày càng mở rộng, khả năng hấp thụ sẽ phụ thuộc nhiều hơn vào chất lượng dự án, tính pháp lý, tiến độ triển khai, khả năng kết nối hạ tầng và mức độ phù hợp với nhu cầu ở thực.
Diệu Hoa