Sau một năm lãi suất tăng cao, không ít nhà đầu tư chờ đợi một đợt hạ lãi suất để chứng khoán, bất động sản và các tài sản khác khởi sắc.
Nhưng lãi suất giảm từ đỉnh không có nghĩa vốn sẽ lại rẻ, càng không bảo đảm mọi tài sản cùng tăng giá. Nếu chi phí vốn duy trì ở mặt bằng cao hơn trong nhiều năm, điều cần thay đổi trước tiên có lẽ là thước đo của một khoản đầu tư tốt.
Chờ đợi lãi suất giảm đang trở thành điểm tựa tâm lý và mối quan tâm hàng đầu của nhiều nhà đầu tư. Điều này có cơ sở: lãi suất thấp hơn giúp doanh nghiệp bớt gánh nặng tài chính, cải thiện sức mua và khiến các kênh đầu tư rủi ro hấp dẫn hơn so với tiền gửi. Tuy nhiên, thị trường không chỉ phản ứng với hướng đi của lãi suất, mà còn với mặt bằng lãi suất sau khi điều chỉnh.
Giảm từ một mức rất cao xuống mức vẫn cao là một sự cải thiện, nhưng chưa đủ tái lập môi trường từng giúp nhiều tài sản đồng loạt tăng giá. Cũng cần phân biệt một đợt giảm lãi suất theo chu kỳ với sự thay đổi dài hạn mang tính cấu trúc của chi phí vốn. Nếu vốn đã bước sang một mặt bằng giá mới, chỉ chờ lãi suất đảo chiều để lặp lại chiến lược của thời tiền rẻ có thể là một kỳ vọng quá đơn giản.
Trong ngắn hạn, lãi suất chịu ảnh hưởng mạnh của lạm phát, tăng trưởng và chính sách tiền tệ. Lạm phát hạ nhiệt có thể mở đường cho ngân hàng trung ương giảm lãi suất. Nhưng có những lực đẩy khác hoạt động trong nhiều năm, khiến lãi suất dài hạn không nhất thiết trở lại vùng thấp trước đây.
Thương mại và chuỗi cung ứng toàn cầu đang được tổ chức lại dưới sức ép địa chính trị. Khi doanh nghiệp ưu tiên an toàn nguồn cung thay vì chỉ tìm chi phí thấp nhất, áp lực giá cả có thể dai dẳng hơn. Đồng thời, thâm hụt ngân sách và nợ công lớn khiến nhiều chính phủ phải huy động vốn liên tục; làn sóng đầu tư vào trí tuệ nhân tạo, trung tâm dữ liệu và năng lượng lại làm tăng nhu cầu vốn của khu vực tư nhân.
Theo phân tích của Quỹ Tiền tệ Quốc tế (IMF) tháng 10/2026, lợi suất trái phiếu chính phủ kỳ hạn 10 năm bình quân nhóm G7 tăng hơn một điểm phần trăm từ tháng 2 đến tháng 9/2026, lên mức cao nhất gần hai thập kỷ. Đó là dấu hiệu cho thấy chi phí vay dài hạn đang chịu sức ép, dù lãi suất điều hành có thể thay đổi theo chu kỳ.
Vốn cũng có quan hệ cung – cầu: khi nhiều bên muốn vay và đầu tư hơn, trong khi nguồn không tăng tương ứng, giá vốn khó giảm sâu. Tất nhiên, năng suất, tăng trưởng và khả năng cung ứng vốn vẫn có thể làm thay đổi bức tranh. Vì thế, lãi suất cao kéo dài nên được xem là kịch bản xác suất cao cần chuẩn bị, không phải dự báo chắc chắn.
Điều quan trọng là: các ngân hàng trung ương có thể hạ lãi suất trong tương lai, nhưng thời tiền rẻ khó trở lại như thời kỳ trước.
Ở Việt Nam, nhu cầu vốn cho giai đoạn phát triển mới là một yếu tố không thể bỏ qua. Theo ước tính Dragon Capital, tổng vốn đầu tư cần huy động trong giai đoạn 2026–2030 có thể lên tới 1.460 tỷ USD, tương đương hơn 38 triệu tỷ đồng, riêng khu vực tư nhân khoảng 776 tỷ USD. Để tham chiếu về quy mô, dư nợ tín dụng toàn hệ thống cuối tháng 9/2026 vào khoảng hơn 20 triệu tỷ đồng. Hai số liệu không thể dùng để tính trực tiếp phần thiếu vốn, nhưng cho thấy yêu cầu huy động nguồn lực rất lớn.
Nỗ lực điều hành có thể giúp ổn định thanh khoản, hạn chế rủi ro lãi suất tăng thêm và hỗ trợ doanh nghiệp. Song kỳ vọng hợp lý hơn có lẽ là kiểm soát đà tăng và tạo sự ổn định, thay vì mặc định lãi suất sẽ có thể quay về mức thấp của các năm trước đây.
Đây là khác biệt lớn khi xây dựng kế hoạch đầu tư trung hạn: không thể lấy các tư duy phân bổ trong vài năm trước làm cơ sở cho những quyết định của tương lai khi bối cảnh hai nền lãi suất có sự khác nhau đáng kể.
Trong thời kỳ lãi suất thấp và thanh khoản dồi dào, nhiều tài sản có thể đồng thời tăng giá mạnh. Nhà đầu tư sẵn sàng chấp nhận mức định giá cao hơn bởi chi phí vốn thấp, trong khi tiền gửi mang lại mức sinh lời hạn chế. Nhưng khi môi trường thay đổi, một câu hỏi cần được đặt ra trước mỗi quyết định đầu tư: lợi nhuận kỳ vọng có thực sự xứng đáng với số vốn bỏ ra và những rủi ro phải chấp nhận?
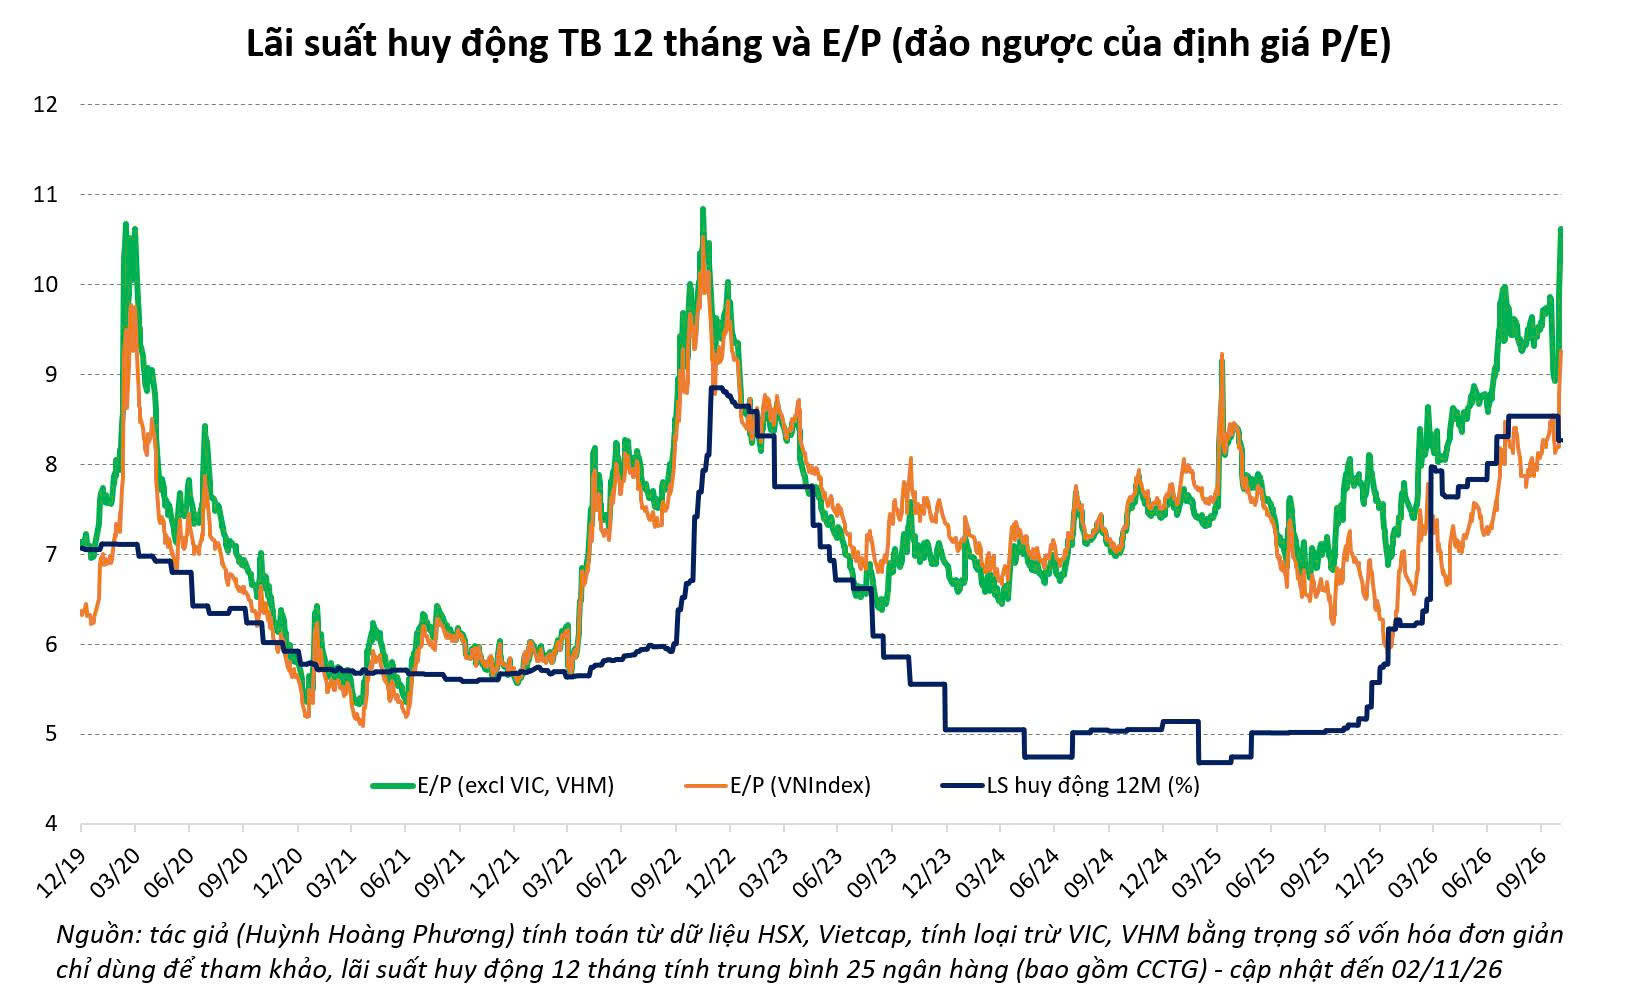
Đối với thị trường cổ phiếu, một thước đo tham khảo là tỷ lệ lợi nhuận doanh nghiệp trên giá cổ phiếu (E/P), được tính bằng cách lấy thu nhập trên mỗi cổ phiếu chia cho thị giá. Đây không phải lãi suất mà nhà đầu tư chắc chắn nhận được, nhưng giúp hình dung mức lợi nhuận doanh nghiệp đang tạo ra so với số tiền phải bỏ ra để sở hữu cổ phiếu.
Khi lãi suất tiền gửi tăng lên và tiến gần hoặc vượt tỷ lệ này, trong khi triển vọng lợi nhuận doanh nghiệp chưa cải thiện tương ứng, nhà đầu tư sẽ có lý do để yêu cầu mức giá mua hấp dẫn hơn. Lãi suất vì vậy không chỉ quyết định tiền gửi sinh lời bao nhiêu, mà còn là một trong những thước đo quan trọng để đánh giá mức độ hấp dẫn của các tài sản khác.
Khi vốn đắt hơn, sự phân hóa sẽ rõ nét hơn
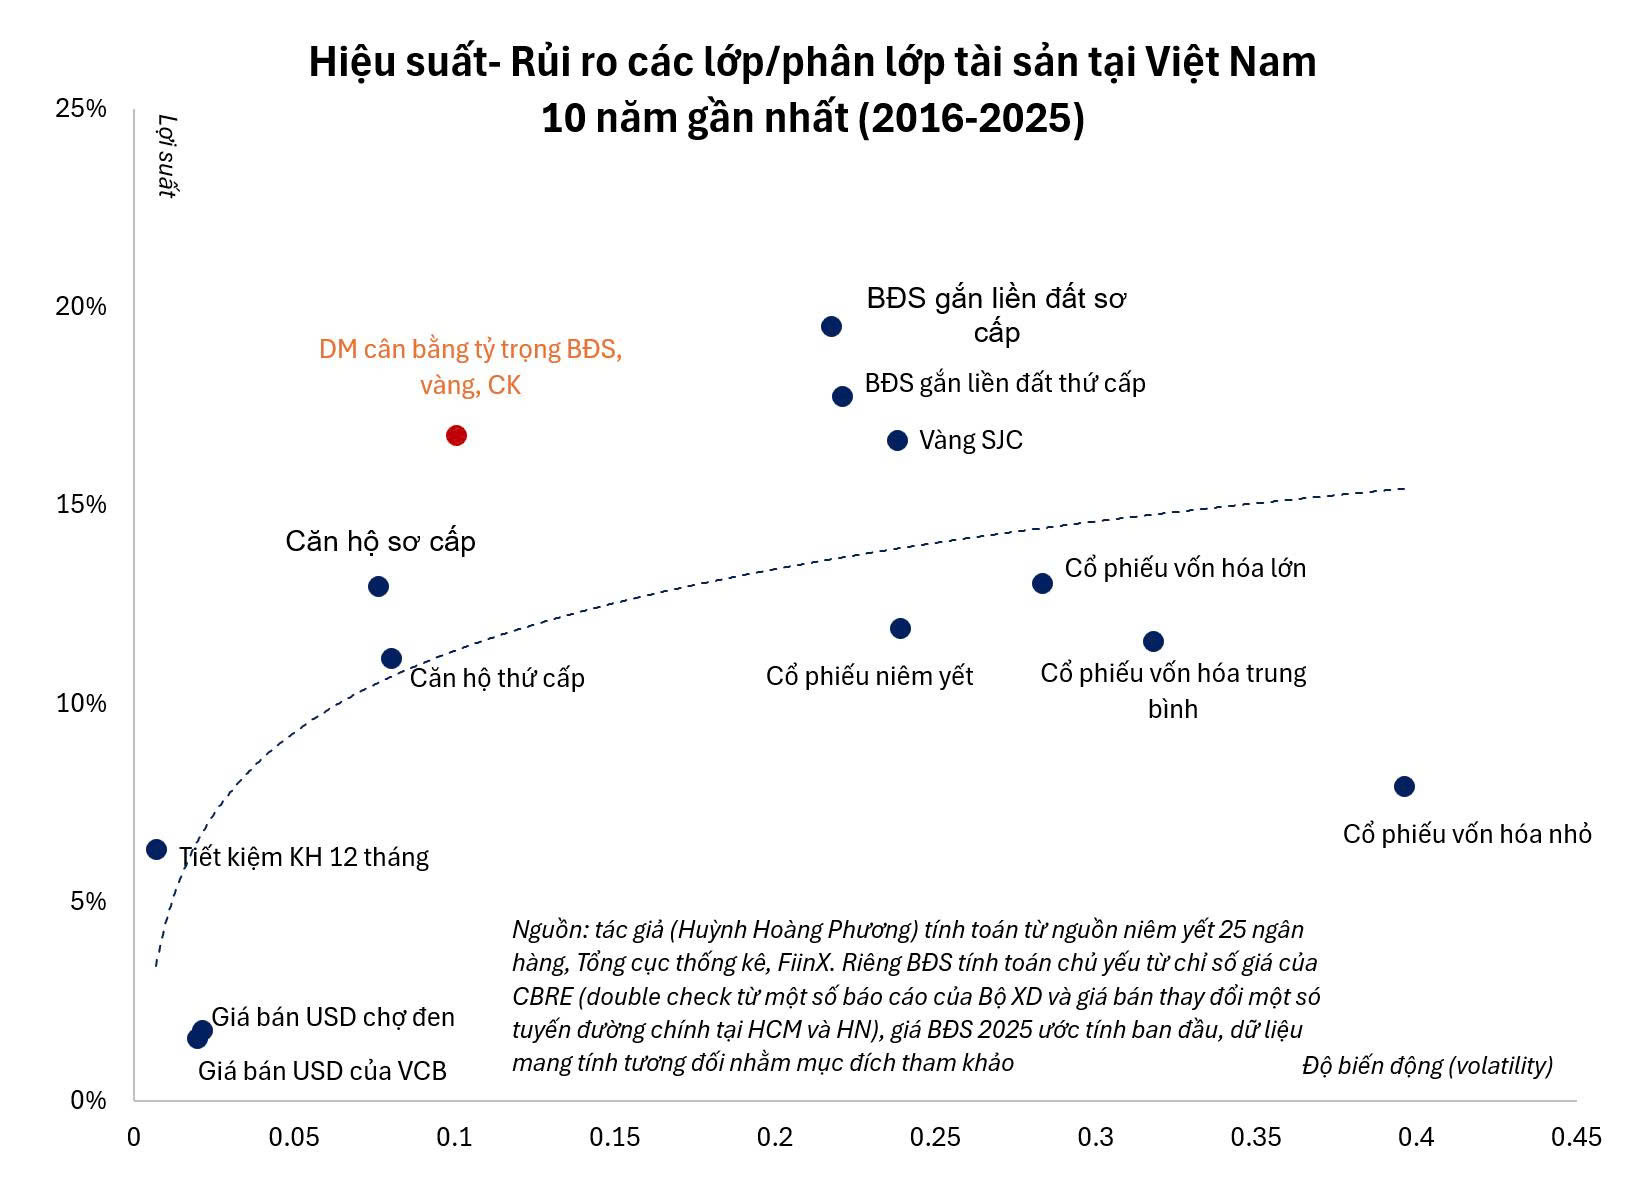
Điểm đáng chú ý không chỉ là dòng tiền dịch chuyển giữa tiền gửi, bất động sản, vàng và chứng khoán. Ngay trong mỗi nhóm, tài sản có khả năng tạo giá trị thực và tài sản sống chủ yếu bằng kỳ vọng có thể đi theo những hướng rất khác nhau sau một thời gian chịu chung số phận.
Với tiền gửi và các công cụ thu nhập cố định, mặt bằng lãi suất cao hơn giúp nâng sức hấp dẫn của lợi suất hiện tại. Tiền gửi vì thế có thể đảm nhận vai trò dài hơi hơn trong phân bổ danh mục, thay vì chỉ là phần vốn tạm thời chờ cơ hội.
Đối với bất động sản, tác động của lãi suất cao thường có độ trễ. Giá bán không nhất thiết điều chỉnh ngay, nhưng thanh khoản có thể suy yếu trước khi người bán chấp nhận giảm giá. Trong khi đó, chi phí vay vốn vẫn tiếp tục tích lũy, gây áp lực lên những người sử dụng đòn bẩy tài chính lớn. Trong môi trường này, sự khác biệt giữa bất động sản có nhu cầu sử dụng thực, khả năng tạo dòng tiền và những tài sản phụ thuộc chủ yếu vào kỳ vọng tăng giá sẽ dần trở nên rõ ràng hơn.
Với vàng, cần nhìn nhận đồng thời hai đặc điểm: đây là tài sản có thể đóng vai trò bảo vệ danh mục trước những bất ổn tiền tệ và địa chính trị, nhưng bản thân vàng không tạo ra dòng tiền định kỳ. Sau một chu kỳ tăng giá mạnh kéo dài, việc gia tăng tỷ trọng vì kỳ vọng giá tiếp tục tăng cần được cân nhắc kỹ hơn về giá mua và rủi ro biến động. Sở hữu vàng như một phần phân bổ dài hạn khác với việc đặt cược lớn vào khả năng tăng giá trong ngắn hạn. Lịch sử dữ liệu vàng từ 1975 đến nay cho thấy sau 3 năm tăng giá thì từ năm thứ 4 đà tăng của vàng thường hạn chế hơn trong khi đó rủi ro biến động lớn hơn nhiều 3 năm trước đó. Trong chu kỳ này thì năm thứ 3 của đà tăng giá đã kết thúc vào 2025.
Riêng với chứng khoán, tác động của môi trường lãi suất cao cần được nhìn từ cả định giá chung lẫn sự phân hóa bên trong thị trường. Những giai đoạn khó khăn của thị trường Việt Nam trong quá khứ, như sau năm 2012 hay 2022, cũng cho thấy cơ hội không hoàn toàn biến mất khi điều kiện vĩ mô bất lợi. Sự phục hồi và phân hóa mạnh thường bắt đầu từ những doanh nghiệp hoặc nhóm ngành có nền tảng kinh doanh cải thiện, ngay cả khi bức tranh chung chưa thật sự sáng sủa.
Vì vậy, một nền lãi suất cao hơn không đồng nghĩa mọi tài sản rủi ro đều kém hấp dẫn. Điều có thể thay đổi là thị trường sẽ đòi hỏi nhiều hơn ở chất lượng tài sản và mức giá mà nhà đầu tư chấp nhận trả cho mỗi tài sản riêng lẻ.
Nếu môi trường chi phí vốn cao hơn tiếp tục duy trì trong những năm tới, điều quan trọng nhất không đơn thuần là nên tăng tiền gửi hay giảm cổ phiếu, bất động sản và vàng. Những quyết định đó còn phụ thuộc vào mục tiêu, thời gian đầu tư và khả năng chịu rủi ro của mỗi người.
Quan trọng hơn là ba thay đổi trong cách tư duy phân bổ tài sản.
Trước hết, cần điều chỉnh kỳ vọng lợi nhuận theo mặt bằng lãi suất mới. Một khoản đầu tư từng hấp dẫn khi lãi suất thấp chưa chắc còn hấp dẫn ở cùng mức giá trong môi trường hiện nay. Nhà đầu tư cần đánh giá khoản lợi nhuận tăng thêm có đủ bù đắp cho rủi ro so với những lựa chọn an toàn hơn hay không.
Thứ hai, cần chú trọng chất lượng và khả năng tạo ra giá trị thực, thay vì chỉ kỳ vọng giá tài sản tăng. Với bất động sản, đó là nhu cầu thực và cung cầu từng khu vực cụ thể; với cổ phiếu, đó là phân hóa nhờ vào sức khỏe tài chính và khả năng tăng trưởng lợi nhuận trong bối cảnh mới. Các tài sản này thường sẽ dần phân hóa sau một giai đoạn khó khắn vĩ mô kéo dài.
Cuối cùng, danh mục cần được xây dựng để thích ứng với nhiều kịch bản lãi suất, thay vì phụ thuộc vào một dự báo duy nhất. Một danh mục có sự kết hợp hợp lý giữa tài sản tạo thu nhập ổn định và tài sản có tiềm năng tăng trưởng sẽ giúp nhà đầu tư tránh phụ thuộc quá lớn vào một xu hướng. Điều này đặc biệt quan trọng giúp nhà đầu tư sẵn sàng thích ứng nhanh với xu hướng mới và sự phân hóa sẽ xảy ra với các tài sản như chứng khoán hay bất động sản trong tương lai.
Điều cần điều chỉnh trước tiên, vì thế, không hẳn là tỷ lệ tiền gửi hay cổ phiếu, mà là cách đánh giá chúng. Khi giá của vốn thay đổi, thứ phải được định giá lại không chỉ là tài sản, mà còn là kỳ vọng của chính nhà đầu tư.