
Doanh nghiệp kiến nghị về bất cập cách tính thuế giao dịch liên kết
Ngày 27/10 vừa qua, Công ty CP Phúc Sinh có một tin vui: Thuế TP HCM trao giấy khen cho Phúc Sinh vì đã thực hiện tốt chính sách, pháp luật Thuế 2025.
Chúng tôi rất vui, vì nỗ lực không ngừng trong 2 năm vừa qua; đặc biệt điều này được ghi nhận trong 2 năm gần đây với tình hình kinh tế vĩ mô quốc tế đầy thách thức và để có lợi nhuận tốt, đóng thuế không phải dễ dàng với các doanh nghiệp, nhất là các doanh nghiệp xuất khẩu làm ăn ở các thị trường có nhiều cạnh tranh và rào cản kỹ thuật cao. Tổng cộng trong đợt này, TP HCM sau sáp nhập chỉ có 358 doanh nghiệp được khen.
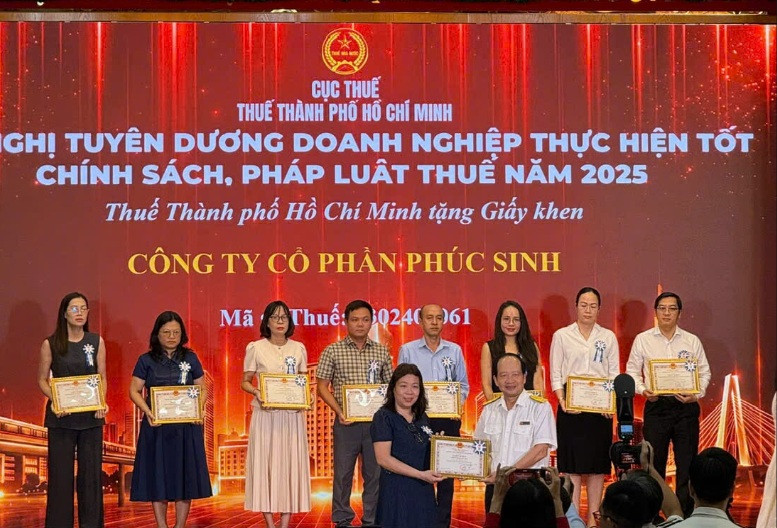
Thực ra đây không phải lần đầu Phúc Sinh được khen vì đóng thuế. Chúng tôi cũng rất nhiều lần nhận bằng khen của Cục thuế hay Tổng cục thuế trước đây, nhưng quả thực 2 năm vừa qua rất thách thức, thế giới biến đổi không ngừng.
Sau khi kiểm sơ bộ số tiền thuế phải nộp lợi nhuận trước 30/10/2026 vì năm tài chính của chúng tôi là 30/9/2026, tôi… choáng váng với số tiền thuế phải đóng chiếm tới khoảng... 48% lợi nhuận trước thuế - một tỷ lệ “khổng lồ” về tổng mức thuế chúng tôi phải đóng.
Nguyên do là theo quy định tại Nghị định 255/2026/NĐ-CP quy định về quản lý thuế đối với các giao dịch liên kết của những doanh nghiệp có quan hệ liên kết (áp dụng từ ngày 1/7/2026), doanh nghiệp chỉ được tính chi phí 30%/EBITDA. Chúng tôi không được tính hết chi phí lãi vay ngân hàng và chi phí hạch toán trước thuế.
Niên độ tài chính 2026, chúng tôi đã có một năm rất nỗ lực, với tăng trưởng doanh thu khoảng 19%, và chúng tôi được truyền cảm hứng, động lực để nỗ lực hơn từ rất nhiều Chính sách của Đảng và Chính phủ, đặc biệt về tăng trưởng hai con số. Năm nay chúng tôi cũng có nhiều sáng tạo để đẩy mạnh kinh doanh, phát triển nhiều thị trường và đổi mới nhiều mặt hàng chế biến sâu. Chúng tôi cũng đẩy mạnh đầu tư vào con người hệ thống.
Tuy nhiên, năm 2026 lãi suất tăng mạnh. Nếu năm trước chúng tôi chỉ vay với lãi suất 4% đến 5% /năm cho hoạt động xuất khẩu thì năm 2026 chúng tôi phải vay đến 9% đến 11% cho hoạt động xuất khẩu. Cùng với đó, giá hàng hóa nguyên liệu tăng nhiều, năm 2026 tăng 200% so với năm 2024. Vì thế chúng tôi phải trả giá vốn cao hơn nhiều cho cùng một tấn nguyên liệu.
Với mục tiêu tiếp tục thúc đẩy kinh doanh và tăng trưởng, khi chi phí lãi vay tăng và giá hàng hóa cao, chúng tôi phải trả gần gấp đôi cho lãi suất lẫn gấp đôi cho giá hàng hóa. Tuy nhiên, chúng tôi lại không được hạch toán chi phí lãi vay ngân hàng trong quy định về giao dịch liên kết.
Nhìn lại thực tế năm kinh doanh và suốt thời gian, chúng tôi nhận thấy mặc dù Nghị định 255 đã được sửa đổi, thay thế hoàn toàn Nghị định số 132/2020/NĐ-CP và Nghị định số 20/2025/NĐ-CP (Nghị định 255), song một số quy định vẫn chưa tạo thuận lợi cho doanh nghiệp trong nước.
Thực ra các nhà máy của chúng tôi đều ở Việt Nam và các nhà máy đều có lãi và đã đóng thuế thu nhập doanh nghiệp 20% theo quy định tại khoản 1, Điều 10, Luật Thuế thu nhập doanh nghiệp số 67/2025/QH15.
Tuy nhiên, sau đó, tính theo quy định của Điểm a) Khoản 3, Điều 16 tại Nghị định 255 quy định về xác định tổng chi phí lãi vay được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp đối với doanh nghiệp có giao dịch liên kết (không quá 30% như nêu trên)*, thì Công ty CP Phúc Sinh còn trả thuế thu nhập doanh nghiệp 48% thay vì 20%. Trước đó, năm 2025, theo quy định cũ tại Nghị định số 132/2020/NĐ-CP và Nghị định số 20/2025/NĐ-CP chưa được sửa đổi, chúng tôi cũng đã phải nộp thuế thu nhập doanh nghiệp - bao gồm thu nhập không được trừ chi phí lãi vay, là 35,6%*.
Nếu muốn phát triển thì chúng tôi phải mua hàng hóa, tăng sản xuất, đầu tư con người và đẩy mạnh xuất khẩu. Tất cả khâu này đều cần tiền và làm với khối lượng lớn thì phải vay ngân hàng. Mà lãi suất tăng cùng giá nguyên liêu tăng thì phải trả lãi suất nhiều cho ngân hàng, tuy nhiên chúng tôi lại không được hạch toán chi phí ngân hàng thì chúng tôi không thể kinh doanh được và phát triển được. Và với thuế thu nhập doanh nghiệp cao như vậy thì bất kỳ doanh nghiệp tư nhân nào cũng sẽ rất khó có nguồn lực để tiếp tục đầu tư vào con người, sản xuất và rất khó cạnh tranh, phát triển thị trường ra thế giới.
Chúng tôi vẫn hy vọng Chính phủ tiếp tục xem xét Nghị định 255 và cho phép các doanh nghiệp hoạt động trong lãnh thổ Việt Nam được tính toàn bộ chi phí lãi vay ngân hàng, khi các doanh nghiệp đã đồng loạt chịu 20% thuế thu nhập doanh nghiệp.
* Điểm a), khoản 3 Điều 16, chương III Nghị định 255/2026/NĐ-CP quy định về quản lý thuế đối với các giao dịch liên kết của những doanh nghiệp có quan hệ liên kết quy định: 3. Tổng chi phí lãi vay được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp đối với doanh nghiệp có giao dịch liên kết:
a) Tổng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ của người nộp thuế được trừ khi xác định thu nhập chịu thuế thu nhập doanh nghiệp không vượt quá 30% của tổng lợi nhuận thuần từ hoạt động kinh doanh trong kỳ cộng chi phí lãi vay sau khi trừ lãi tiền gửi và lãi cho vay phát sinh trong kỳ cộng chi phí khấu hao phát sinh trong kỳ của người nộp thuế;
Phan Minh Thông - Chủ tịch, CEO Phúc Sinh Group