
Lợi nhuận doanh nghiệp ngành sữa phân hóa trong cơn bão chi phí
Bức tranh kinh doanh quý 3 và 9 tháng đầu năm 2026 của ngành sữa ghi nhận đà cải thiện rõ nét nhờ kinh tế phục hồi và xu hướng ưu tiên sản phẩm chăm sóc sức khỏe của người tiêu dùng.
Tuy nhiên, trong khi các "ông lớn" ngành sữa tận dụng tốt sức mạnh quy mô và chủ động cơ cấu sản phẩm để tăng trưởng mạnh mẽ, không ít doanh nghiệp lại đối mặt áp lực gia tăng từ chi phí nguyên liệu nhập khẩu và chi phí tài chính.
Phân hóa trong kết quả ngành sữa
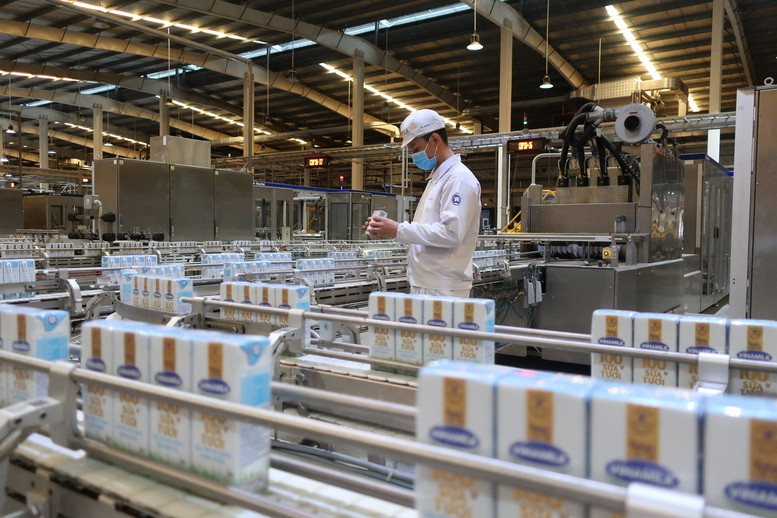
Tiếp tục khẳng định vị thế đầu ngành, Công ty CP Sữa Việt Nam – Vinamilk (HoSE: VNM) vừa công bố kết quả kinh doanh quý 3/2026 đầy tích cực. Doanh thu thuần đạt 18.465 tỷ đồng, tăng 9% so với cùng kỳ. Lợi nhuận sau thuế ghi nhận mức tăng ấn tượng gần 18%, đạt 2.962 tỷ đồng. Động lực tăng trưởng đến từ sự phục hồi đồng đều tại thị trường nội địa (đạt 14.718 tỷ đồng, tăng 9%) lẫn hoạt động xuất khẩu (đạt 3.747 tỷ đồng, tăng 8%).
Cùng với việc đẩy mạnh doanh số, Vinamilk tập trung gia tăng tỷ trọng các nhóm hàng có giá trị gia tăng cao giúp tối ưu hóa hiệu quả hoạt động. Dù biên lợi nhuận gộp giảm nhẹ từ 41,6% xuống 41,4% do áp lực chi phí đầu vào, doanh nghiệp vẫn giữ vững đà tăng trưởng lợi nhuận. Lũy kế 9 tháng, doanh thu thuần Vinamilk đạt 53.461 tỷ đồng (tăng 14,5%) và lợi nhuận sau thuế chạm mốc 8.605 tỷ đồng (tăng hơn 30%). Như vậy, đại gia ngành sữa đã hoàn thành gần 88% kế hoạch lợi nhuận năm.
Một điểm sáng khác gây bất ngờ lớn trên thị trường là Công ty CP Sữa Quốc tế LOF (UpCOM: IDP). Doanh nghiệp ghi nhận màn "đảo chiều" lợi nhuận ngoạn mục. Trong quý 3, doanh thu thuần của LOF đạt 2.148 tỷ đồng, tăng 32,8%. Điểm then chốt nằm ở chỗ giá vốn hàng bán chỉ tăng 12,4%, giúp lợi nhuận gộp vọt tăng 82,9%, nâng biên lợi nhuận gộp từ 29% lên 40%.
Kết hợp cùng việc tiết giảm 12% chi phí bán hàng và 2,6% chi phí quản lý, LOF ghi nhận lợi nhuận sau thuế quý 3 đạt 224 tỷ đồng, cải thiện toàn diện so với khoản lỗ gần 133 tỷ đồng cùng kỳ năm trước. Tính chung 9 tháng, doanh thu của LOF đạt 6.127 tỷ đồng và lợi nhuận sau thuế chạm mức 697 tỷ đồng, chính thức thoát khỏi tình trạng kinh doanh dưới giá vốn của năm ngoái.
Tại Công ty CP Giống bò sữa Mộc Châu - Mộc Châu Milk (HoSE: MCM), dù doanh thu thuần quý 3 giảm nhẹ 3,5% xuống 692 tỷ đồng, lợi nhuận sau thuế vẫn tăng trưởng tới 39%, đạt 39 tỷ đồng. Kết quả này đến từ việc cắt giảm hiệu quả chi phí tài chính và chi phí bán hàng. Lũy kế 9 tháng, Mộc Châu Milk ghi nhận doanh thu 2.194 tỷ đồng và lợi nhuận sau thuế 207,8 tỷ đồng, cùng tăng trưởng dương.
Ở chiều ngược lại, Công ty CP Sữa Hà Nội – Hanoimilk (UpCOM: HNM) là minh chứng rõ nét cho thấy áp lực chi phí vận hành có thể bào mòn thành quả tăng trưởng doanh thu. Trong quý 3, doanh thu thuần của Hanoimilk bứt phá tới 31%, đạt 200 tỷ đồng, kéo theo lợi nhuận gộp tăng 31% lên 36 tỷ đồng.
Tuy nhiên, các gánh nặng chi phí đã kéo lùi kết quả chung. Chi phí tài chính tăng vọt từ 1,7 tỷ đồng lên 8,8 tỷ đồng (chủ yếu là chi phí lãi vay), chi phí bán hàng và chi phí quản lý doanh nghiệp đồng loạt gia tăng. Hệ quả là lợi nhuận thuần từ hoạt động kinh doanh quý 3 của Hanoimilk giảm tới 89%, chỉ còn khoảng 260 triệu đồng. Nhờ khoản lợi nhuận khác gần 4 tỷ đồng, doanh nghiệp mới báo lãi sau thuế quý 3 ở mức 3 tỷ đồng. Lũy kế 9 tháng, dù doanh thu đạt 585 tỷ đồng (tăng 11%), lợi nhuận sau thuế Hanoimilk gần như dậm chân tại chỗ ở mức 14,8 tỷ đồng.
Gánh nặng từ biến động giá nguyên liệu và tỷ giá
Sự phân hóa về biên lợi nhuận giữa các doanh nghiệp xuất phát từ bài toán chi phí đầu vào khắt khe. Theo Hiệp hội Sữa Việt Nam, nguồn cung sữa tươi nguyên liệu trong nước hiện mới đáp ứng khoảng 40% nhu cầu tiêu thụ, khiến 50 - 65% giá thành sản phẩm phụ thuộc vào nguồn sữa bột nhập khẩu.
Dữ liệu thị trường cho thấy giá sữa bột nguyên kem (WMP) và sữa bột gầy (SMP) thế giới liên tục duy trì ở mức cao. Giá WMP bình quân quý 2/2026 ở mức 3.694 USD/tấn, tăng 6,6% so với đáy quý 4/2025. Với độ trễ tồn kho khoảng một quý, chi phí này đã phản ánh trực tiếp vào giá vốn của các doanh nghiệp trong quý 3 và quý 4/2026. Trong khi đó, giá SMP cũng liên tục tăng lên mức 3.644 USD/tấn trong quý 3 do nhu cầu nhập khẩu tích cực từ thị trường châu Á và tồn kho giảm tại Trung Quốc.
Bên cạnh giá hàng hóa, áp lực tỷ giá USD/VND tăng lên bình quân 26.259 đồng cũng làm hụt đi phần lớn chi phí tiết giảm được từ các hợp đồng mua nguyên liệu.
Theo RaboResearch, triển vọng nguồn cung sữa toàn cầu trong quý 4 có thể thu hẹp do chi phí sản xuất tăng cao, biên lợi nhuận bị thu hẹp khiến đà tăng trưởng nguồn cung chậm lại, qua đó duy trì mặt bằng giá đầu vào ở mức cao.
Báo cáo từ Công ty Chứng khoán Mirae Asset chỉ ra rằng thị trường sữa Việt Nam đang chứng kiến bước chuyển dịch quan trọng từ tăng trưởng sản lượng đơn thuần sang tập trung vào các sản phẩm giá trị gia tăng và phân khúc cao cấp. Tốc độ tăng trưởng doanh thu toàn ngành duy trì bình quân 4,1%/năm.
Cấu trúc cạnh tranh ngành hiện đã dần ngã ngũ với rào cản gia nhập thị trường ở mức rất cao. Hiện có hơn 70% tổng giá trị thị trường nằm trong tay 5 doanh nghiệp dẫn đầu gồm Vinamilk, FrieslandCampina, TH True Milk, Nestlé và Abbott.
Theo đánh giá từ Euromonitor, dù đà mở rộng quy mô có phần hạ nhiệt, dư địa tăng trưởng dài hạn của ngành sữa Việt Nam vẫn rất lớn. Tuy nhiên, trong bối cảnh chi phí biến động bất đắc dĩ, lợi thế cạnh tranh và hiệu quả kinh doanh sẽ nghiêng hẳn về những doanh nghiệp có năng lực quản trị tối ưu, chủ động được nguồn cung và sở hữu tiềm lực tài chính đủ mạnh để mở rộng thị phần.
Đình Đại