2 kịch bản của thị trường chứng khoán tháng 11
Theo chuyên gia, từ diễn biến của thị trường chứng khoán và xu hướng những phiên đầu tháng 11, đặt trong bối cảnh vĩ mô và các động lực, có thể đặt ra 3 kịch bản dự báo cho thị trường của tháng gần kề cuối năm 2026.
Các điểm nhấn đáng chú ý
Mặc dù thị trường tháng 10 đã khép lại gần 2 tuần, song những diễn biến đáng chú ý vẫn sẽ tác động kéo dài lên diễn biến thị trường tháng 11/2026.
Ông Nguyễn Thế Minh - Giám đốc Khối Đầu tư Chứng khoán ABS phân tích, trước hết, đó là chuyển động của các nhóm ngành với các nhóm chiết khấu sâu là điểm sáng, độ phân hóa diễn ra mạnh mẽ. Thị trường có sự thay đổi về các nhóm ngành dẫn dắt trong tháng 10, với phần lớn lực tăng tập trung ở các nhóm ngành có cổ phiếu đã chiết khấu sâu trong thời gian qua như Xuất khẩu (Dệt may, Thủy sản), Thép, Xây dựng, Bất động sản. Đà tăng không lan tỏa đồng loạt nhưng có sự luân chuyển nhịp nhàng của dòng tiền. Đặc điểm của các nhóm này là tỷ trọng vốn hóa trên thị trường khá thấp, do đó phản ánh một phần diễn biến ảm đạm của thị trường trong tháng 10. Ngoài ra, tháng 10 diễn ra các biến động về số liệu xuất nhập khẩu, mùa công bố KQKD, thay đổi chênh lệch lãi suất,... dẫn đến những thay đổi nhạy cảm trong vận động của từng nhóm ngành trên thị trường.
Ghi nhận cho thấy động lượng các nhóm ngành cũng phân hóa. Trong tháng 10, xuất hiện sự phân hóa khi động lượng nhóm ngành chưa có tín hiệu cải thiện rõ ràng nhưng tín hiệu giá trị giao dịch bình quân phiên ghi nhận tăng mạnh như: Tài nguyên cơ bản (+34,1%), Thực phẩm (+51,1%), Hàng cá nhân (+67,3%), Xây dựng (+11,5%), Du lịch (+19,5%). Sức mạnh các nhóm ngành đang cải thiện ở Ngân hàng, Bảo hiểm, Bán lẻ, Hàng cá nhân, Hàng & Dịch vụ Công nghiệp. Ở phía ngược lại, động lượng giảm ở nhóm Dịch vụ tài chính, Công nghệ thông tin, Bất động sản, Tiện ích.
Bên cạnh đó, là giá trị giao dịch bình quân của tháng theo từng nhóm ngành; cùng với đó là kết quả kinh doanh đã công bố.
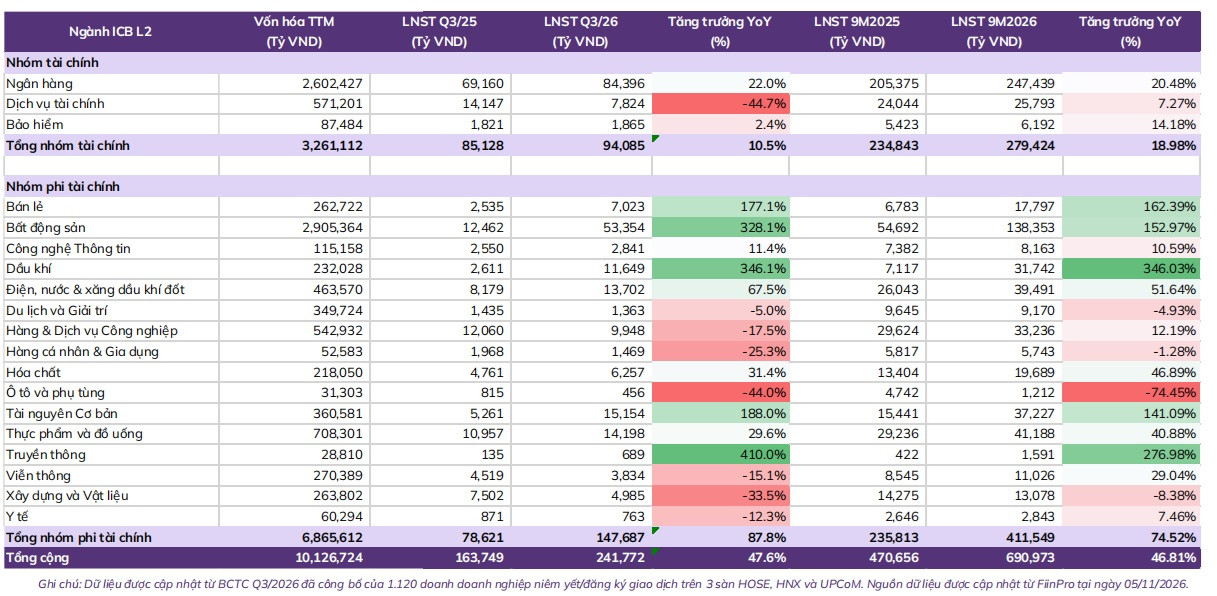
Theo dữ liệu được cập nhật từ BCTC quý III/2026 đã công bố của 1.120 doanh nghiệp niêm yết/đăng ký giao dịch trên 3 sàn HOSE, HNX và UPCoM; Nguồn dữ liệu được cập nhật từ FiinPro tại ngày 05/11/2026, tính đến ngày 05/11/2026, đã có 1.120 doanh nghiệp niêm yết (đại diện khoảng 99,4% vốn hóa toàn thị trường) công bố BCTC hoặc ước tính sơ bộ KQKD quý III/2026, với tăng trưởng LNST so với cùng kỳ nhìn chung ở mức cao, đạt +47,6% svck. Mức tăng trưởng tập trung ở nhóm phi tài chính với các ngành như Bất động sản +328% svck, Dầu khí +346% svck, Bán lẻ +177%, Tài nguyên cơ bản +188%. Nhóm tài chính có sự phân hóa khi ngành Ngân hàng tăng +22% svck trong khi Dịch vụ tài chính giảm -44,7% svck do hoạt động tự doanh kém khả quan trong bối cảnh thị trường điều chỉnh, gây thu hẹp giá trị giao dịch, tạo áp lực cho doanh thu môi giới cũng như tăng trưởng dư nợ margin.
Xu hướng thị trường
Theo các chuyên gia phân tích ABS, trong thế của trung hạn vận động đi ngang trong mô hình giá, thu hẹp dần - đỉnh đáy, điểm tích cực là khối lượng và thanh khoản giao dịch giảm dần ở quá trình đi về cuối mô hình, và lực mua chờ sẵn ở hỗ trợ. Qua đó cho thấy nhà đầu tư chưa sẵn sàng mua quyết liệt mà chỉ giải ngân khi cổ phiếu chiết khấu sâu. Dòng tiền nội tiếp tục hấp thụ khối ngoại bán ra mỗi khi thị trường và cổ phiếu tăng giá mạnh.
ABS dự báo, xu hướng trung hạn tiếp tục diễn biến đi ngang trong biên độ 1.600 -1.900 điểm (cụ thể 1.651–1.933 điểm) cho tới khi giá xác nhận tín hiệu tin cậy bứt phá qua kênh giá kèm theo khối lượng lớn trên biểu đồ tuần.
Tổng quan VN-Index đang duy trì trạng thái đi ngang và hình thành các điểm hỗ trợ quan trọng trong xu hướng này tại các mốc 1.580–1.590 điểm và 1.680–1.690 điểm. Điểm tích cực là thị trường tạo ra các nhịp vận động với biên độ thu hẹp dần trong vùng mô hình tam giác, với khối lượng giao dịch giảm dần. Khi giá phá qua mô hình này sẽ hình thành xu hướng rõ rệt, chuyên gia cho biết.
Về xu hướng trung hạn, theo ABS, chưa có sự thay đổi so với giai đoạn từ tháng 5, thị trường vẫn đang vận động trong biên giá 1.600–1.933 điểm.
Trong nước, các yếu tố vĩ mô đang có tính hỗ trợ tích cực với GDP tăng tốc đạt tăng trưởng cao, động lực đầu tư và giải ngân đầu tư công tăng.
Tuy nhiên, ông Nguyễn Thế Minh lưu ý, dư địa kích thích kinh tế đang hẹp hơn khi CPI bình quân 10 tháng đã lên 4,57% svck, lãi vay thương mại đã tăng khá mạnh. Chu kỳ đầu tư - xây dựng mạnh đang làm gia tăng nhu cầu vốn, thanh khoản và lao động, có thể đẩy chi phí vốn, tiền lương và đầu vào lên cao. Để giải quyết khó khăn này, Chính phủ đã có nhiều giải pháp, hành động quyết liệt giảm chi phí đầu vào sản xuất như giảm lãi suất cho vay từ 1,5–2% tại hơn 20 ngân hàng, giảm 2% giá điện bán lẻ bình quân, hỗ trợ giảm giá xăng dầu… NHNN cũng hỗ trợ thanh khoản cho hệ thống ngân hàng thông qua nghiệp vụ hoán đổi ngoại tệ kỳ hạn 6 tháng. Nguồn ngoại tệ từ xuất siêu hai tháng liên tiếp và FDI thực hiện cao góp phần hỗ trợ tỷ giá tiếp tục xu hướng giảm.

Xét về định giá, tại thời điểm 9/11/2026, chỉ số P/E của VN-Index ở mức 10,67 lần, thấp hơn P/E của VN-Index ở mức đáy thuế quan tháng 4/2025 là 11,57 lần, và xấp xỉ mức P/E của VN-Index thời điểm Covid-19 ở mức 10,0 lần. Thị trường trải qua quá trình suy giảm đã đủ dài, trong khi các điều kiện vĩ mô đang được cải thiện. Do đó, chỉ số VN-Index hoàn toàn có thể hồi phục ở giai đoạn từ nay đến cuối năm.
Theo đó, ABS nhận định, chỉ số VN-Index duy trì xu hướng tại các vùng giá hỗ trợ 1.650-1.690 điểm, làm căn cứ cho xu hướng ngắn hạn tăng hồi phục.
Nhóm chuyên gia phân tích ABS cũng dự báo xu hướng của giai đoạn tới với mức hỗ trợ - kháng cự. Các vùng hỗ trợ và kháng cự: Kháng cự 2: 1.933 -1.960 điểm; Kháng cự 1: 1.840-1.870 điểm; Hỗ trợ 1: 1.651-1.680 điểm; Hỗ trợ 2: 1.586-1.606 điểm.
Dự báo diễn biến VN-Index trong tháng 11/2026
Căn cứ vào các yếu tố trên, các thông tin vĩ mô tích cực cùng với chỉ số giao dịch xác nhận đáy ngắn hạn tại 1.651 điểm, ABS dự báo có 2 kịch bản của VN-Index trong tháng 11/2026.
Kịch bản 1 - Xác suất cao: Thị trường giữ vững mốc hỗ trợ đáy ngắn hạn tại 1.651 điểm, từ đó đi lên trở lại theo trạng thái tăng ngắn hạn với các yếu tố kỹ thuật của giá duy trì vị thế trên MA10 ngày, MACD cho tín hiệu xác nhận giao cắt lên, cấu trúc đỉnh đáy cao dần, thanh khoản sôi động trở lại, bình quân ngưỡng 20 nghìn tỷ/phiên. Dự kiến VN-Index tăng trở lại các ngưỡng chú ý 1.800-1.840-1.870 điểm. Trong quá trình tăng trở lại có các phiên giảm điểm bất ngờ, nhà đầu tư có thể mua lướt sóng hoặc gia tăng cổ phiếu ngắn hạn ở các phiên giảm mạnh.
Kịch bản 2 - Xác suất thấp: Thị trường không giữ được mốc hỗ trợ quan trọng của trung hạn ở 1.600 điểm, cần tính đến yếu tố cấu trúc thị trường sẽ chuyển pha, với các yếu tố thúc đẩy không còn tích cực. VN-Index có thể chiết khấu sâu về quanh mốc 1.500 điểm và tiếp tục tái tích lũy trở lại. "Tuy nhiên, do thời gian điều chỉnh của VN-Index từ tháng 5/2025 đến nay đã đủ dài và tổng biên độ điều chỉnh đã đủ lớn, chúng tôi chưa đánh giá cao kịch bản này trong bối cảnh hiện tại", ông Nguyễn Thế Minh lưu ý.
Giám đốc Khối Đầu tư ABS đánh giá trên quan điểm kỹ thuật VN-Index đang đi ngang khung trung hạn và ngắn hạn cho tín hiệu tăng trở lại. Chuyên gia đề xuất kế hoạch giao dịch ngắn hạn đối với cổ phiếu, theo chiến lược giao dịch hồi phục đối với cổ phiếu theo các mức biên độ phù hợp của xu thế tăng giá thứ cấp, dựa trên mốc kháng cự - hỗ trợ cụ thể trên khung ngắn hạn.
Các nhóm ngành cổ phiếu ưu tiên là Ngân hàng, Chứng khoán, Bất động sản, Đầu tư công.
An Định