Khơi thông thị trường trái phiếu bằng đồng nội tệ: 5 ưu tiên chiến lược
Đến năm 2030, dự báo thị trường trái phiếu bằng đồng nội tệ của Việt Nam hoàn toàn có tiềm năng vươn lên Top 3 thị trường lớn nhất trong khu vực Đông Nam Á.
Làm thế nào để định hình tương lai kinh tế châu Á? Vai trò của thị trường trái phiếu khu vực trong việc cung cấp nguồn vốn dài hạn, và điều này mang lại ý nghĩa gì cho Việt Nam? Đây là những câu hỏi vô cùng quan trọng đối với các nền kinh tế cũng như với Việt Nam trong chu kỳ tăng trưởng mới.
Triển vọng của thị trường trái phiếu bằng đồng nội tệ
Có thể nói ngày nay, ASEAN và Việt Nam đang bước vào một chu kỳ kinh tế vô cùng ấn tượng với sự hội nhập sâu rộng, chuyển đổi số và phát triển hạ tầng đang diễn ra mạnh mẽ tại Việt Nam. Tất cả các kế hoạch này đều đòi hỏi nguồn vốn rất lớn, đặc biệt không chỉ dừng lại ở kênh tín dụng ngân hàng mà còn từ thị trường trái phiếu. Theo đó, thị trường trái phiếu chắc chắn phải đóng vai trò lớn hơn nữa trong bài toán này.
Trong hai thập kỷ qua, thị trường trái phiếu ASEAN đã phát triển từ một kênh huy động vốn nội địa tương đối nhỏ thành một phần đặc biệt quan trọng trong bức tranh tài chính của toàn khu vực. Chính phủ các nước đã phát triển đa dạng thị trường đồng nội tệ, trong khi các doanh nghiệp ngày càng tiếp cận tốt hơn không chỉ với vốn ngân hàng mà còn với các sản phẩm trái phiếu trên thị trường vốn.
Maybank dự báo rằng đến năm 2030, thị trường trái phiếu bằng đồng nội tệ của Việt Nam hoàn toàn có tiềm năng vươn lên Top 3 thị trường lớn nhất trong khu vực. Mức tăng trưởng kinh tế rõ ràng không thể chỉ phụ thuộc duy nhất vào tín dụng ngân hàng.
Nhìn vào nhu cầu tài trợ hạ tầng cho đường cao tốc, cảng biển và năng lượng tái tạo, một thị trường trái phiếu chính phủ vận hành hiệu quả chính là nền tảng cốt lõi. Trong những giai đoạn thị trường biến động - như chúng ta đã thấy trong 12 đến 18 tháng qua trên thị trường cổ phiếu và trái phiếu - việc thị trường trái phiếu bằng đồng USD tương tác linh hoạt với thị trường trái phiếu nội tệ sẽ mang lại nhiều lựa chọn và sự chủ động hơn cho các doanh nghiệp lẫn chính phủ khi kênh huy động bằng USD bị hạn chế hoặc hẹp lại.
Thị trường trái phiếu bằng đồng nội tệ mang tính bổ trợ rất lớn cho hệ thống ngân hàng. Các nhu cầu vốn ngắn hạn có thể đáp ứng qua kênh ngân hàng, trong khi cấu trúc vốn trung và dài hạn sẽ do thị trường trái phiếu đảm nhận. Thị trường trái phiếu đóng góp vào sự phát triển kinh tế theo ba phương diện quan trọng. Trong đó, phương diện then chốt là cung cấp nguồn vốn dài hạn đặc biệt phù hợp cho các dự án quy mô lớn, khơi thông nguồn thanh khoản từ các quỹ hưu trí, công ty bảo hiểm, các nhà quản lý tài sản và hệ thống ngân hàng trong toàn khu vực ASEAN.
Kinh nghiệm từ thị trường trong ASEAN
Chúng ta có thể rút ra những bài học kinh nghiệm gì từ các thị trường trọng điểm trong ASEAN, ví dụ như Malaysia? Tôi có thể nói rằng sự phát triển của thị trường trái phiếu Malaysia không phải ngẫu nhiên mà có. Rất nhiều yếu tố then chốt đã được triển khai, đó là sự quyết liệt từ phía chính phủ trong việc xây dựng đường cong lãi suất chuẩn, minh bạch thông tin và bảo vệ nhà đầu tư, khung pháp lý phát hành hiệu quả, hợp tác khu vực ASEAN, thanh khoản thị trường thứ cấp và sự tham gia tích cực của các nhà đầu tư tổ chức.
Malaysia đã xây dựng một hệ sinh thái rất toàn diện với lộ trình rõ ràng giữa các cơ quan quản lý và chính phủ nhằm bổ trợ lẫn nhau giữa hệ thống ngân hàng và thị trường vốn. Đây không phải là hành trình ngày một ngày hai; chìa khóa cốt lõi chính là tính nhất quán trong thực thi chính sách.
Chúng tôi tin rằng không có một cuộc cải cách đơn lẻ nào có thể tạo nên thị trường ngay lập tức; mà sự tiến bộ phải đến từ từng bước đi nhỏ, đồng bộ nhằm củng cố toàn bộ chuỗi giá trị - từ trái phiếu chính phủ đến doanh nghiệp phát hành, tài trợ dự án, trái phiếu bền vững và vốn ngân hàng.
5 chiến lược ưu tiên
Điều này mang lại ý nghĩa gì cụ thể cho Việt Nam? Chúng tôi nhìn thấy đó là những cơ hội kinh tế và nhu cầu nguồn vốn thực tế đang tạo ra một triển vọng rất năng động. Theo đó, thị trường vốn bắt buộc phải đảm nhận vai trò lớn hơn bên cạnh tín dụng ngân hàng để tạo nên một hệ thống tài chính cân bằng. Trong đó, có 5 ưu tiên chiến lược nổi bật bao gồm:
Thứ nhất, phát triển chiều sâu thị trường vốn nợ bằng đồng nội tệ trên đầy đủ các kỳ hạn trái phiếu chính phủ ngắn, trung và dài hạn.
Thứ hai, tiếp tục củng cố niềm tin nhà đầu tư thông qua sự minh bạch và hoạch định chính sách nhất quán giữa lĩnh vực ngân hàng và thị trường vốn.
Thứ ba, nâng cao hạ tầng kỹ thuật và thanh khoản trên thị trường thứ cấp.
Thứ tư, mở rộng tệp nhà đầu tư tổ chức, khuyến khích sự tham gia rộng rãi của các quỹ đầu tư khu vực và quốc tế.
Thứ năm, thúc đẩy tài chính bền vững, các chuẩn mực ESG và sản phẩm trái phiếu xanh phù hợp với dòng vốn khu vực.
Về mặt định hướng, chúng tôi nhận thấy Việt Nam đang có những tín hiệu rất tích cực với nhiều sáng kiến cải thiện thị trường vốn được triển khai trong khoảng 2-3 năm qua. Về phía chúng tôi, Tập đoàn Maybank đã chính thức đẩy mạnh các hoạt động tại Việt Nam trong 3 - 4 năm gần đây, tập trung vào các sản phẩm trái phiếu chất lượng cao, hợp tác với các tổ chức đa phương trong các giao dịch tiên phong, bao gồm cả trái phiếu bền vững. Chúng tôi tin rằng Việt Nam là một điểm đến tuyệt vời để đóng góp và thụ hưởng vào sự phát triển kinh tế và đón các dòng vốn đầu tư từ khu vực cũng như khắp thế giới.
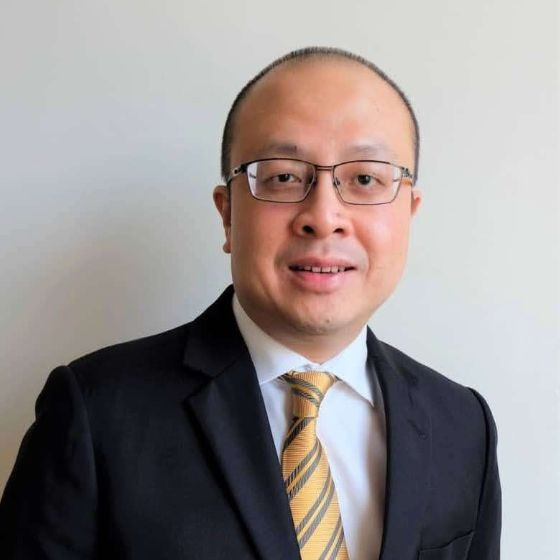
Andrew Lim Wei-Ann, Trưởng bộ phận thị trường trái phiếu khu vực, Maybank IBG