Mua được dự án, chưa chắc được khai thác
Một thương vụ mua bán, sáp nhập (M&A) bất động sản có thể hoàn tất nhưng dự án vẫn chưa thể triển khai. Nghịch lý này cho thấy giá trị đầu tư không chỉ nằm ở tài sản hay tỷ lệ sở hữu, mà còn phụ thuộc vào quyền kiểm soát và khả năng khai thác.
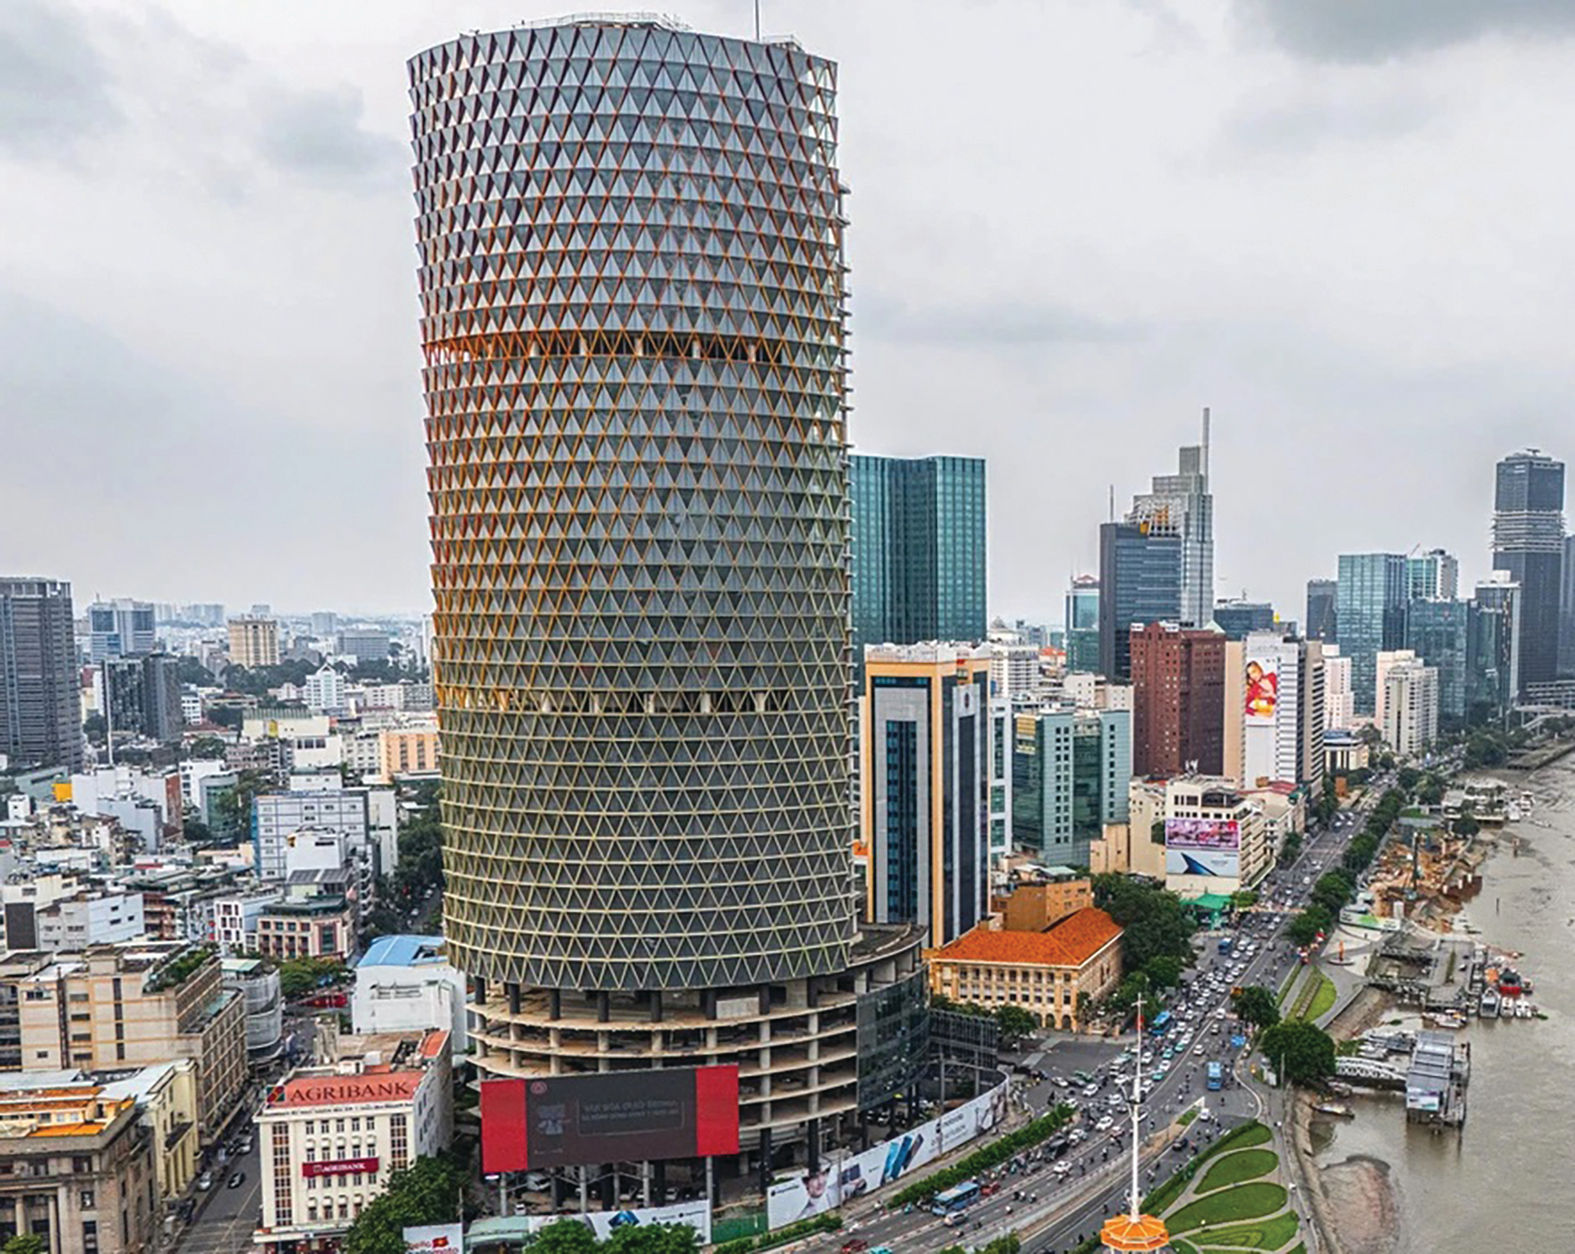
Thị trường bất động sản năm 2026 ghi nhận những diễn biến đáng chú ý. Một thương vụ trị giá 7.666 tỷ đồng tại Thủ Thiêm cho thấy nhà đầu tư có thể bỏ ra khoản vốn lớn để sở hữu 35% doanh nghiệp dự án. Trong khi đó, một cao ốc dang dở bên sông Sài Gòn, sau nhiều năm đình trệ, vẫn phải xử lý những vấn đề về xây dựng trước khi tiếp tục thi công. Hai trường hợp độc lập nhưng cùng đặt ra câu hỏi quan trọng: Nhà đầu tư thực sự mua được gì, kiểm soát được gì và có thể khai thác được gì?
Mua được doanh nghiệp, dự án vẫn có thể mắc kẹt
Trong M&A bất động sản, quỹ đất, vị trí và công trình hiện hữu thường là cơ sở xác định giá trị giao dịch. Tuy nhiên, tài sản vật chất mới phản ánh một phần giá trị đầu tư. Một dự án có vị trí đắc địa, đã triển khai xây dựng vẫn có thể gặp khó khăn nếu chưa đáp ứng đầy đủ các điều kiện pháp lý.
Trường hợp cao ốc dang dở bên sông Sài Gòn là ví dụ đáng chú ý. Theo thông tin công bố tháng 10/2026, doanh nghiệp đã đề xuất phương án xử lý những hạng mục xây dựng sai khác so với giấy phép. Tuy nhiên, việc đề xuất không đồng nghĩa phương án đã được chấp thuận.
Điều này cho thấy khoảng cách giữa sở hữu tài sản và khả năng khai thác có thể rất lớn.
Về pháp lý, cần phân biệt chuyển nhượng dự án bất động sản với mua cổ phần, phần vốn góp tại doanh nghiệp sở hữu dự án. Chuyển nhượng dự án phải đáp ứng các điều kiện theo pháp luật kinh doanh bất động sản. Trong khi đó, mua cổ phần hoặc phần vốn góp trước hết làm thay đổi cơ cấu sở hữu doanh nghiệp, nhưng tùy trường hợp vẫn phải đáp ứng những điều kiện pháp lý liên quan.
Thương vụ tại Thủ Thiêm minh họa vấn đề khác: sở hữu 35% vốn doanh nghiệp dự án không tự động mang lại quyền đơn phương quyết định mọi vấn đề. Quyền quản trị còn phụ thuộc điều lệ doanh nghiệp, thỏa thuận giữa các bên và quy định pháp luật.
Ngay cả khi nắm quyền kiểm soát doanh nghiệp, nhà đầu tư cũng không mặc nhiên có thể triển khai dự án nếu chưa đáp ứng các điều kiện pháp lý cần thiết.
Bởi vậy, một thương vụ M&A cần được đánh giá trên ba phương diện: quyền sở hữu vốn, quyền kiểm soát doanh nghiệp và khả năng triển khai dự án. Ba yếu tố có quan hệ chặt chẽ nhưng không đồng nhất. Hoàn tất giao dịch chưa chắc đồng nghĩa hoàn tất bài toán đầu tư.
Giá mua thấp chưa chắc là thương vụ tốt
Trong hoạt động M&A, giá mua thấp thường được xem là lợi thế. Tuy nhiên, một dự án được chuyển nhượng với mức chiết khấu hấp dẫn chưa chắc đã là thương vụ hiệu quả.
Nếu phải chờ nhiều năm để hoàn thiện điều kiện pháp lý, chi phí vốn và những cơ hội kinh doanh bị bỏ lỡ có thể khiến tổng chi phí đầu tư vượt xa dự tính.
Đáng chú ý, không phải mọi vướng mắc đều có thể giải quyết bằng tiền. Những vấn đề liên quan đến quy hoạch, thủ tục đầu tư, xây dựng hoặc tranh chấp pháp lý có thể phụ thuộc nhiều chủ thể và quy trình khác nhau. Khi thời gian xử lý khó dự báo, rủi ro không chỉ làm tăng chi phí mà còn ảnh hưởng trực tiếp đến tính khả thi của thương vụ.
Vì vậy, nhà đầu tư cần trả lời ba câu hỏi trước khi quyết định giao dịch: Mua được gì? Kiểm soát được gì? Và thực sự triển khai được gì?
Nếu quyền sở hữu không tương xứng với quyền quyết định, cần xem xét lại cấu trúc giao dịch. Nếu dự án chưa đủ điều kiện triển khai, giá mua và tiến độ thanh toán phải phản ánh mức độ rủi ro.
Đặc biệt, khi chưa xác định được phương án pháp lý khả thi, việc tiếp tục theo đuổi thương vụ chỉ vì mức giá hấp dẫn có thể dẫn đến những hệ lụy lớn hơn. Thẩm định pháp lý vì thế không đơn thuần là kiểm tra hồ sơ, mà phải trở thành cơ sở quan trọng để quyết định đầu tư.
Minh bạch pháp lý để khơi thông nguồn lực
Nhìn rộng hơn, M&A bất động sản có ý nghĩa trong quá trình tái phân bổ nguồn lực. Những dự án mà chủ đầu tư hiện hữu không còn đủ năng lực thực hiện có thể được chuyển giao cho nhà đầu tư có tiềm lực tài chính và kinh nghiệm quản trị tốt hơn.
Tuy nhiên, nếu vướng mắc pháp lý tiếp tục kéo dài, dự án có thể chỉ thay đổi chủ sở hữu mà chưa thay đổi được tình trạng đình trệ. Khi đó, nguồn vốn mới chưa tạo ra giá trị tương xứng, trong khi đất đai và tài sản vẫn chưa được khai thác hiệu quả.
Một môi trường pháp lý minh bạch, có khả năng dự báo sẽ giúp nhà đầu tư xác định chi phí, lượng hóa rủi ro và đưa ra quyết định phù hợp. Ngược lại, sự thiếu chắc chắn về thời gian xử lý thủ tục có thể khiến nhà đầu tư yêu cầu chiết khấu lớn hơn hoặc từ bỏ giao dịch.
Điều thị trường cần không phải là nới lỏng tùy tiện các điều kiện pháp luật, mà là sự minh bạch về nghĩa vụ, trình tự xử lý, trách nhiệm của các bên và việc thực thi nhất quán.
Sau cùng, giá trị dự án bất động sản không chỉ nằm ở tài sản đã hình thành, mà còn ở khả năng và thời gian đưa tài sản ấy vào kinh doanh. Minh bạch pháp lý vì thế không chỉ giúp giảm rủi ro giao dịch, mà còn là điều kiện quan trọng để khơi thông nguồn lực đầu tư đang bị đình trệ.
Luật sư TRƯƠNG ANH TÚ - Chủ tịch TAT LAW FIRM