Thuế chống bán phá giá 16% và bài toán của thép Việt
Việc EU áp thuế chống bán phá giá 16% đối với một số sản phẩm thép cán nguội từ Việt Nam, đặt doanh nghiệp xuất khẩu trước sức ép cạnh tranh và yêu cầu thích ứng với các rào cản thương mại.
Từ ngày 17/11/2026, một số sản phẩm thép cán nguội dạng phẳng có xuất xứ Việt Nam chính thức chịu thuế chống bán phá giá khi nhập khẩu vào Liên minh châu Âu (EU). Quyết định được đưa ra sau hơn một năm điều tra, tác động trực tiếp đến hoạt động xuất khẩu của các doanh nghiệp có sản phẩm thuộc diện áp dụng.
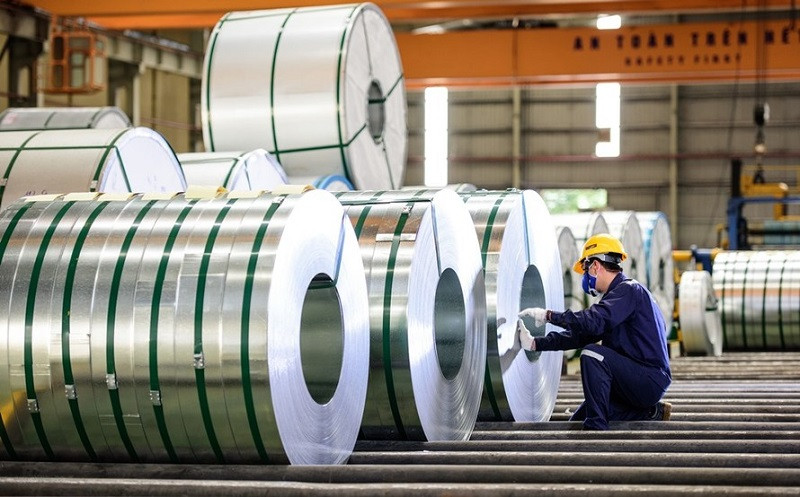
Theo Bộ Công Thương, Ủy ban châu Âu (EC) đã ban hành Quy định thực thi (EU) 2026/2547 về việc áp dụng thuế chống bán phá giá chính thức đối với một số sản phẩm thép cán nguội nhập khẩu từ Việt Nam, Ấn Độ, Nhật Bản, Đài Loan (Trung Quốc) và Thổ Nhĩ Kỳ.
Theo đó, sản phẩm có xuất xứ Việt Nam chịu mức thuế 16%; Ấn Độ 9,5%; Nhật Bản 27,9%; Đài Loan từ 20,7% đến 27% và Thổ Nhĩ Kỳ từ 3% đến 7,8%.
Đối với Việt Nam, EC xác định biên độ bán phá giá 16%, áp dụng thống nhất đối với doanh nghiệp được lựa chọn điều tra bắt buộc, các doanh nghiệp hợp tác khác và các doanh nghiệp xuất khẩu còn lại.
Theo thông tin từ EC, thị trường thép cán nguội dạng phẳng của EU có quy mô khoảng 23,2 tỷ euro, trong khi giá trị nhập khẩu sản phẩm này từ Việt Nam khoảng 125 triệu euro.
Các sản phẩm chịu thuế chủ yếu là thép cán nguội dạng phẳng chưa được phủ, mạ hoặc tráng, thuộc một số mã hàng trong các nhóm 7209, 7211, 7225 và 7226. Một số sản phẩm chuyên dụng, bao gồm thép điện, thép lá đen có độ dày dưới 0,35 mm, thép điện silicon và thép hợp kim tốc độ cao, được loại trừ khỏi phạm vi áp dụng.
Như vậy, mức thuế 16% không áp dụng đối với toàn bộ sản phẩm thép xuất khẩu từ Việt Nam sang EU mà chỉ áp dụng với những mặt hàng thuộc phạm vi điều chỉnh của quy định.
Vụ việc được EC khởi xướng điều tra ngày 18/9/2025, trên cơ sở đơn yêu cầu của Hiệp hội Thép châu Âu (EUROFER). Giai đoạn điều tra bán phá giá được xác định từ ngày 1/7/2024 đến ngày 30/6/2025, trong khi giai đoạn xem xét thiệt hại kéo dài từ ngày 1/1/2022 đến ngày 30/6/2025.
Sau quá trình điều tra, EC kết luận ngành sản xuất thép cán nguội của EU chịu thiệt hại đáng kể do hàng hóa nhập khẩu bán phá giá từ các quốc gia, vùng lãnh thổ bị điều tra.
Theo EC, các yếu tố được xem xét bao gồm tình hình sản xuất, tiêu thụ, thị phần, giá bán, lợi nhuận, đầu tư, việc làm và những chỉ số kinh tế khác. Cơ quan này cho rằng hàng hóa nhập khẩu bán phá giá đã gây áp lực cạnh tranh về giá, góp phần gây thiệt hại cho ngành sản xuất thép cán nguội của EU.
Đáng chú ý, trong quá trình điều tra, EC cũng xem xét cáo buộc về tình trạng thị trường đặc biệt (Particular Market Situation - PMS) tại Việt Nam.
Theo Cục Phòng vệ thương mại (Bộ Công Thương), EC đã xem xét tác động của hàng nhập khẩu từ Trung Quốc, các biện pháp hạn chế xuất khẩu đối với quặng sắt, thép phế liệu và than, mức độ liên kết dọc của các nhà sản xuất, việc sử dụng thép cán nóng có xuất xứ Trung Quốc để sản xuất thép cán nguội cùng một số chính sách, quy định khác của Việt Nam.
Trên cơ sở thông tin thu thập được, EC kết luận không có căn cứ áp dụng quy định về tình trạng thị trường đặc biệt đối với Việt Nam trong vụ việc này. Trong khi đó, EC xác định có tình trạng thị trường đặc biệt ảnh hưởng đến doanh nghiệp Ấn Độ và Đài Loan.
Cục Phòng vệ thương mại đánh giá kết luận trên là tiền lệ có lợi cho doanh nghiệp Việt Nam trong những vụ việc tương tự. Kết quả này có sự đóng góp từ quá trình hợp tác, cung cấp thông tin của Chính phủ Việt Nam và các doanh nghiệp tham gia điều tra.
Tuy nhiên, việc EC không áp dụng quy định về tình trạng thị trường đặc biệt không làm thay đổi quyết định áp thuế chống bán phá giá 16% đối với các sản phẩm thép cán nguội thuộc phạm vi điều chỉnh.
Đối với doanh nghiệp xuất khẩu, mức thuế mới có thể làm gia tăng chi phí đưa hàng hóa vào thị trường EU, ảnh hưởng đến giá bán và khả năng cạnh tranh của sản phẩm thép Việt Nam.
Đặc biệt, với những doanh nghiệp đang thực hiện hợp đồng xuất khẩu hoặc có kế hoạch mở rộng thị trường, việc xác định chính xác chủng loại sản phẩm, mã hàng và mức thuế áp dụng có ý nghĩa quan trọng trong quá trình giao dịch với đối tác.
Trước diễn biến này, Thương vụ Việt Nam tại Bỉ, EU và Luxembourg khuyến nghị doanh nghiệp rà soát mã hàng, mức thuế, chứng từ nhập khẩu và phối hợp với cơ quan chức năng để bảo vệ quyền lợi khi quy định được thực thi.
Cục Phòng vệ thương mại cũng khuyến nghị các doanh nghiệp xuất khẩu nghiên cứu, tuân thủ quy định của EU, đồng thời chủ động cân nhắc khả năng đề nghị rà soát hành chính trong thời gian tới nếu cần thiết.
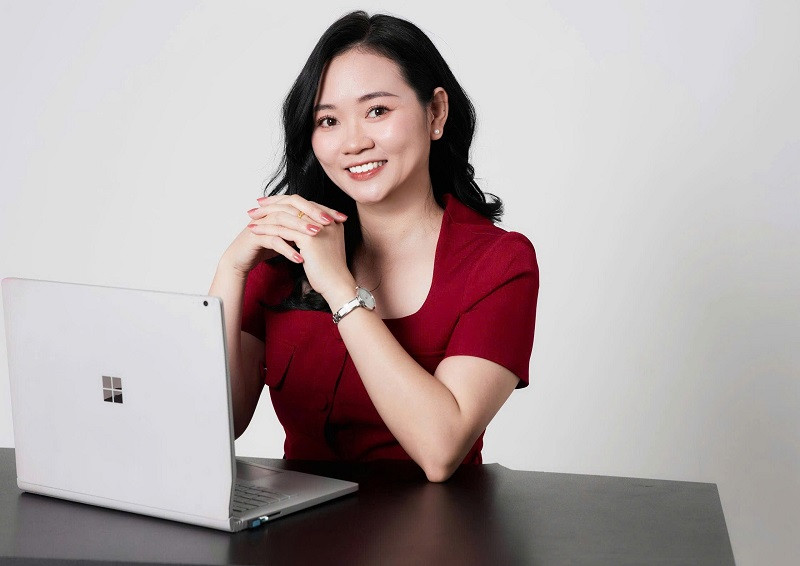
Là một chuyên gia có nhiều năm kinh nghiệm tư vấn hỗ trợ pháp lý cho doanh nghiệp, Luật sư Lê Thị Nhung - Giám đốc Công ty Luật L&A Legal Experts cho rằng, việc EU áp thuế chống bán phá giá 16% đối với một số sản phẩm thép cán nguội của Việt Nam đặt ra yêu cầu doanh nghiệp phải chủ động hơn trong việc tuân thủ các quy định phòng vệ thương mại tại thị trường xuất khẩu.
“Doanh nghiệp cần rà soát kỹ danh mục sản phẩm thuộc diện chịu thuế, đối chiếu mã hàng, hồ sơ xuất xứ và các chứng từ thương mại liên quan. Đặc biệt, cần đánh giá tác động của mức thuế mới đối với những hợp đồng đang thực hiện, từ đó chủ động trao đổi với đối tác để có phương án kinh doanh phù hợp”, Luật sư Lê Thị Nhung khuyến nghị.
Theo Luật sư Lê Thị Nhung, bên cạnh việc tuân thủ quy định của EU, doanh nghiệp cần thường xuyên cập nhật diễn biến các vụ việc phòng vệ thương mại, xây dựng hệ thống quản lý dữ liệu về sản xuất, giá thành và xuất khẩu minh bạch, đầy đủ. Đây là những yếu tố quan trọng khi doanh nghiệp phải cung cấp thông tin hoặc tham gia các thủ tục điều tra, rà soát của cơ quan có thẩm quyền.
“Các doanh nghiệp không nên chỉ tập trung xử lý những khó khăn trước mắt mà cần xây dựng chiến lược ứng phó lâu dài với các biện pháp phòng vệ thương mại. Việc chủ động phối hợp với cơ quan quản lý, hiệp hội ngành hàng và đơn vị tư vấn pháp lý sẽ giúp doanh nghiệp bảo vệ tốt hơn quyền và lợi ích hợp pháp, đồng thời duy trì khả năng cạnh tranh tại thị trường EU”, luật sư nhấn mạnh.
Nguyễn Giang

