Thấy gì từ điểm tập trung tín dụng của ngân hàng quý III/2026?
Trong quý III/2026, bức tranh tín dụng của các ngân hàng thể hiện tín dụng lĩnh vực xây dựng tăng mạnh, cơ cấu cho vay tiếp tục tập trung ở phân khúc khách hàng doanh nghiệp và trung dài hạn.
Bên cạnh lợi nhuận quý III/2026 của các ngân hàng tiếp tục tăng mạnh, dù áp lực dự phòng gia tăng, tín dụng quý này cũng có mức tăng trưởng tích cực.
Trên toàn hệ thống, hết tháng 9, dư nợ tín dụng toàn hệ thống đạt khoảng 20,75 triệu tỷ đồng, tăng 11,59% so với cuối năm ngoái. Phó Thống đốc NHNN Phạm Thanh Hà cho biết, mức tăng này phù hợp với mục tiêu điều hành tín dụng năm nay.
Tín dụng phân hóa dù cơ chế "loại trừ tính room" đã hiệu lực
Tuy nhiên, bức tranh tăng trưởng tín dụng trong quý cũng ghi nhận sự phân hóa mạnh. Một số ngân hàng bứt phá trong bối cảnh dư nợ tài trợ các dự án hạ tầng trọng điểm được loại khỏi room tín dụng.
Thống kê của S&I Ratings ghi nhận tín dụng tại 27 ngân hàng niêm yết trong quý III/2026 tăng 3,2% so với quý trước và lũy kế 12,6% kể từ đầu năm, thấp hơn nhẹ so với cùng kỳ 2025, nhưng vẫn cao hơn mức tăng trưởng của năm 2023 và 2024
Nhóm NHTMCP lớn tiếp tục dẫn đầu mức tăng trưởng tín dụng, với mức tăng 4,5% so với quý trước (+18,7% kể từ đầu năm), và đóng góp 55% dư nợ tăng thêm trong quý. Động lực chính vẫn tập trung tại các ngân hàng có hạn mức tín dụng cao, bao gồm HDB (+8,5% svqt), MBB (+47% svqt) và VPB (+4,0% svqt)
Một số ngân hàng khác có mức tăng trưởng tín dụng đột biến trong quý III/2026 như LPB (+12,1% svqt), NVB (+11,1% svqt), STB (+10,1% svqt). Đáng chú ý, diễn biến này xuất hiện trong bối cảnh NHNN điều hành tín dụng theo hướng linh hoạt và mở rộng có chọn lọc, điển hình là cơ chế cho phép loại trừ dư nợ tài trợ 18 dự án hạ tầng trọng điểm quốc gia khỏi room tín dụng. Ngược lại, VBB (-2,2% svqt), ABB (-1,2% svqt), TPB (-0,7% svqt) và OCB (-0,1% svqt) giảm dư nợ so với quý II/2026.
Lưu ý với một số ngân hàng có mức tăng tín dụng đáng chú ý, cũng có những thay đổi cần theo dõi như thay đổi về cổ đông lớn, lãnh đạo cấp cao hay dịch chuyển chậm từ đà phục hồi lợi nhuận.
Dòng tín dụng tập trung và tăng tốc
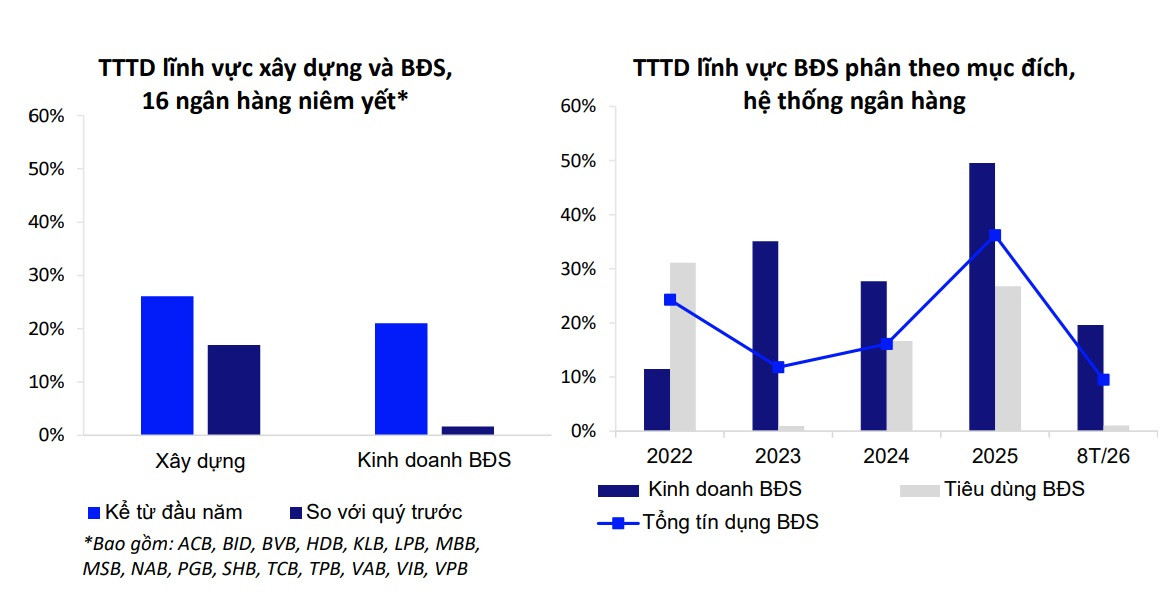
Tín dụng lĩnh vực xây dựng tăng mạnh, theo thống kê của S&I Ratings, trong khi cho vay kinh doanh bất động sản chững lại. Dựa trên 16 ngân hàng công bố số liệu chi tiết, cho vay ở lĩnh vực xây dựng có mức tăng mạnh nhất trong quý III/2026 (+15,4% svqt), đưa tăng trưởng lũy kế lên 25,4% trong 9 tháng đầu năm 2026.
Các chuyên gia phân tích của hãng xếp hạng tín nhiệm S&I Ratings nhận định rằng, diễn biến này phù hợp với xu hướng đẩy mạnh đầu tư các dự án hạ tầng của Việt Nam hiện nay. Ngược lại, dư nợ cho vay kinh doanh bất động sản chỉ tăng 1,6% trong quý, mặc dù vẫn ghi nhận mức tăng 21% kể từ đầu năm.
Đáng chú ý, tăng trưởng tín dụng mảng này có sự phân hóa rõ nét giữa các ngân hàng: TPB (+31,4% svqt), ACB (+25% svqt), HDB (+9,5% svqt) và MBB (+7,3% svqt) vẫn tăng mạnh, trong khi VIB (-6,4% svqt), TCB (-3,7% svqt), VPB (-1,6% svqt) lại giảm dư nợ
Theo kỳ hạn, tín dụng trung và dài hạn tiếp tục tăng nhanh hơn ngắn hạn, lần lượt đạt 14,6% và 9,8% kể từ đầu năm. Xét theo phân khúc khách hàng, tăng trưởng tín dụng khách hàng doanh nghiệp vẫn là động lực chính tại nhiều ngân hàng, trong khi tín dụng mảng bán lẻ phục hồi không đồng đều. S&I Ratings cũng lưu ý các ngân hàng chuyên bán lẻ LPB, VIB đã chủ động dịch chuyển trọng tâm sang phân khúc khách hàng doanh nghiệp nhằm thúc đẩy tăng trưởng tín dụng, với dư nợ cho vay doanh nghiệp tăng lần lượt 51% và 28% so với đầu năm, trong khi tín dụng mảng khách hàng cá nhân lại sụt giảm 15% và 1%
Thống kê của S&I Ratings tương đồng với báo cáo cập nhật về ngành ngân hàng do SSI Research công bố trước đó. Đáng chú ý, tại báo cáo của mình, các nhà phân tích SSI đi sâu vào diễn biến cho vay bất động sản. Đây được xem là thay đổi lớn nhất trong quý khi bóc tách cơ cấu cho vay.
Quan điểm của SSI Research theo đó nêu bật nếu như trong Quý II/2026, các ngân hàng quay lại cho vay chủ đầu tư bất động sản, chiếm khoảng 44% tín dụng mới; thì sang Quý III/2026, dư nợ cho vay chủ đầu tư đi ngang (-0,2% svqt) khi TCB (-5,4%), VPB (-1,6%), MSB (-5,7%) và VIB (-6,4%) cắt giảm tỷ trọng. Nhìn chung, các chuyên gia nhận định tài trợ xây dựng đang trở thành tâm điểm của các ngân hàng và có thể hàm ý hiểu rằng, sự sụt giảm từ dư nợ cho vay bất động sản là hướng tất yếu trong dịch chuyển dòng vốn đến địa chỉ xây dựng hạ tầng vốn đang được ưu tiên.
Chi tiết dịch ở các ngân hàng ghi nhận rõ: TCB đi đầu. Ngân hàng tăng dư nợ xây dựng 50% svqt (+140% sv đầu năm), đồng thời cắt giảm cho vay chủ đầu tư bất động sản, cho vay mua nhà và dịch vụ tài chính.
MBB và HDB duy trì cơ cấu cân bằng, tăng trưởng cả cho vay chủ đầu tư bất động sản (lần lượt +7,3% và +9,5% svqt) và xây dựng (lần lượt +9,1% và +17,8%).
TPB đi ngược xu hướng. Ngân hàng tăng cho vay chủ đầu tư bất động sản (+6,7% svqt, +64,9% so với đầu năm) trong khi thu hẹp dư nợ xây dựng (-7,9%), thương mại (-7,6%) và bán lẻ (-1,3%).
Tăng trưởng tín dụng bán lẻ (cho vay hộ gia đình và cá nhân) chủ yếu đến từ ACB (+18,5%), VPB (+15,0%) và HDB (+13,9%).
Bên cạnh đó, cho vay mua nhà tiếp tục chậm lại (+1,3% svqt, +7,2% sv đầu năm): ACB tăng 2,7%, VPB tăng 2,8%, còn TCB đi ngang. Lãi suất thả nổi cho vay mua nhà ở mức 12-15% và nguồn cung nhà ở vừa túi tiền hạn chế tiếp tục kìm hãm nhu cầu của người mua để ở.
"Thay vì chạy đua quy mô, nhóm NHTMNN tập trung vào chất lượng tín dụng, cơ cấu kỳ hạn và lựa chọn ngành để tối đa hóa lợi suất tài sản với rủi ro thấp", SSI Research nhận định.
Với diễn biến dòng tín dụng đang chảy vào những khu vực ưu tiên, có thể thấy cơ chế nới van tín dụng có chọn lọc đang dịch chuyển ngành ngân hàng từ giai đoạn "chạy đua quy mô diện rộng" sang con đường hướng về năng lực thu xếp vốn trung dài hạn, chi phí vốn và chất lượng quản trị rủi ro dự án. Về dài hạn, đây là bước đệm tích cực giúp giảm sự phụ thuộc quá mức vào chu kỳ đầu cơ bất động sản, nhưng trong ngắn hạn sẽ thử thách năng lực quản trị thanh khoản và bài toán duy trì biên lợi nhuận của từng nhà băng.
Lê Mỹ


