Theo TS Nguyễn Thị Thu Hà, Giám đốc Trường Đào tạo cán bộ kiêm Phó trưởng ban Chỉ đạo ESG - Agribank, khoảng cách giữa nhu cầu vốn tín dụng đầu tư ban đầu và thời điểm hình thành doanh thu từ tín chỉ carbon, là một trong những thách thức đối với phát triển thị trường carbon tại Việt Nam hiện nay...
Theo TS Nguyễn Thị Thu Hà, thị trường carbon không chỉ là câu chuyện hình thành sàn giao dịch hay ban hành quy định về hạn ngạch phát thải. Đằng sau một tín chỉ carbon được giao dịch là cả chuỗi công việc, từ xác định tiềm năng giảm phát thải, xây dựng và triển khai dự án, đo lường, báo cáo, thẩm định kết quả đến cấp tín chỉ và tìm kiếm người mua.
Trong khi đó, nguồn vốn thường phải được huy động ngay từ giai đoạn đầu, còn doanh thu từ tín chỉ chỉ có thể hình thành sau khi dự án hoàn thành các bước cần thiết. Khoảng cách này đặt ra yêu cầu mới đối với hoạt động cấp tín dụng, thẩm định dự án và quản trị rủi ro của ngân hàng.
Hiện thế giới có 87 chính sách định giá carbon đã được triển khai. Các cơ chế định giá các bon trực tiếp bao phủ hơn 29% lượng phát thải khí nhà kính toàn cầu, trong khi nguồn thu ngân sách từ định giá carbon đạt hơn 107 tỷ USD trong năm 2025. Những con số này cho thấy định giá carbon đang trở thành công cụ kinh tế quan trọng, vừa phục vụ mục tiêu môi trường, vừa tạo nguồn lực tài chính và tác động đến quyết định đầu tư, sản xuất, kinh doanh.
Bà Hà chia sẻ: "Tại Việt Nam, tiềm năng phát triển thị trường carbon gắn với các lĩnh vực như nông nghiệp, lâm nghiệp và chăn nuôi. Đây là những lĩnh vực vừa chịu tác động của biến đổi khí hậu, vừa có khả năng tạo giá trị kinh tế thông qua giảm phát thải, hấp thụ carbon và phát triển mô hình sản xuất bền vững".
Nhằm đón đầu xu hướng phát triển, Agribank đã hỗ trợ 29.000 khách hàng đầu tư vào hoạt động trồng rừng và giảm phát thải. Đây là cơ sở để ngân hàng tham gia hỗ trợ các hoạt động tạo ra giá trị carbon trong nền kinh tế. Tuy nhiên, một dự án đáp ứng tiêu chí xanh chưa chắc tạo ra tín chỉ carbon, ngược lại, dự án có khả năng tạo tín chỉ cũng lại không đáp ứng đầy đủ điều kiện cấp tín dụng của ngân hàng. Đây chính là điểm nghẽn trong để hỗ trợ tín dụng cho khách hàng, bà Hà chia sẻ.
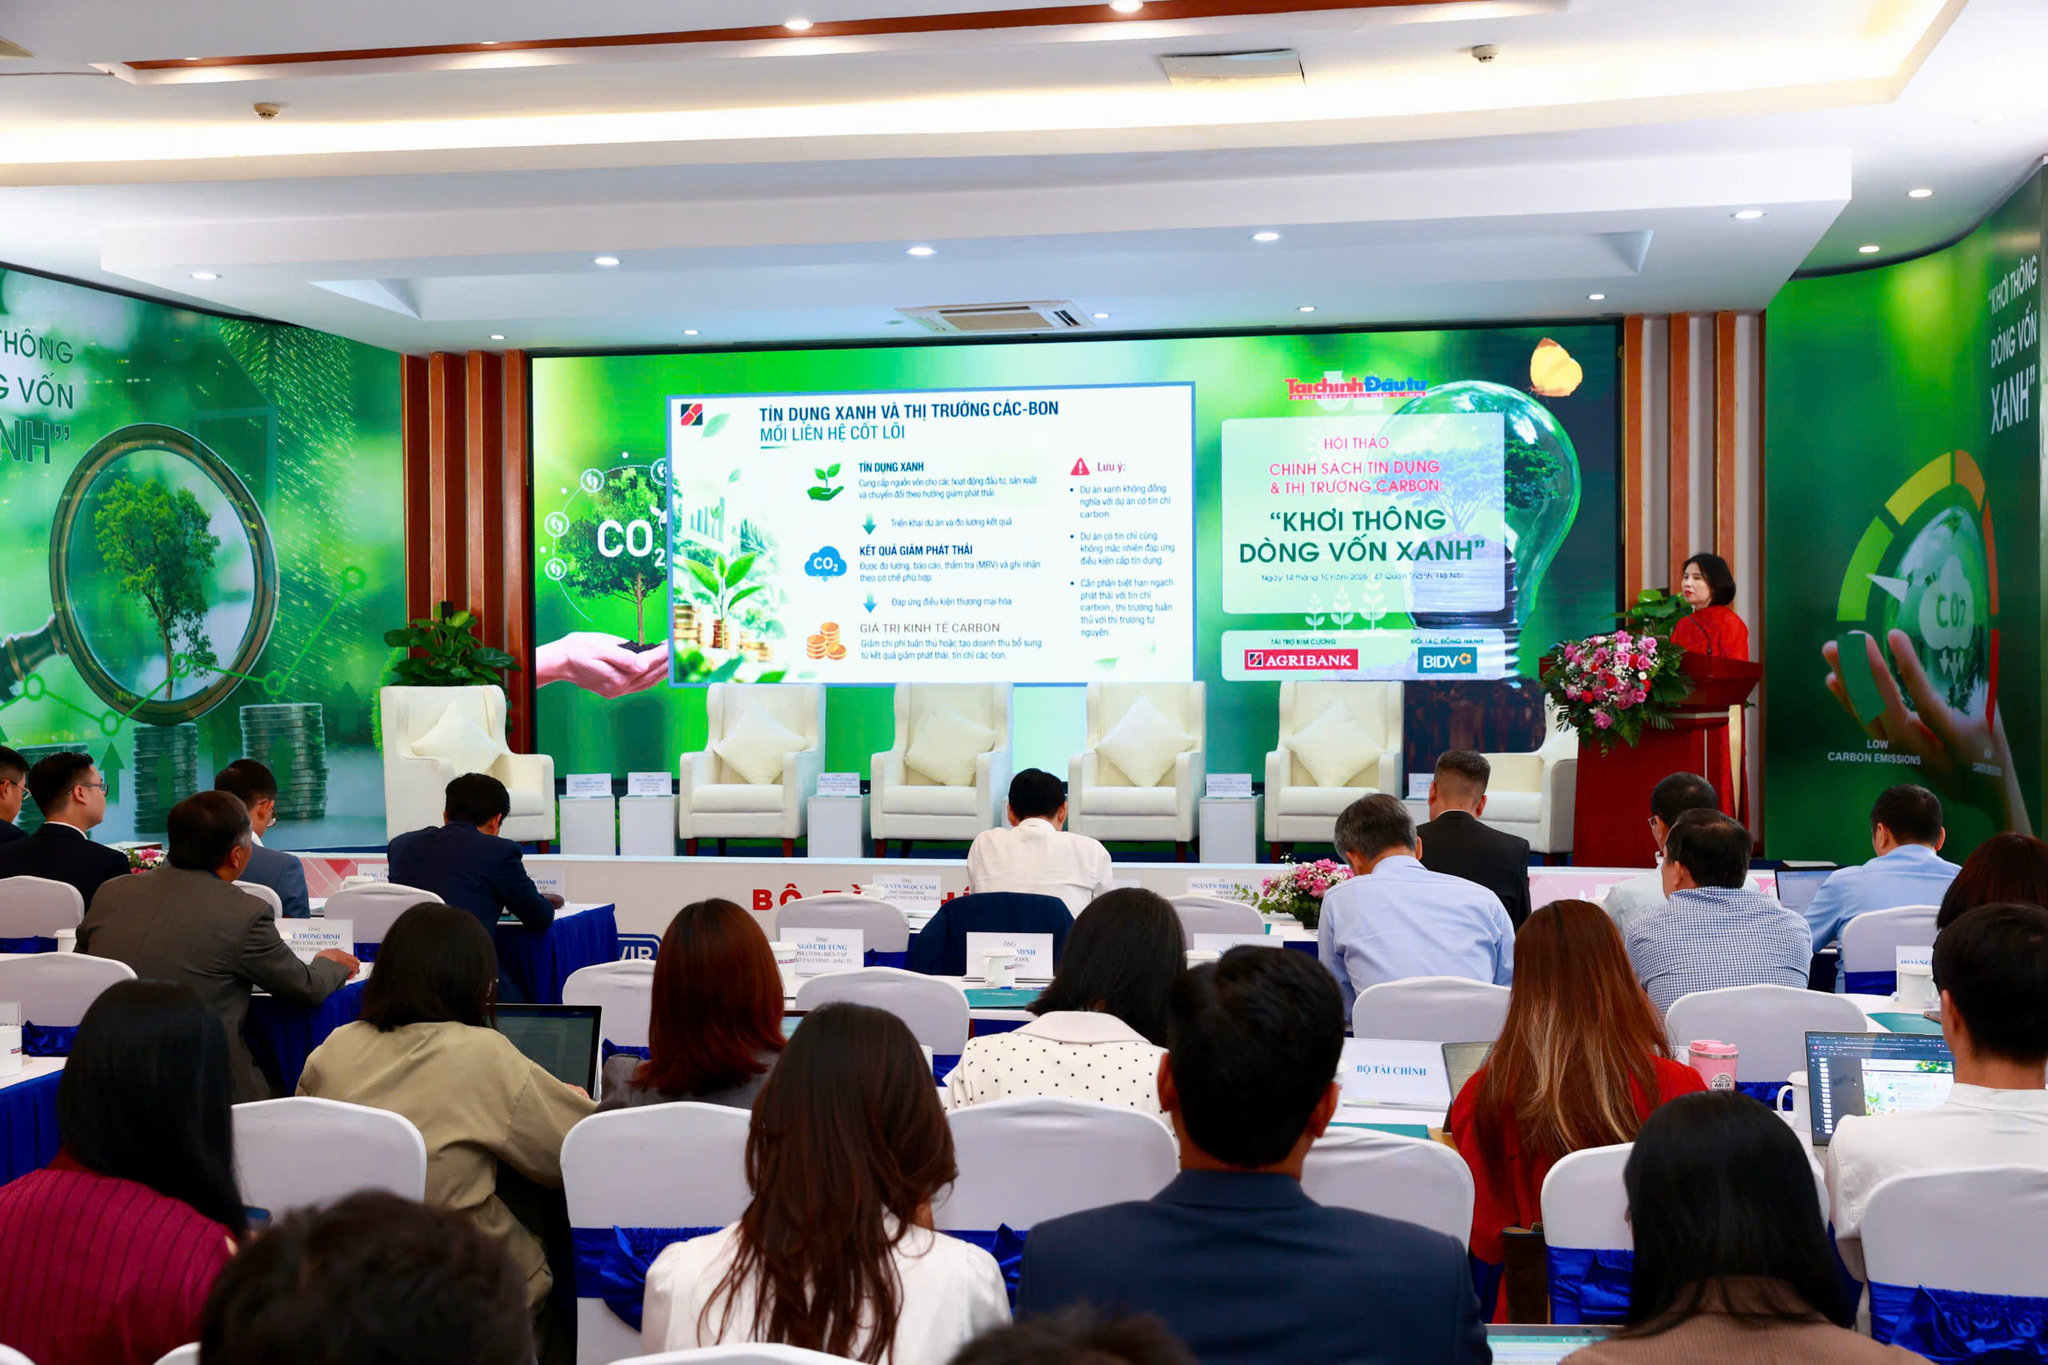
Tại Hội thảo Chính sách tín dụng và thị trường carbon: "Khơi thông dòng vốn xanh” do Báo Tài chính - Đầu tư tổ chức, nhiều chuyên gia cho biết, kể từ khi sàn giao dịch carbon trong nước bắt đầu vận hành, đến ngày 29/6/2026, mới có 7 tín chỉ được giao dịch, tổng giá trị khoảng 170 triệu đồng. Trong đó, 6 tín chỉ được giao dịch ngay trong phiên đầu tiên và một tín chỉ được giao dịch trong tháng 9/2026.
Điều này cho thấy, quy mô giao dịch còn nhỏ, thị trường giao dịch tín chỉ carbon mới chỉ ở giai đoạn khởi đầu, trong khi việc chuẩn bị dự án có khả năng tạo tín chỉ và đáp ứng yêu cầu thẩm định vẫn cần nhiều thời gian, nguồn lực. Vì vậy, doanh nghiệp và ngân hàng cần chuẩn bị từ sớm về dự án, dữ liệu và nguồn vốn tín dụng để tận dụng cơ hội khi thị trường phát triển.
Tháo gỡ điểm nghẽn từ đâu?
Theo Agribank, ba điểm nghẽn trong chuỗi giá trị carbon nằm ở năng lực chuẩn bị dự án, dữ liệu phát thải và độ chắc chắn của nguồn thu từ tín chỉ carbon.
Thứ nhất, năng lực chuẩn bị dự án xanh còn hạn chế. Doanh nghiệp không chỉ cần xác định công nghệ, phương án đầu tư và hiệu quả sản xuất, kinh doanh mà còn phải hiểu các tiêu chí xanh, xác định tiềm năng giảm phát thải và xây dựng phương án đáp ứng yêu cầu đo lường, báo cáo, thẩm định. Ngân hàng phải có năng lực hỗ trợ khách hàng đánh giá phương án đầu tư, nhận diện rủi ro và lựa chọn công nghệ phù hợp. Nếu thiếu sự chuẩn bị ngay từ đầu, dự án có thể gặp khó khăn khi tiếp cận vốn tín dụng hoặc không tạo ra lượng tín chỉ như kỳ vọng.
Thứ hai, dữ liệu phát thải còn phân tán và khó chuẩn hóa. Để xác định lượng phát thải được cắt giảm, doanh nghiệp cần có dữ liệu về hoạt động sản xuất, nguyên liệu đầu vào, năng lượng sử dụng và các tác động phát sinh trong chuỗi cung ứng.
Theo đó, với doanh nghiệp tham gia chuỗi cung ứng quốc tế, yêu cầu dữ liệu còn mở rộng đến các nguồn phát thải gián tiếp, đòi hỏi sự phối hợp giữa nhà sản xuất, nhà cung ứng, đơn vị vận chuyển và các chủ thể liên quan. Dữ liệu cần được thu thập nhất quán, có khả năng kiểm chứng, đáp ứng yêu cầu môi trường, xã hội và quản trị doanh nghiệp (ESG).
Bên cạnh chi phí xây dựng hệ thống dữ liệu, doanh nghiệp còn phải tính đến chi phí đo lường, báo cáo và thẩm định (MRV), cũng như chi phí thuê tổ chức độc lập xác minh kết quả. Đây đều là những khoản chi phát sinh trước khi tín chỉ có thể hoàn tất thủ tục để đưa ra thị trường.
Thứ ba, nguồn thu từ tín chỉ carbon chưa có độ chắc chắn cao. Từ lúc hình thành ý tưởng đến khi dự án tạo ra tín chỉ đủ điều kiện giao dịch là một quá trình dài. Doanh nghiệp phải tính đến lượng tín chỉ thực tế được xác nhận, giá bán, khả năng tìm người mua và điều kiện thanh toán.
Những điều trên khiến việc xây dựng phương án tài chính khó khăn, nhất là với dự án cần vốn đầu tư lớn nhưng thời gian thu hồi vốn kéo dài. Đây cũng là thách thức đối với ngân hàng khi đánh giá dòng tiền và khả năng trả nợ của khách hàng.
Trước những điểm nghẽn trên, bà Hà cho rằng các nhà băng cần mở rộng vai trò từ cung cấp tín dụng sang hỗ trợ chuẩn bị dự án, tư vấn quản trị rủi ro và kết nối các nguồn lực cho quá trình chuyển đổi xanh. Một dự án carbon có thể cần sự tham gia của doanh nghiệp, ngân hàng thương mại, chuyên gia công nghệ, đơn vị đo lường và thẩm định cùng các tổ chức tài chính khí hậu. Ngân hàng có thể kết nối các chủ thể này, hỗ trợ doanh nghiệp hoàn thiện phương án đầu tư, xác định rủi ro và tiếp cận nguồn vốn tín dụng phù hợp.
Bên cạnh vốn tín dụng, ngành ngân hàng có thể tìm kiếm cơ hội kết nối với các quỹ khí hậu, quỹ đầu tư xanh và tổ chức phát triển quốc tế như Quỹ Khí hậu Xanh (GCF), JICA, IFC, Ngân hàng Thế giới và Ngân hàng Phát triển châu Á (ADB).
Có thể nói, sự kết nối này có thể góp phần đa dạng hóa nguồn vốn, hỗ trợ các dự án có thời gian hoàn vốn dài và bổ sung vốn tín dụng cho các doanh nghiệp khi tham gia vào thị trường carbon.