Đề xuất thu 1% giá trị chuyển nhượng bất động sản tại các khu vực TOD đang thu hút sự quan tâm của thị trường, đặc biệt là cách xác định khoản thu và nguy cơ phát sinh thêm chi phí cho người mua nhà.
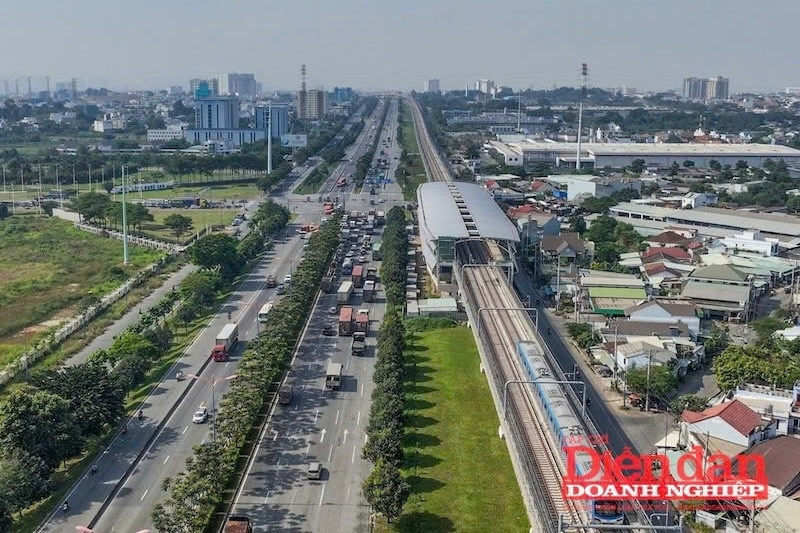
TP HCM đang xây dựng dự thảo Nghị quyết của HĐND thành phố nhằm quy định cơ chế thu trong các khu vực phát triển đô thị theo định hướng giao thông công cộng (TOD), từ phạm vi khoản thu, cách tính, mức thu đến thẩm quyền và quy trình thực hiện.
Đáng chú ý, dự thảo đề xuất hai nguồn thu chính. Thứ nhất là khoản thu đối với phần diện tích sàn xây dựng tăng thêm khi điều chỉnh chỉ tiêu sử dụng đất quy hoạch hoặc các chỉ tiêu kinh tế - kỹ thuật. Thứ hai là khoản thu từ giá trị gia tăng của đất, dự kiến ở mức 1% giá trị chuyển nhượng quyền sử dụng đất, nhà ở hoặc bất động sản trong lần giao dịch đầu tiên đủ điều kiện kể từ khi chính sách bắt đầu được áp dụng tại khu vực TOD.
Theo đề xuất, khoản thu này được thực hiện cùng thời điểm kê khai các khoản thuế, phí phát sinh từ giao dịch và là nghĩa vụ tài chính bổ sung, không thay thế thuế chuyển nhượng bất động sản hiện hành.
Tuy nhiên, điểm đáng chú ý không chỉ nằm ở mức thu 1% mà còn ở cách xác định giá trị làm căn cứ tính khoản thu. Nếu tính trên toàn bộ giá trị chuyển nhượng thay vì phần giá trị thực sự tăng thêm nhờ đầu tư hạ tầng TOD, chính sách có thể tạo ra những trường hợp chưa tương xứng giữa nghĩa vụ tài chính và lợi ích mà bất động sản nhận được.
Theo bà Lê Thị Huyền Trang - Tổng Giám đốc JLL Việt Nam, việc Nhà nước thu hồi một phần giá trị bất động sản tăng thêm nhờ đầu tư công là có cơ sở, nhất là khi các dự án metro đòi hỏi nguồn vốn rất lớn. Theo số liệu JLL công bố, trong giai đoạn 2012-2026, giá căn hộ sơ cấp tại các phường nằm trong phạm vi khoảng 1 km quanh nhà ga metro tăng bình quân 15-16%/năm, trong khi khu vực còn lại tăng khoảng 9%/năm. Kết quả này cho thấy hạ tầng giao thông công cộng có thể tạo ra sự khác biệt đáng kể về giá trị bất động sản.
Dù vậy, theo bà Trang, việc áp dụng mức thu 1% trên toàn bộ giá trị chuyển nhượng có thể chưa phản ánh đúng bản chất của cơ chế khai thác giá trị tăng thêm từ đất. Bởi giá trị bất động sản có thể tăng do nhiều nguyên nhân, bao gồm diễn biến chung của thị trường, hoạt động cải tạo, đầu tư của chủ sở hữu hoặc lợi thế từ hạ tầng. Ngược lại, có những trường hợp người dân phải bán nhà thấp hơn giá vốn nhưng vẫn phát sinh khoản thu nếu giao dịch thuộc diện áp dụng.
Từ đó, chuyên gia JLL đề xuất nghiên cứu cơ chế miễn, giảm đối với các giao dịch không có lãi, bán lỗ, thừa kế, tặng cho hoặc chuyển nhượng nội bộ. Về dài hạn, việc tính thu trên phần giá trị tăng thêm thực tế thay vì toàn bộ giá trị giao dịch cũng cần được cân nhắc.
Bà Trang cũng cho rằng cần nghiên cứu phân tầng mức thu theo khoảng cách đến nhà ga, bởi những bất động sản nằm gần nhà ga có thể hưởng lợi nhiều hơn so với tài sản ở khu vực xa hơn. Việc xác định phạm vi áp dụng cần tính đến khoảng cách đi bộ thực tế, đặc điểm nhà ga và mức độ kết nối hạ tầng.
Bên cạnh phương pháp tính thu, vấn đề cần được quan tâm là khả năng phát sinh thêm nghĩa vụ tài chính đối với các giao dịch bất động sản tại khu vực TOD.Nếu khoản thu mới làm tăng chi phí giao dịch, người bán có thể tính toán đưa phần chi phí phát sinh vào giá chuyển nhượng. Với các dự án bất động sản, doanh nghiệp cũng có thể cân nhắc phân bổ chi phí vào phương án kinh doanh, qua đó tạo thêm áp lực lên giá bán.
Tuy nhiên, mức độ chuyển dịch chi phí sang người mua còn phụ thuộc vào cung cầu, khả năng thương lượng và tình hình thanh khoản của từng phân khúc, không đồng nghĩa giá nhà chắc chắn tăng tương ứng 1%.
Ở góc độ cơ chế tạo nguồn thu, ông Lê Hoàng Châu, Chủ tịch Hiệp hội Bất động sản TP HCM (HoREA) cho rằng TP HCM cần nghiên cứu thêm các khoản thu ổn định, lâu dài từ hoạt động thương mại, dịch vụ và ngành nghề trong khu vực TOD, thay vì chỉ tập trung vào các khoản thu một lần. Đồng thời, cần tính toán để tránh chồng lấn với những khoản thuế, phí hiện hành.
Theo nguyên tắc được đề xuất, nguồn thu từ khai thác giá trị tăng thêm tại khu vực TOD sẽ được nộp ngân sách, theo dõi và hạch toán riêng, ưu tiên dành cho phát triển đường sắt đô thị, hạ tầng kết nối và các hạng mục trực tiếp phục vụ TOD.
Để chính sách phát huy hiệu quả, ông Châu đề xuất TP HCM cần làm rõ ranh giới khu vực áp dụng, đối tượng chịu thu, phương pháp xác định giá trị tính thu và cơ chế xử lý những trường hợp đã thực hiện nghĩa vụ tài chính tương ứng.
Đặc biệt, theo ông Châu, nguyên tắc không thu trùng trên cùng một phần giá trị tăng thêm cần được bảo đảm. Đây là cơ sở quan trọng để cơ chế khai thác giá trị từ đất tại các khu vực TOD vừa tạo nguồn lực cho đầu tư hạ tầng, vừa hạn chế phát sinh những nghĩa vụ tài chính thiếu hợp lý đối với người dân và doanh nghiệp.