Tỷ giá USD/VND trong quý III/2026 là một điểm sáng đáng chú ý với áp lực suy giảm đáng kể, bất chấp các rủi ro lạm phát và thâm hụt thương mại.
Trong quý III, tỷ giá USD/VND giảm trên cả thị trường tự do và thị trường chính thức, với mức giảm tương ứng là 2,9% và 1,2%. Trong đó, tỷ giá tự do đã giảm mạnh hơn 8% so với mức đỉnh trong tháng 3. Nếu nhìn vào diễn biến từ cuối tháng 7 đến nay, đã có nhiều thời điểm tỷ giá tự do thấp hơn tỷ giá chính thức.
Theo ông Nguyễn Hoàng Linh - Giám đốc Nghiên cứu và Phân tích, Công ty TNHH Quản lý quỹ Đầu tư Chứng khoán Vietcombank (VCBF), diễn biến tỷ giá với áp lực suy giảm trong quý III đến từ ba yếu tố chính.
Thứ nhất, lãi suất tiết kiệm bằng đồng Việt Nam tiếp tục neo cao, làm giảm động lực găm giữ đồng USD.
Thứ hai, nhu cầu vàng trong nước đã hạ nhiệt đáng kể, cùng với diễn biến giá vàng thế giới tiếp tục giảm từ cuối tháng 3 đến nay. Điều này làm giảm nhu cầu ngoại tệ để nhập khẩu vàng.
Thứ ba, tỷ giá được hỗ trợ tích cực từ những biện pháp hiệu quả của Chính phủ nhằm hạn chế các hoạt động kinh doanh trái phép gây chảy máu ngoại tệ.
Ông Trần Đức Anh - Giám đốc Kinh tế Vĩ mô và Chiến lược thị trường, Chứng khoán KB Việt Nam (KBSV) nhìn nhận, xu hướng tỷ giá giảm rõ nét trong quý III, có yếu tố đến từ nguồn cung ngoại tệ gia tăng, nhờ ba động lực chính: Đầu tiên là giải ngân FDI duy trì khả quan (lũy kế 9 tháng 2026 đạt 21,07 tỷ USD, +12,1% YoY).
Bên cạnh đó cán cân thương mại tháng 9 chuyển biến tích cực với mức xuất siêu 1,27 tỷ USD, lần đầu tiên ghi nhận thặng dư trong năm 2026; và hoạt động huy động vốn quốc tế của khối ngân hàng và doanh nghiệp tiếp tục được triển khai, với một số khoản vay hợp vốn quy mô lớn như HDBank (721 triệu USD) và VinFast (200 triệu USD).
Ngoài ra, theo ông Đức Anh, chênh lệch lãi suất VND–USD liên ngân hàng trung dài hạn (1 tuần-6 tháng) vẫn duy trì trạng thái dương, làm tăng chi phí cơ hội nắm giữ USD và giúp hạn chế hoạt động đầu cơ ngoại tệ.
Bước sang 3 tuần đầu tháng 10, tỷ giá USD/VND vẫn đang tiếp tục giữ được sự ổn định với áp lực không quá căng và có xu hướng giảm, đặc biệt trong nửa cuối tháng.
Tại Vietcombank, tỷ giá bán USD giảm từ 26.180 đồng/USD ngày 1/10 xuống 26.020 đồng/USD ngày 24/10, tương đương giảm 160 đồng/USD.
Tỷ giá trung tâm của Ngân hàng Nhà nước biến động trong biên độ hẹp, tăng từ 25.624 đồng/USD đầu tháng lên mức cao nhất 25.646 đồng/USD ngày 14/10, trước khi điều chỉnh xuống 25.627 đồng/USD vào ngày 24/10. Diễn biến này cho thấy áp lực tỷ giá có dấu hiệu hạ nhiệt trong tháng 10, với tỷ giá tại các ngân hàng thương mại giảm dần về cuối kỳ.
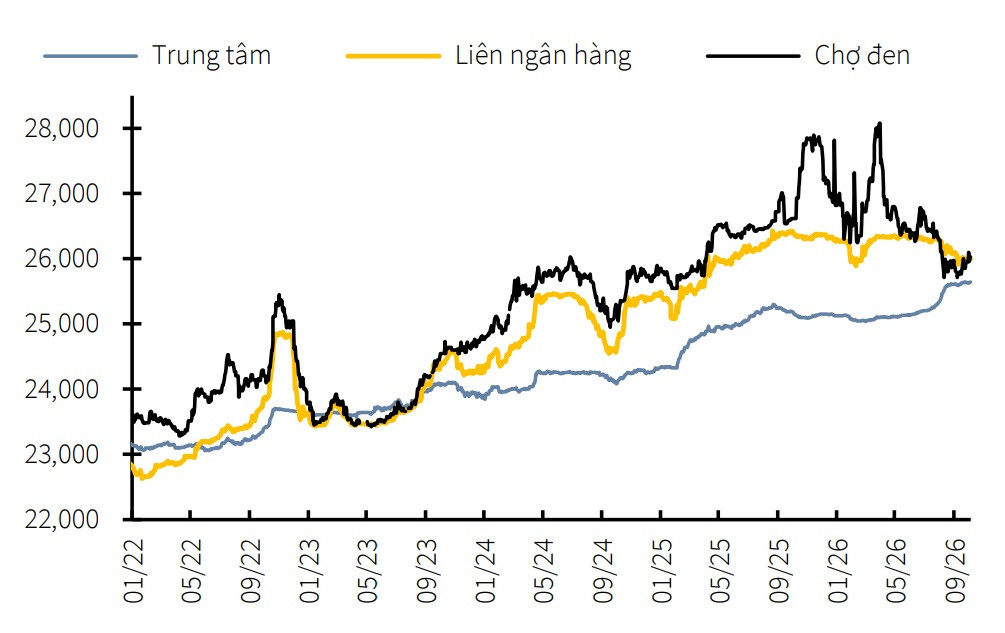
Theo chuyên gia VCBF, về triển vọng trong quý IV, tỷ giá nhiều khả năng tiếp tục theo xu hướng ổn định. Tuy nhiên, ông Nguyễn Hoàng Linh nhấn mạnh, chúng ta cũng không nên thiếu cảnh giác đối với rủi ro tỷ giá.
Đặc biệt, theo ông Linh, trong bối cảnh Fed vừa tăng lãi suất trở lại trong tháng 9 vừa qua và dự kiến có thể có thêm ít nhất một lần tăng trong năm nay và năm sau, đồng USD mạnh lên trên toàn cầu có thể tạo áp lực lên tỷ giá.
Bên cạnh đó, xu hướng lợi suất trái phiếu dài hạn tăng lên trên toàn cầu có thể khiến thị trường tài chính toàn cầu biến động, dẫn đến những đợt rút vốn khỏi các thị trường mới nổi và gây áp lực lên tỷ giá Việt Nam.
Ở góc nhìn của KBSV, ông Trần Đức Anh cho rằng rủi ro đối với triển vọng tỷ giá USD/VND trong quý IV là hiện hữu khi xung đột Mỹ - Iran kéo dài hơn dự kiến, cùng việc dự trữ xăng dầu chiến lược của Mỹ suy giảm xuống mức báo động, sẽ đẩy giá năng lượng lên cao. Diễn biến này làm gia tăng áp lực lạm phát tại Mỹ, qua đó buộc Fed phải duy trì chính sách tiền tệ thắt chặt lâu hơn và kích hoạt đà tăng của chỉ số DXY trong bối cảnh nền kinh tế nước này vẫn đang có khả năng chống chịu tương đối tốt.
Dù vậy, chuyên gia KBSV cũng dự báo tỷ giá USD/VND cuối năm 2026 sẽ đi ngang so với đầu năm, trong kịch bản cơ sở giá dầu bình quân quý IV ở mức 90-95 USD/thùng, với các yếu tố hỗ trợ bao gồm: Đầu tiên, chỉ số DXY khó có diễn biến tăng mạnh trong thời gian tới khi nợ công Mỹ tiếp tục gia tăng làm suy giảm sức hấp dẫn của đồng USD và dự báo đồng thuận cho thấy các NHTW lớn khác cũng đang có xu hướng thắt chặt chính sách tiền tệ để kiểm soát lạm phát. KBSV dự báo chỉ số DXY sẽ biến động trong vùng 98-103 điểm.
Bên cạnh đó, nguồn cung ngoại tệ kỳ vọng sẽ tiếp tục cải thiện trong phần còn lại của năm, chủ yếu nhờ: dòng vốn FDI giải ngân duy trì tích cực (+12% YoY) và xuất khẩu kỳ vọng tăng trưởng tích cực, qua đó thu hẹp một phần thâm hụt thương mại; dòng tiền từ kiều hối được kỳ vọng sẽ dồi dào về cuối năm; và nâng hạng TTCK được kỳ vọng sẽ thu hút dòng vốn ngoại.
Ngoài ra, theo KBSV, chênh lệch lãi suất VND-USD duy trì ở mức dương đủ lớn, hạn chế động cơ găm giữ ngoại tệ và các hoạt động carry trade.
Tuy nhiên, trong các yếu tố có thể giúp mở rộng cung ngoại tệ kỳ vọng, ngoài triển vọng FDI giải ngân tích cực, xuất khẩu mạnh mẽ, ghi nhận sơ bộ từ kết quả kiều hối quý III cho thấy đang có sụt giảm nhẹ so với cùng kỳ quý trước. Nếu Fed có quyết định giữ nguyên lãi suất trong tháng 10 và tăng vào tháng 12, lãi suất USD vẫn neo ở vùng cao là yếu tố chi phối cả kiều hối lẫn dòng tiền khối ngoại.
Đáng chú ý, giá dầu Brent hiện đang có những biến động vượt kỳ vọng điều chỉnh thấp về cuối năm. Đây sẽ là biến số quan trọng tác động đến quyết định của Fed và các dòng tiền, dư địa để giữ ổn định tỷ giá USD/VND trong biên độ mục tiêu.