
Các chuyên gia cho rằng với những biến động có thể vẫn khó lường những tháng cuối năm nay và đầu năm sau, doanh nghiệp càng phải chú trọng nâng cao quản trị rủi ro lạm phát và tỷ giá.
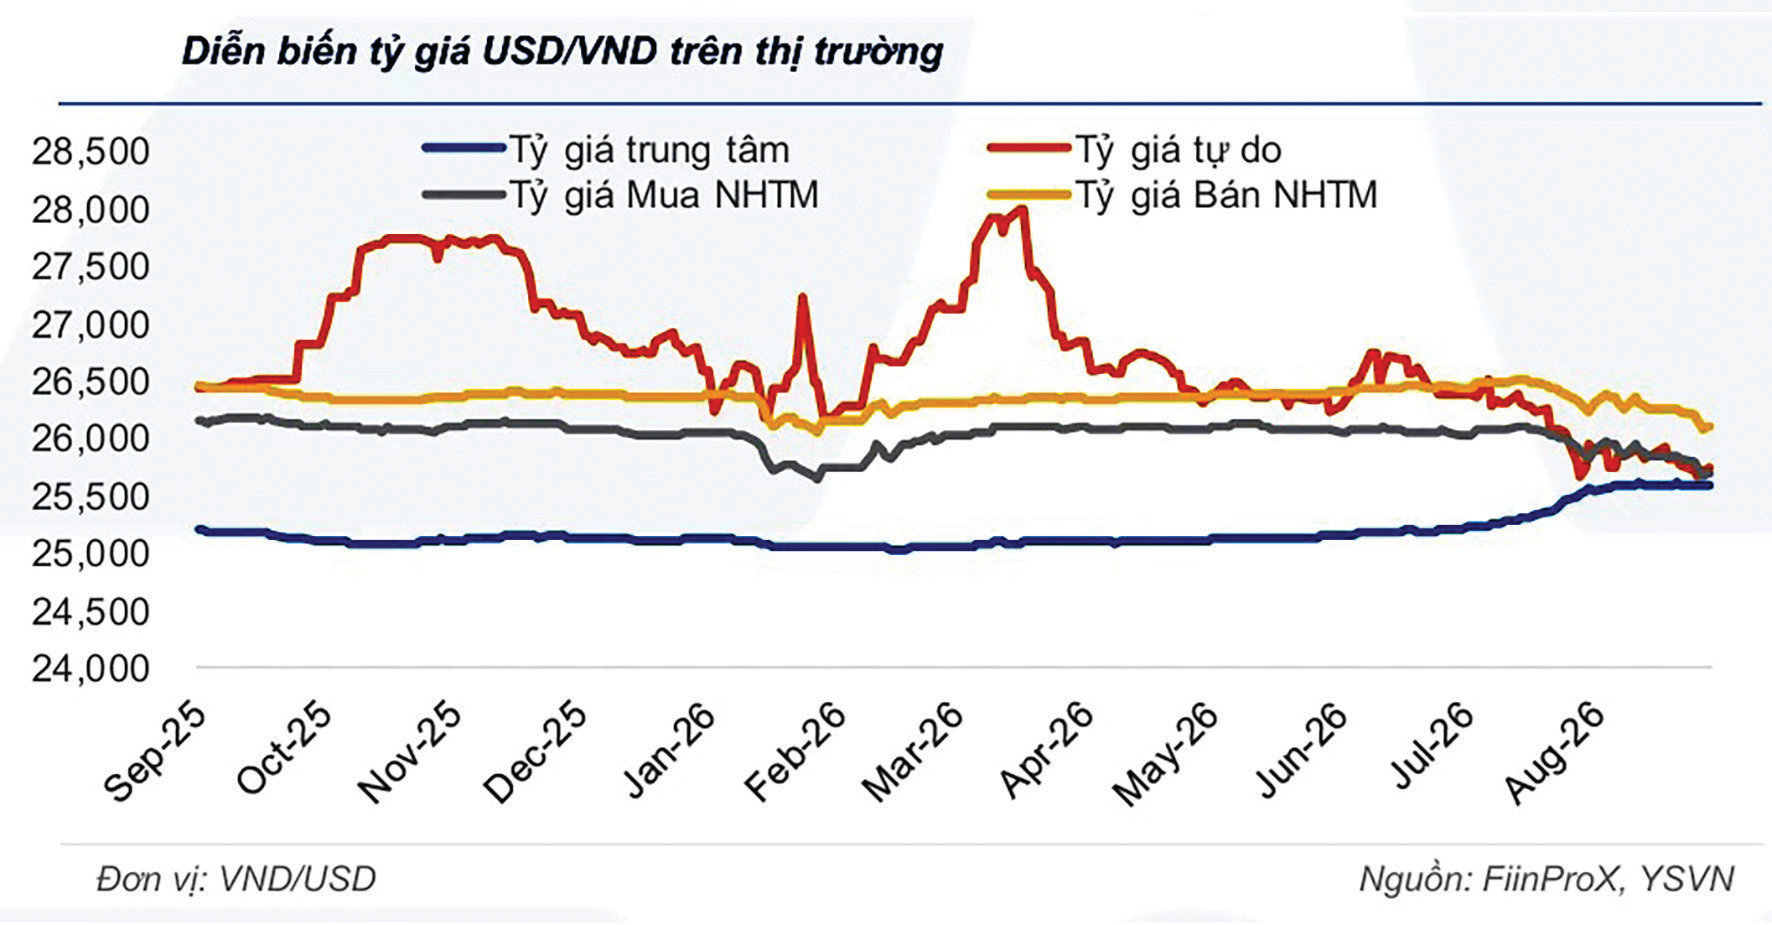
Ngoài việc sử dụng các công cụ tài chính phái sinh để phòng ngừa biến động tỷ giá, doanh nghiệp cần theo sát diễn biến thị trường để có giải pháp thích ứng.
Tại kỳ họp tháng 9, FED đã tăng lãi suất 0,25 điểm phần trăm như dự báo trước lo ngại lạm phát và sức khỏe nền kinh tế, đặc biệt với những rủi ro từ xung đột Trung Đông và triển vọng giá năng lượng. Theo biểu đồ Dotplot, lãi suất của FED cuối năm 2026 được dự báo tăng lên 4,1%, tương ứng vùng 4 - 4,25%. Theo dự báo, FED có thể còn một lần tăng lãi suất 0,25% trong cuộc họp cuối năm nay nếu lạm phát và tăng trưởng diễn biến phù hợp với kỳ vọng.
Công cụ CME FedWatch cũng đang dự báo lãi suất của FED duy trì ở mức cao trong năm 2027, với kỳ vọng dần dịch lên 4,25 - 4,5% vào đầu năm 2027 và 4,5 - 4,75% từ quý II/2027. Điều này phản ánh kỳ vọng hiện tại nghiêng về một chu kỳ lãi suất cao kéo dài của FED.
Theo Agriseco, FED tăng lãi suất tạo ra tác động lan tỏa đến các nền kinh tế đang phát triển chủ yếu thông qua 3 kênh chính: tỷ giá và dòng vốn, chi phí vốn và chính sách tiền tệ, tăng trưởng và thị trường tài sản. Trong đó, ở góc độ tỷ giá và dòng vốn, lãi suất USD cao hơn làm gia tăng sức hấp dẫn tương đối của tài sản định giá bằng USD, qua đó tạo áp lực lên tỷ giá và dòng vốn tại các thị trường mới nổi. Tác động lên chi phí vốn và chính sách tiền tệ thể hiện khi lợi suất USD tăng kéo theo chi phí huy động vốn quốc tế cao hơn, đặc biệt đối với các doanh nghiệp và Chính phủ có nghĩa vụ nợ bằng USD.
Áp lực tỷ giá và lạm phát khiến ngân hàng trung ương các nước có thể phải duy trì hoặc thắt chặt chính sách tiền tệ, hạn chế khả năng giảm lãi suất hỗ trợ tăng trưởng. Với tăng trưởng và thị trường tài sản, mặt bằng lãi suất cao làm chi phí tín dụng tăng, kéo giảm đầu tư và tiêu dùng; đồng thời, lợi suất tăng làm giảm sức hấp dẫn tương đối của các tài sản rủi ro. Khi nhu cầu tại Mỹ và toàn cầu suy yếu, các nền kinh tế phụ thuộc xuất khẩu có thể chịu thêm áp lực lên tăng trưởng.
Về mặt lý thuyết, các lo ngại sức ép từ chính sách của FED đối với các nền kinh tế là hoàn toàn chính xác. Tuy nhiên, không phải mọi nền kinh tế đều có đồng nội tệ gắn kết chặt chẽ với USD và chịu tác động trực tiếp từ biến động của đồng tiền này. “Với Việt Nam, cơ chế tỷ giá thả nổi có quản lý cho phép cơ quan điều hành có dư địa linh hoạt trong điều hành tỷ giá, tùy thuộc vào diễn biến thị trường và các mục tiêu ổn định kinh tế vĩ mô”, ông Đinh Đức Quang - Giám đốc Khối Kinh doanh tiền tệ, Ngân hàng UOB Việt Nam chia sẻ.
Ông Đinh Đức Quang phân tích, từ đầu năm 2026 đến nay, Ngân hàng Nhà nước (NHNN) đã quản lý để VND chỉ mất giá khoảng 1%, thấp hơn đáng kể so với một số đồng tiền trong khu vực, nơi biến động có thể quanh mức 5%. Trên thực tế, vào thời điểm FED tăng lãi suất, phần nào sẽ tạo thêm áp lực buộc NHNN phải có động thái ứng phó. Tuy nhiên, để quản lý thị trường và tránh các biến động với tỷ giá, cơ quan quản lý có nhiều công cụ khác nhau, tùy theo mục tiêu ưu tiên để điều tiết.
Các phương pháp kiểm soát tỷ giá hiện nay gồm có kiểm soát qua lãi suất, tỷ giá cố định, thả nổi có kiểm soát (như Việt Nam đang áp dụng) hoặc thả nổi hoàn toàn. Thông qua 2 chặn trên và chặn dưới của tỷ giá trung tâm, thị trường khi quan sát cách điều hành sẽ hiểu ngay thông điệp và mong muốn của cơ quan quản lý.
Trong bối cảnh hiện tại, ông Đinh Đức Quang cho rằng chênh lệch giữa lãi suất USD và VND đang ở mức lớn. Nếu FED tiếp tục duy trì chính sách thắt chặt tiền tệ trong 12 tháng tới, trong khi NHNN muốn giữ hoặc hạ mặt bằng lãi suất để hỗ trợ mục tiêu tăng trưởng, chênh lệch này sẽ bị thu hẹp, gia tăng áp lực lên tỷ giá. Dù vậy, UOB giữ dự báo tỷ giá cuối năm sẽ ổn định ở mức 26.200 VND/USD.
Đồng thời, theo ông Quang, các doanh nghiệp vẫn phải cẩn trọng với lạm phát và tỷ giá bởi đây sẽ là 2 trong số các rủi ro cần phòng ngừa, theo dõi trong các biến số ở những tháng cuối năm nay và đầu 2027.
Cụ thể về phía doanh nghiệp, bên cạnh khuyến nghị sử dụng các công cụ tài chính phái sinh để phòng ngừa biến động tỷ giá, ông Quang nhấn mạnh điều các ngân hàng mong đợi nhất ở khách hàng là: Thứ nhất là sự kiên định trong chính sách. Doanh nghiệp cần duy trì tính nhất quán đối với khung quản trị rủi ro đã đề ra, thay vì phản ứng nhất thời theo tâm lý thị trường. “Khuyến nghị này xuất phát từ thực tế ghi nhận có nhiều doanh nghiệp cho rằng các biến động tỷ giá không đáng lo, vì NHNN luôn điều hành linh hoạt tỷ giá. Việc đặt niềm tin là cần thiết nhưng không có giá trị nào giá trị hơn sự kiên định, chủ động của doanh nghiệp”, ông Quang nhấn mạnh.
Thứ hai là liên tục cập nhật và đối thoại. Doanh nghiệp nên theo dõi các biến động vĩ mô, thông tin thị trường, các báo cáo được cung cấp định kỳ, từ đó hình thành góc nhìn riêng và chủ động trao đổi với các chuyên gia phân tích để nhận diện điểm tương đồng, điểm khác biệt, đồng thời làm rõ nguyên nhân của các khác biệt trong nhìn nhận diễn biến. Đây là những cơ sở để hình thành các quyết định thích ứng phù hợp. “Mỗi doanh nghiệp và nhà đầu tư phải là người tự đưa ra quyết định về khung quản trị rủi ro phù hợp với đặc thù kinh doanh của mình - không ai có thể làm thay việc này, đặc biệt trong môi trường có mức độ biến động cao”, ông Quang khuyến nghị.


