Việc Mỹ áp thuế bổ sung 12,5% theo Mục 301 là một biến số bất lợi mới đối với Công ty Cổ phần Vĩnh Hoàn (HoSE: VHC), dù trước đó VHC đã giành được lợi thế cạnh tranh gần như tuyệt đối tại Mỹ.
Sản lượng xuất khẩu và giá bán tại Mỹ - thị trường trọng điểm của VHC, có dấu hiệu suy giảm. Điều này cộng với việc Mỹ chưa công bố chính sách thuế quan đối với hàng hóa Việt Nam liên quan đến vấn đề "dư thừa công suất" và thanh khoản thị trường chung vẫn ở mức thấp… sẽ là thách thức lớn đối với doanh nghiệp này.
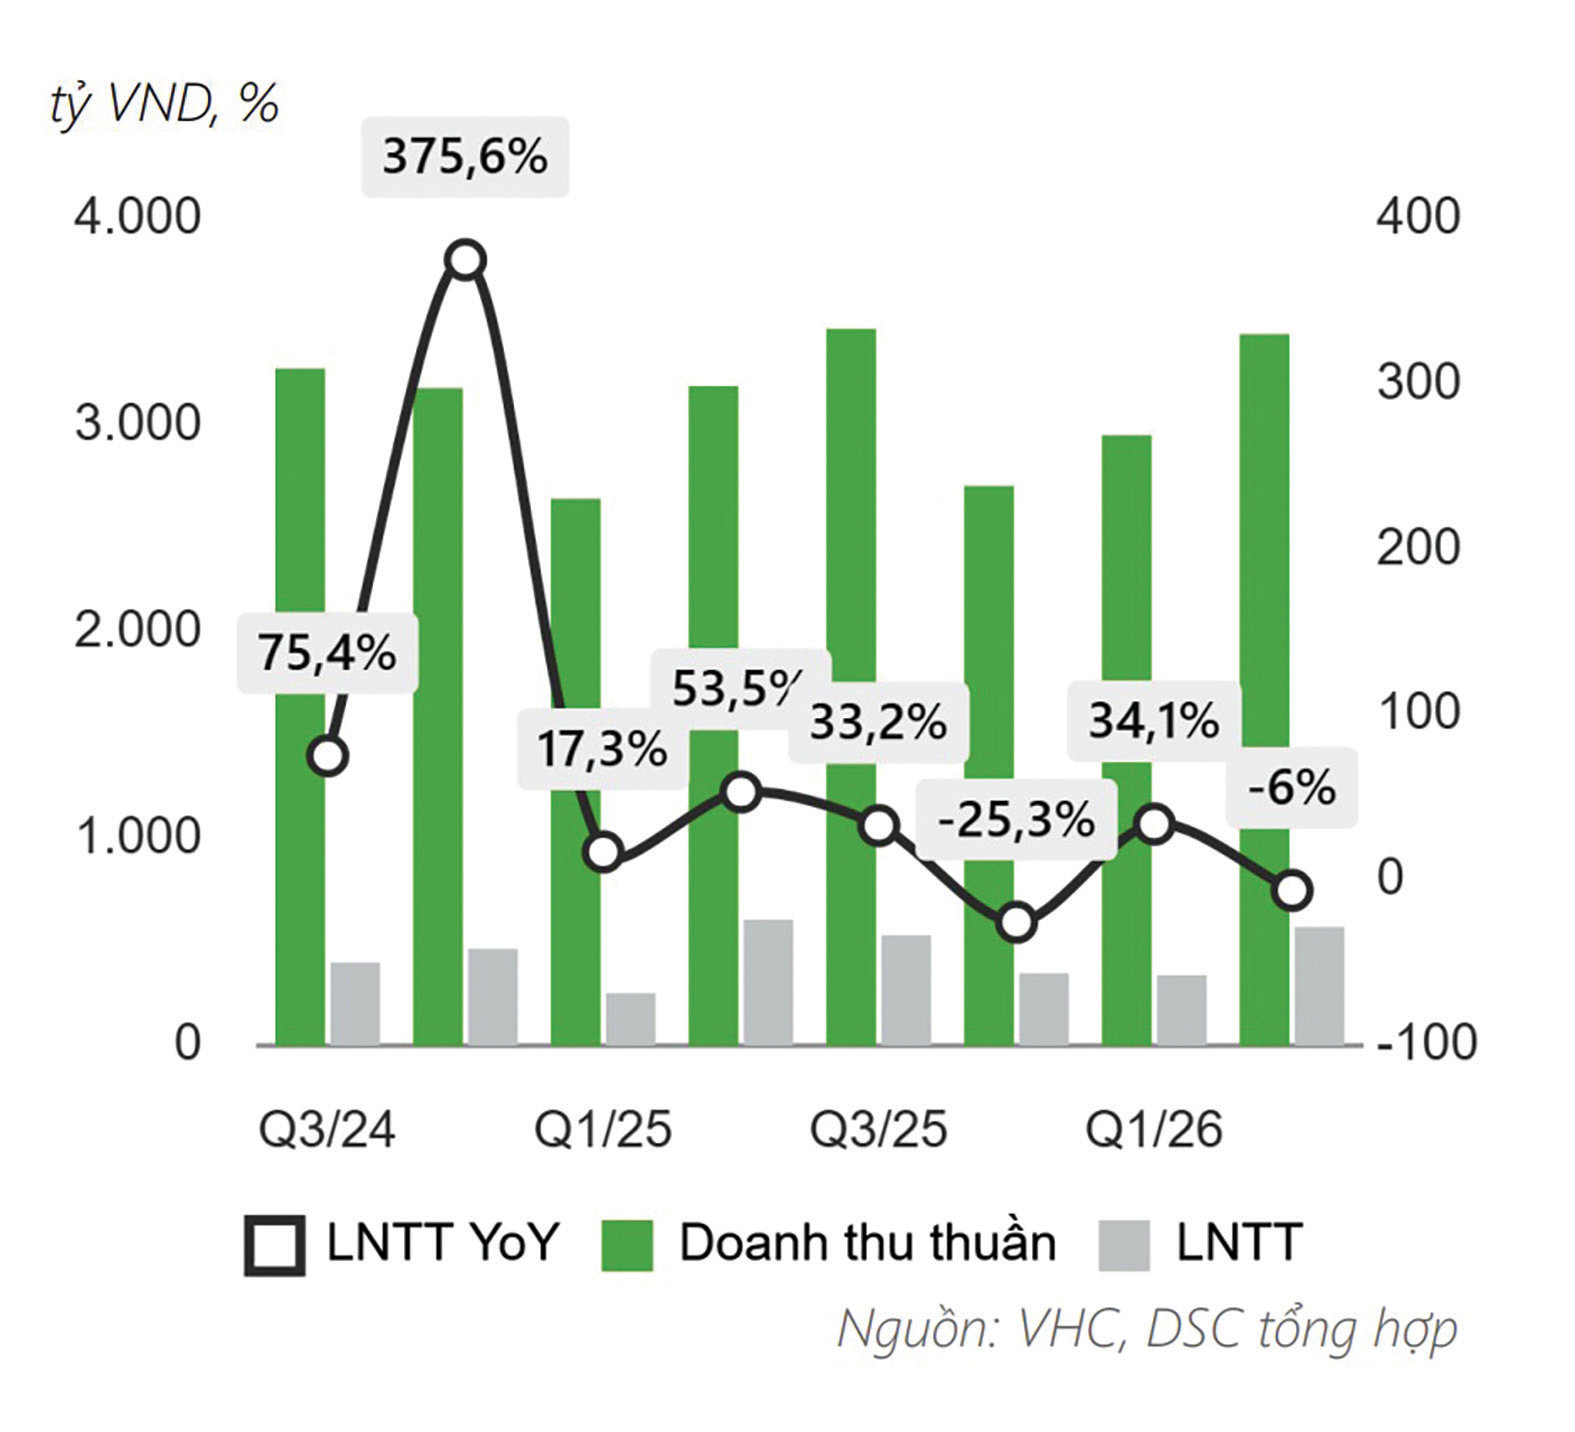
Theo báo cáo tài chính quý II/2026, VHC ghi nhận kết quả kinh doanh khả quan với doanh thu đạt 3.444 tỷ đồng, tăng 8% so với cùng kỳ năm trước. Thị trường xuất khẩu lớn nhất của VHC vẫn là Mỹ, với doanh thu 1.272 tỷ đồng, tăng 10,3% so với cùng kỳ năm ngoái. Lợi nhuận sau thuế của VHC đạt 493,3 tỷ đồng, giảm 8,5% so với cùng kỳ năm ngoái. Luỹ kế trong nửa đầu năm 2026, VHC ghi nhận doanh thu đạt 6.398,98 tỷ đồng, tăng 9,6% so với cùng kỳ; và lợi nhuận sau thuế đạt 735,24 tỷ đồng, tăng 3,9% so với cùng kỳ.
Trong 6 tháng đầu năm nay, với lợi thế thuế chống bán phá giá bằng 0% tại thị trường Mỹ so với các đối thủ trong nước, VHC vẫn giữ vị thế xuất khẩu cá tra hàng đầu vào thị trường Mỹ. Đáng chú ý, tăng trưởng xuất khẩu của VHC được củng cố bởi sức mua toàn bộ các thị trường chủ lực, trong đó xuất khẩu sang thị trường Mỹ tăng 20%, châu Âu tăng 5% và các thị trường khác tăng 23%.
Trong cùng kỳ, VHC ghi nhận dòng tiền kinh doanh chính âm 220,8 tỷ đồng. Ngoài ra, dòng tiền tài chính âm 506,8 tỷ đồng.
Tại ĐHĐCĐ, bà Nguyễn Ngô Vi Tâm, Tổng Giám đốc VHC chia sẻ, cá tra đang đối mặt với nhiều thách thức, như giá nguyên liệu duy trì ở mức cao, nguồn cung hạn chế… Những áp lực này chủ yếu đến từ giá cá giống và thức ăn chăn nuôi leo thang, sẽ gây áp lực tới chi phí của doanh nghiệp.
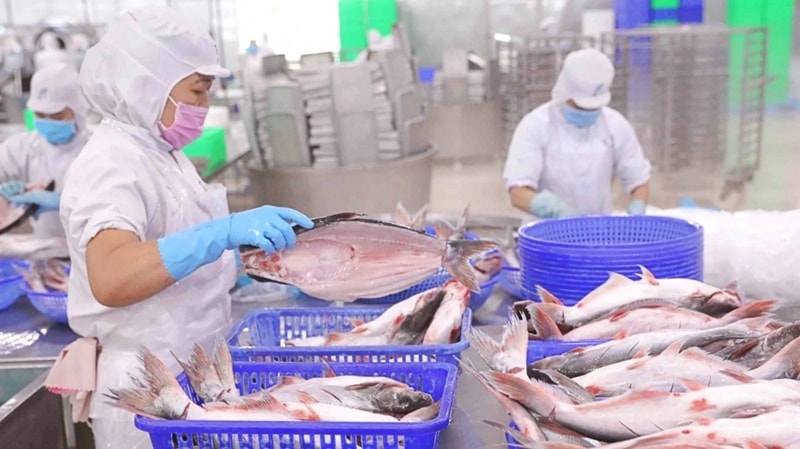
Hiện nay, chi phí cá giống và thức ăn tiếp tục tăng, tạo áp lực lên giá thành của VHC. Trước bối cảnh đó, công ty đẩy mạnh ươm cá giống và chủ động điều chỉnh chiến lược giá bán nhằm bù đắp phần chi phí gia tăng. Theo VHC, dù chi phí nuôi có xu hướng tăng, nhưng mức này vẫn thấp hơn so với giá mua cá nguyên liệu bên ngoài. Vì vậy, chiến lược tự chủ nguồn nguyên liệu tiếp tục được xác định là hướng đi đúng, giúp công ty tối ưu chi phí và tạo nền tảng để hoàn thành các mục tiêu trong cuối năm nay.
Về thị trường tiêu thụ, Trung Quốc không phải là thị trường ưu tiên, song VHC vẫn xây dựng chiến lược giá phù hợp để duy trì hoạt động kinh doanh. Bên cạnh đó, doanh nghiệp này tiếp tục mở rộng tệp khách hàng mới và gia tăng giá trị từ các khách hàng sẵn có. Riêng thị trường châu Âu, cơ hội vẫn rộng mở khi các sản phẩm cá thịt trắng từ khai thác ngày càng đắt đỏ do nguồn cung thiếu ổn định.
Song song với kế hoạch sản xuất kinh doanh, VHC dự kiến đầu tư hơn 1.500 tỷ đồng bao gồm mở rộng và cải tạo nhà xưởng, máy móc thiết bị cho Công ty Vĩnh Hoàn Collagen; đầu tư bổ sung máy móc, thiết bị cho nhà máy chế biến trái cây Thành Ngọc; đầu tư dây chuyền sản xuất thức ăn mới tại nhà máy thức ăn thuỷ sản Feed One; nâng cấp nhà máy Sa Giang; đầu tư chế biến nông sản thực phẩm Hoàn Ngọc…
DSC cho rằng VHC là doanh nghiệp cá tra duy nhất được đưa ra khỏi phạm vi áp thuế chống phá giá của Mỹ sau khi thắng vụ kiện và đưa mức thuế chống phá giá về 0%. Tuy nhiên, việc Mỹ áp thuế bổ sung 12,5% theo Mục 301 từ ngày 24/7/2026 là một biến số bất lợi mới đối với VHC, dù trước đó công ty đã giành được lợi thế cạnh tranh gần như tuyệt đối tại Mỹ.
Diễn biến này trùng khớp với tín hiệu đã thấy trong dữ liệu kinh doanh khi doanh thu tháng 7 của VHC tại thị trường Mỹ chỉ đạt 323 tỷ đồng, giảm 36% so với tháng trước, phản ánh tâm lý thận trọng của nhà nhập khẩu Mỹ. DSC cho rằng những diễn biến này sẽ rõ nét hơn trong số liệu quý III/2026 khi thuế 12,5% đã được áp dụng đầy đủ. Đây sẽ thách thức rất lớn đối với VHC khi đặt tham vọng lãi 1.600 tỷ đồng trong năm 2026.
Theo DSC, Việt Nam bị xếp vào nhóm chịu mức thuế cao (thuế 12,5% ngang với phần lớn nhóm 38 nước, thay vì mức thuế 10% áp cho một số nước khác). Do đó, vị thế cạnh tranh của cá tra Việt Nam so với các loại cá thịt trắng thay thế (cá minh thái, cá rô phi) tại thị trường Mỹ có thể bị thu hẹp, ngay cả khi VHC vẫn giữ lợi thế tương đối so với các doanh nghiệp cá tra nội địa khác chưa được miễn thuế.
323 tỷ đồng là doanh thu xuất khẩu tháng 7 của VHC sang thị trường Mỹ, giảm 36% so với tháng trước.