Nếu nhìn trong tầm nhìn 5 - 10 năm tới, kỳ vọng VIFC có thể xử lý những dòng vốn lên tới hàng trăm nghìn tỷ USD. Song trước mắt cần phải nhìn VIFC trong câu chuyện có lộ trình.
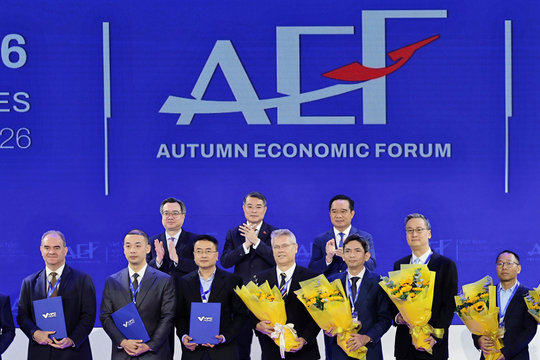
Ông Richard D. McClellan, Giám đốc điều hành VIFC- HCMC, đưa ra nhận định tại phiên thảo luận về tài chính quốc tế và vai trò của các trung tâm tài chính quốc tế, trong khuôn khổ Hội nghị Thượng đỉnh Fortune Southeast Asia 500 năm 2026.
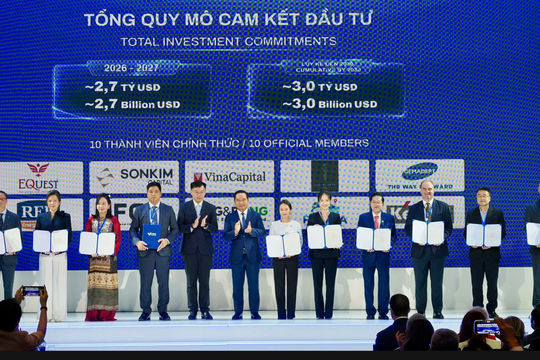
Ông cho biết khoảng hai tháng trước, VIFC-HCMC đã thông qua một quy định cho phép các thành viên tham gia nhiều hoạt động hơn. Trong vài tuần tới, một quy định liên quan khác cũng dự kiến được thông qua. Những bước đi này sẽ giúp VIFC mở rộng danh mục sản phẩm và dịch vụ cung cấp cho thị trường.
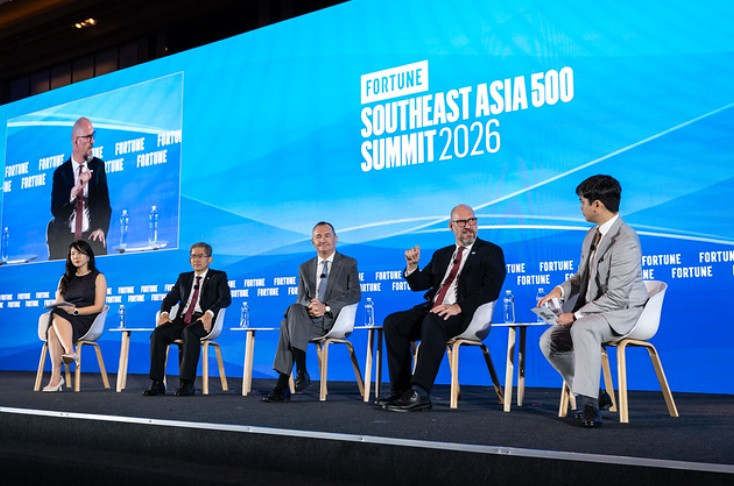
“VIFC hiện đã có thể bắt đầu triển khai hoạt động”, ông khẳng định, đồng thời cho rằng nếu nhìn trong tầm nhìn 5 - 10 năm tới, ông kỳ vọng có thể xử lý những dòng vốn lên tới hàng trăm nghìn tỷ USD, thông qua việc cung cấp đa dạng sản phẩm, dịch vụ và cấu trúc tài chính. Song trước mắt, dể đạt được mục tiêu đó, VIFC cần có lộ trình phát triển từng bước.
Do đó, thay vì đặt câu hỏi khi nào trung tâm tài chính chính thức mở cửa, cần quan tâm đến thời điểm từng loại hình dịch vụ có thể bắt đầu hoạt động, bởi mỗi lĩnh vực có yêu cầu và tiến độ triển khai khác nhau.
Trong ngắn hạn, ông Richard D. McClellan nhấn mạnh, có ba cột mốc quan trọng của VIFC-HCMC. Trước hết là hoàn thiện khung pháp lý, tạo cơ sở cấp phép cho các ngân hàng và đơn vị quản lý tài sản. Tiếp đến là thu hút các doanh nghiệp, định chế tài chính đăng ký tham gia hệ thống. Cuối cùng là đưa các giao dịch vào xử lý thực tế.
VIFC có thể góp phần tháo gỡ những rào cản về cơ chế và quy định đối với dòng vốn đầu tư vào Việt Nam. Tuy nhiên, cần nhìn nhận VIFC không phải là một tổ chức độc lập đứng ngoài nền kinh tế để hỗ trợ Việt Nam, mà là một cánh cổng giúp thu hút và dẫn vốn vào thị trường. Nhà đầu tư không nhất thiết phải đầu tư trực tiếp vào VIFC, mà có thể đầu tư vào Việt Nam thông qua các kênh và cấu trúc tài chính được thiết lập tại đây.
Nhận định về vai trò VIFC nói chung, ông Warrick Cleine MBE, Chủ tịch kiêm CEO KPMG Việt Nam & Campuchia cho rằng Việt Nam đã tạo dựng được một nền kinh tế đủ cởi mở để thu hút vốn vào các dự án trọng điểm và mở rộng dòng vốn FDI. Tuy nhiên, dòng vốn FDI hiện chủ yếu tập trung vào các dự án công nghiệp. Vì vậy, Việt Nam cần tiếp tục tái cơ cấu nền kinh tế, đồng thời định hướng phân bổ dòng vốn đầu tư phù hợp hơn với các chương trình cải cách và mục tiêu phát triển trong giai đoạn mới.
Trong quá trình này, ông Warrick Cleine nhấn mạnh vai trò của Trung tâm Tài chính quốc tế trong điều phối dòng vốn, không chỉ vào các dự án trong nước mà còn thúc đẩy quá trình chuyển đổi toàn diện nền kinh tế Việt Nam.
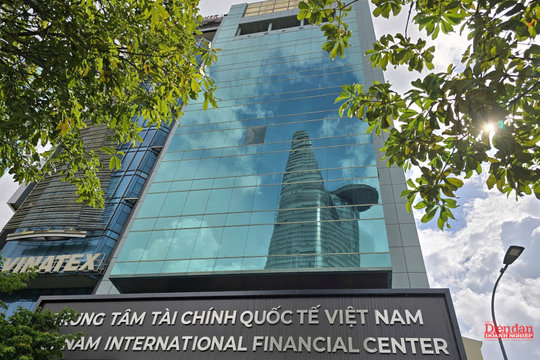
Ông Phạm Hồng Hải, Phó Tổng giám đốc UOB Việt Nam, cho biết ngân hàng Singapore hiện đang xây dựng một tòa nhà tại khu vực VIFC-HCMC. Đây không chỉ là hoạt động đầu tư cơ sở vật chất mà còn thể hiện mong muốn tham gia sâu sát vào sự phát triển của thị trường.
Ông Hải nhìn nhận, Việt Nam có nhiều cơ hội nhờ tốc độ tăng trưởng kinh tế cao và mức độ hội nhập ngày càng sâu vào chuỗi cung ứng toàn cầu, với sự tham gia của doanh nghiệp đến từ Trung Quốc, Hàn Quốc, Nhật Bản, Mỹ và châu Âu.

Theo đó ông cho biết hiện UOB đang phối hợp với các ngân hàng trong ASEAN để hỗ trợ doanh nghiệp nước ngoài mở rộng hoạt động tại Việt Nam, đồng thời đồng hành cùng doanh nghiệp Việt Nam có nhu cầu phát triển ra thị trường quốc tế.
Tại phiên thảo luận, các chuyên gia tài chính, ngân hàng và nhà điều hành VIFC-HCMC cũng chia sẻ về việc Việt Nam cần tiếp tục hoàn thiện cơ chế, khung pháp lý vận hành VIFC để thu hút nguồn vốn đầu tư hiệu quả.
VIFC-HCMC cần tiếp tục giải quyết những vấn đề liên quan đến cơ chế quản lý vốn, thuế, chuẩn mực kế toán và khả năng chuyển đổi tiền tệ xuyên biên giới, ông Richard D. McClellan nói. Nhà điều hành của Trung tâm tài chính, điểm tại TP HCM cho rằng khi tham gia thị trường Việt Nam, nhà đầu tư cần cân nhắc nhiều yếu tố, trong đó có cấu trúc tài chính và cách thức vận hành tại các IFC khác trong khu vực, chẳng hạn Singapore. Một số vấn đề cũng cần được làm rõ gồm nghĩa vụ báo cáo, chuẩn mực kế toán quốc tế, cấu trúc thuế và quy định quản lý dòng vốn.
"Trung tâm Tài chính Quốc tế không phải là một thiên đường thuế. Vì vậy, chính sách cần được xây dựng trên cơ sở hài hòa giữa thông lệ quốc tế và điều kiện thực tế của Việt Nam", ông nhấn mạnh.
Đáng chú ý, trước rủi ro chuyển vốn xuyên biên giới, theo ông Richard D. McClellan, việc đưa tiền vào Việt Nam dễ nhưng chuyển tiền ra khó chưa phản ánh đầy đủ cơ chế quản lý vốn hiện hành của Việt Nam. Ông nhận định Việt Nam có các quy định kiểm soát dòng vốn và những quy định này có cơ sở rõ ràng. Tuy nhiên, nếu nhà đầu tư lựa chọn đúng kênh đầu tư và tuân thủ đầy đủ các thủ tục được phê duyệt, việc chuyển vốn ra nước ngoài vẫn có thể thực hiện được
Khó khăn đáng chú ý hơn nằm ở khả năng tiếp cận nguồn vốn vay, đặc biệt đối với những dự án có quy mô lớn. Ông McClellan nêu ví dụ, một dự án cần huy động 2 tỷ USD sẽ phải tính toán khả năng thu xếp vốn từ các ngân hàng tại Việt Nam, trong đó có những vấn đề liên quan đến tiêu chí cấp tín dụng, quy định quản lý và khả năng thực thi của các tổ chức tài chính. Vì vậy, ông nhấn mạnh, nhà đầu tư cần làm việc trực tiếp với các đối tác tài chính và ngân hàng để hiểu rõ cơ chế huy động vốn cũng như các điều kiện áp dụng.
Ông Ashley Zhang, Trưởng Đại diện, Viện Tài chính Quốc tế đánh giá, các trung tâm tài chính quốc tế có ba chức năng chủ chốt, trong đó quan trọng nhất là huy động nguồn vốn toàn cầu, tăng cường kết nối khu vực và thu hẹp khoảng trống tài chính.
Theo ông, dòng vốn vào các thị trường mới nổi ngày càng biến động, chịu ảnh hưởng từ mức độ tín nhiệm thể chế, rủi ro và điều kiện thị trường. Đối với Việt Nam, khoảng trống vốn khoảng 200 tỷ USD đặt ra yêu cầu đa dạng hóa các kênh huy động và dẫn vốn phục vụ phát triển kinh tế.
"VIFC-HCMC không nên được định vị là đối thủ cạnh tranh trực tiếp với những trung tâm tài chính đã phát triển như Singapore hay Hồng Kông, mà nên trở thành một mắt xích bổ trợ trong hệ sinh thái tài chính khu vực.
ASEAN đang chủ động xây dựng những cầu nối tài chính, kết nối thị trường tiền tệ và thị trường vốn trong nước với các dòng vốn quốc tế. Để tham gia mạng lưới này, các trung tâm tài chính cần phát triển khả năng điều phối vốn, xử lý thanh toán, bảo hiểm và bảo lãnh bằng nhiều loại tiền tệ, đáp ứng nhu cầu đầu tư và thương mại xuyên biên giới", Trưởng Đại diện, Viện Tài chính Quốc tế nhận định.