Vốn qua M&A doanh nghiệp bao gồm mua bán doanh nghiệp, dự án, góp vốn cổ phần… đang là lựa chọn cho nhiều doanh nghiệp trong hành trình tái cấu trúc.
Khi doanh nghiệp nhỏ và vừa còn khó tiếp cận vốn, kéo theo lợi suất trái phiếu doanh nghiệp neo cao, khiến lợi nhuận làm ra khó bù đắp chi phí vốn. Bối cảnh này chính là khoảng trống mà vốn chủ sở hữu, được tăng lên qua cửa M&A và góp vốn mang lại, có thể bù đắp.
Theo dữ liệu từ Grant Thornton Việt Nam, trong 6 tháng đầu năm 2026, thị trường Việt Nam có 126 giao dịch được công bố, trong đó 89 thương vụ xác định được giá trị, tổng cộng khoảng 2,43 tỷ USD, bình quân 27- 28 triệu USD mỗi thương vụ. So với cùng kỳ 2025, số thương vụ giảm khoảng 20% nhưng giá trị tăng khoảng 14%. Sang quý III, hoạt động M&A vẫn diễn ra với giá trị 9 tháng đạt khoảng 4,8 tỷ USD, thấp hơn mức 5,56 tỷ USD cùng kỳ 2025, tức vẫn giữ mức giảm khoảng 14%.
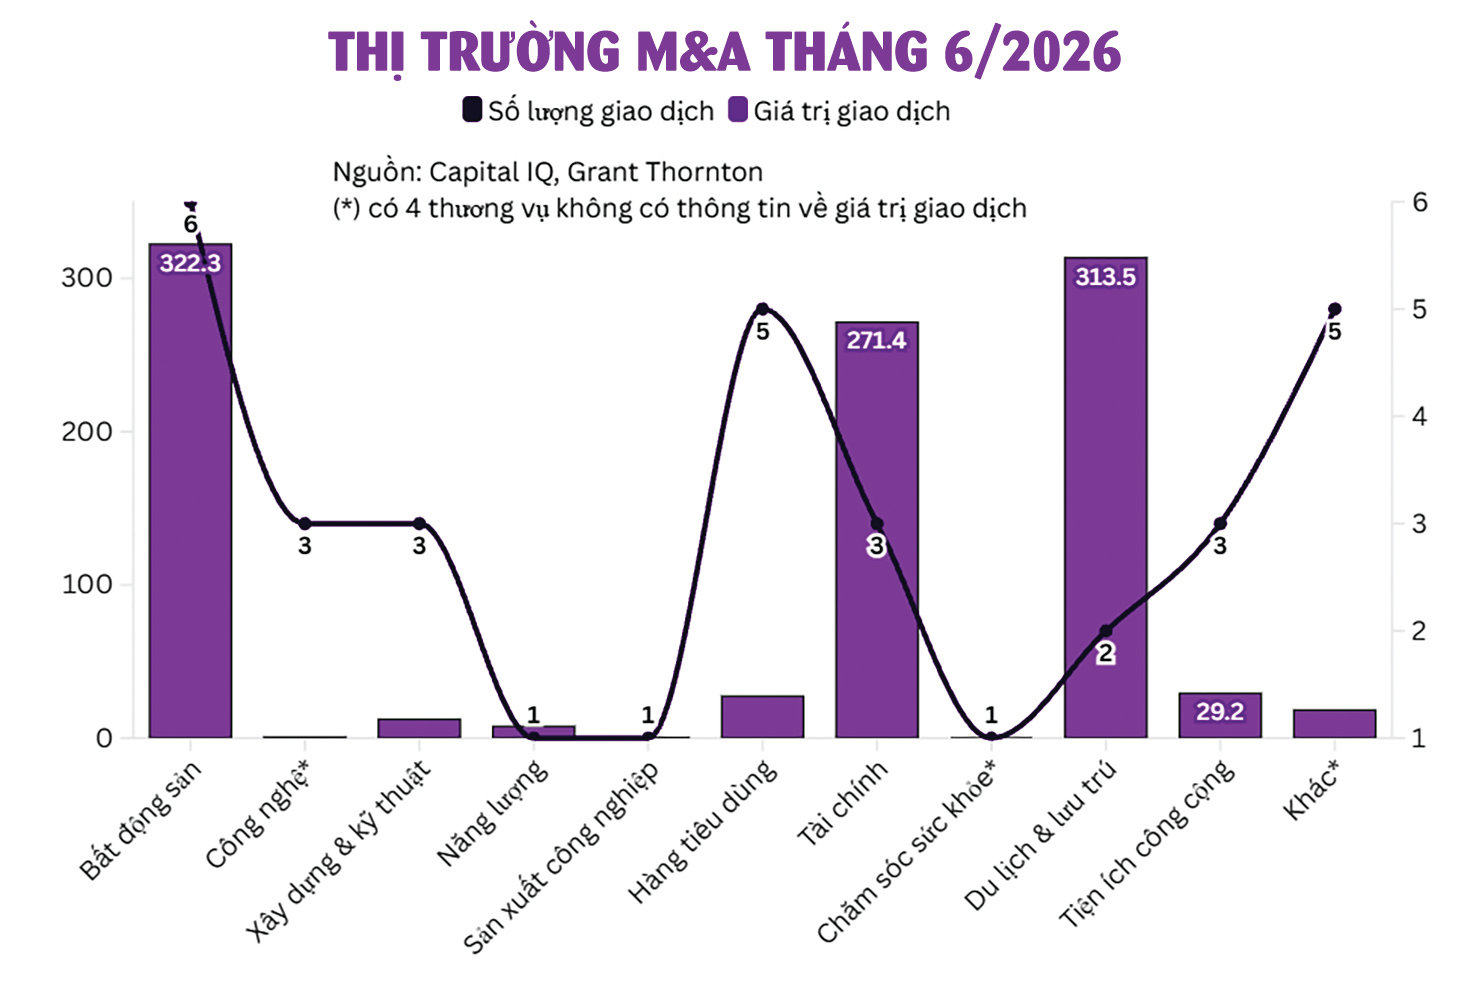
Chất lượng của các con số là điều đáng lưu ý. Riêng tháng 9, có 4 giao dịch thuộc nhóm tái cấu trúc và giữa các bên liên quan đóng góp khoảng 1,23 tỷ USD, tương đương 70,7% giá trị thị trường, trong đó thương vụ VinFast Việt Nam mua 100% vốn Công ty Ngọc Hồi trị giá khoảng 1,2 tỷ USD chiếm gần 69%. Nếu loại nhóm này, giá trị chỉ còn khoảng 510 triệu USD. Tình trạng này cũng diễn ra tương tự vào hồi tháng 6 khi thương vụ tái cấu trúc 530 triệu USD của VinFast giúp ngành sản xuất công nghiệp chiếm 77% giá trị. Những giao dịch này có giá trị kinh tế, nhưng không phản ánh lượng vốn mới từ nhà đầu tư độc lập chảy vào doanh nghiệp.
Điểm đáng chú ý khác là hoạt động vốn góp cổ phần sôi động. Số liệu của Cục Thống kê ghi nhận từ nhà đầu tư nước ngoài cho thấy, vốn đăng ký góp vốn, mua cổ phần có 2.335 lượt với tổng giá trị góp vốn 6,97 tỷ USD, tăng 44,0% so với cùng kỳ năm trước. Tuy nhiên, tỷ lệ vốn chảy vào vốn doanh nghiệp hay tỷ lệ vốn chảy vào cổ đông, vẫn cần xem xét sâu hơn. Và không thể phủ nhận việc những doanh nghiệp mở rộng ưu tiên cấu trúc bơm vốn trực tiếp đã khá hiệu quả về mặt huy động vốn qua con đường này.
Đơn cử khi Vinpearl huy động 255 triệu USD từ SeaTown Private Credit Fund III, Cơ quan Đầu tư Oman và Quỹ Đầu tư Việt Nam - Oman qua phát hành cổ phần ưu đãi cổ tức chuyển đổi; hay chuỗi Every Half Coffee Roasters huy động 8 triệu USD cũng bằng cổ phần ưu đãi chuyển đổi để mở rộng cửa hàng và mảng hàng tiêu dùng đóng gói, thì cả hai đều là vốn đi thẳng vào doanh nghiệp.
Theo Grant Thornton, thị trường vẫn do nhà đầu tư chiến lược dẫn dắt, trong khi nhà đầu tư tài chính thận trọng giải ngân. Trong khi đó, KPMG nhấn mạnh nhà đầu tư ngày càng chú trọng chất lượng tài sản, minh bạch quản trị, khả năng sinh lời và dòng tiền: tài sản tốt vẫn hút vốn, còn tài sản có vấn đề mất nhiều thời gian hơn để có thể giao dịch.
Sau cột mốc FTSE Russell nâng hạng Việt Nam lên thị trường mới nổi thứ cấp, kênh niêm yết sẽ tạo đường cho dòng vốn luân chuyển. Cặp đôi M&A - niêm yết như trường hợp Elmet mua 4,99% Masan High-Tech Materials (khoảng 138 triệu USD) cho thấy sự mạnh dạn “xuống tiền” ở góc nhìn dài hạn.
Ông Nguyễn Thế Minh, Giám đốc Khối Đầu tư Chứng khoán ABS nhìn nhận, M&A vốn góp, cổ phần đang diễn ra tích cực và hỗ trợ doanh nghiệp nhiều hơn so với kênh phát hành trên sàn chứng khoán. Điều này phản ánh thực trạng các doanh nghiệp SME đang cạn khả năng huy động vốn để mở rộng hoạt động. Trong khi đó, các doanh nghiệp quy mô lớn vẫn duy trì được khả năng tiếp cận vốn tốt. Hệ quả là các doanh nghiệp nhỏ phải tìm cách sinh tồn bằng cách gọi vốn hoặc tự bán mình cho các doanh nghiệp lớn để duy trì hoạt động.
Ông Lê Xuân Đồng - Giám đốc điều hành, Trưởng bộ phận Dịch vụ Tư vấn và Nghiên cứu Thị trường FiinGroup, chỉ ra 5 lĩnh vực trọng điểm thu hút dòng vốn M&A ngoại trong giai đoạn tới.
Thứ nhất là tài chính tiêu dùng: Với mức độ thâm nhập hiện chỉ đạt 13% GDP (thấp hơn nhiều so với các quốc gia trong khu vực), lĩnh vực này mở ra dư địa lớn nhờ sự bùng nổ của thế hệ dân số trẻ và xu hướng mua sắm trực tuyến. Các định chế tài chính từ Nhật Bản và Hàn Quốc (Shinhan, Lotte, Mirae Asset) đang hoạt động rất sôi nổi.
Thứ hai là chăm sóc sức khỏe: Tăng trưởng số lượng và giường bệnh tư nhân dự báo duy trì ở mức 5 - 6%/năm, tiến tới chiếm 15% tổng số giường bệnh vào năm 2030. Động lực chính đến từ sự gia tăng thu nhập và mức chi tiêu cho y tế của người dân.
Thứ ba là giáo dục: Tỷ lệ học sinh theo học khối giáo dục tư thục dự kiến sẽ chiếm 30 - 40% trong 5 - 10 năm tới, do nhu cầu tiếp cận môi trường giáo dục chất lượng cao của các gia đình Việt Nam.
Thứ tư là trung tâm dữ liệu: Nhu cầu trung tâm dữ liệu bùng nổ mạnh mẽ nhằm đáp ứng quá trình chuyển đổi số của quốc gia, cộng đồng doanh nghiệp, cũng như làn sóng chuyển đổi công nghệ trí tuệ nhân tạo (AI).
Thứ năm là xe điện (EV): Hưởng lợi từ cam kết phát thải ròng bằng 0 (Net Zero) vào năm 2050 và hạ tầng trạm sạc đang được VinFast phủ rộng trên toàn quốc. Thị trường ghi nhận doanh số xe điện tăng trưởng hai chữ số, trong khi nhóm xe động cơ đốt trong bắt đầu chịu mức tăng trưởng âm.
Ông Đồng cũng nhấn mạnh, trong dài hạn, kinh tế Việt Nam được kỳ vọng duy trì đà tăng trưởng bền vững. Cùng với việc Chính phủ thúc đẩy tái cấu trúc hệ thống ngân hàng, phát triển thị trường vốn và định hình IFC tại TP HCM và Đà Nẵng, thời gian tới, dòng vốn FDI và M&A sẽ chuyển dịch sâu sắc hơn vào các dự án công nghệ cao và kinh tế xanh nói chung.