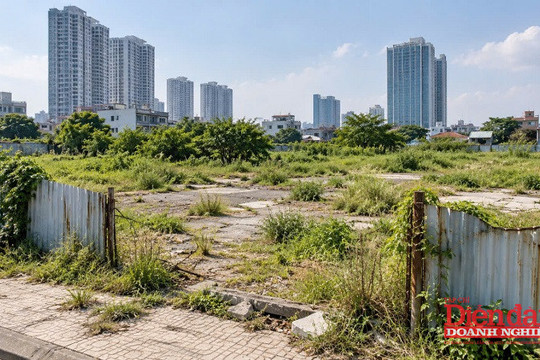
Được cho là giải pháp cần thiết để hạn chế tình trạng đầu cơ, găm giữ đất đai, gây lãng phí nguồn lực xã hội, tuy nhiên, một số ý kiến cho rằng, việc áp dụng thuế suất 0,2% đối với đất bỏ hoang, cần quy định rõ việc xác định diện tích chịu thuế.
Dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp, Luật Thuế thu nhập cá nhân được xây dựng nhằm thể chế hóa Nghị quyết 72-NQ/TW của Bộ Chính trị về một số giải pháp đột phá, tăng cường bảo vệ sức khỏe và nâng cao sức khỏe của Nhân dân, Nghị quyết 21-NQ/TW của Ban Chấp hành Trung ương về quan điểm, định hướng sửa đổi luật đất đai và các luật có liên quan, sử dụng một số vấn đề để vướng mắc trong thực tiễn phát sinh.
Theo đó, về thuế thu nhập doanh nghiệp, dự thảo sửa đổi, bổ sung Luật thuế thu nhập doanh nghiệp về miễn thuế thu nhập doanh nghiệp đối với cơ sở giáo dục không phân biệt công lập hay tư thục, hoạt động không vì mục tiêu lợi nhuận nhằm thực hiện chủ trương của Đảng tại Nghị quyết 71-NQ/TW.
Bên cạnh đó, bổ sung quy định miễn thuế thu nhập doanh nghiệp, thuế thu nhập cá nhân đối với thu nhập doanh nghiệp, cá nhân kinh doanh dịch vụ cung cấp suất ăn cho cơ sở giáo dục, cơ sở khám chữa bệnh.
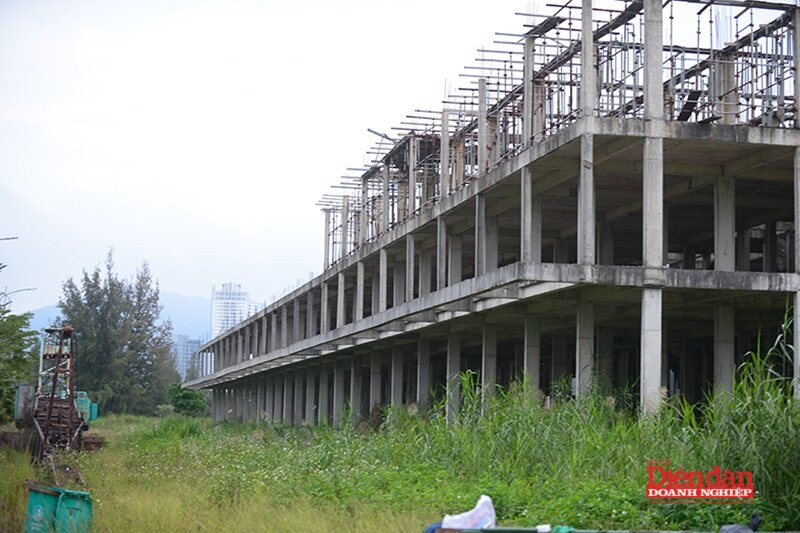
Đáng chú ý, về thuế sử dụng đất phi nông nghiệp, dự thảo bổ sung quy định trường hợp được miễn thuế sử dụng đất phi nông nghiệp của cơ sở giáo dục để thực hiện chủ trương của Đảng. Đồng thời cũng bổ sung quy định về thuế suất 0,2% đối với đất bỏ hoang, đất không đưa vào sử dụng, đất chậm đưa vào sử dụng để thực hiện chủ trương của Đảng tại Nghị quyết 21-NQ/TW về quan điểm, định hướng sửa đổi Luật Đất đai và các luật có liên quan.
Nhìn nhận về nội dung này, một số ý kiến cho hay, đây là giải pháp cần thiết để hạn chế tình trạng đầu cơ, găm giữ đất đai, gây lãng phí nguồn lực xã hội, tuy nhiên, việc áp dụng thuế suất 0,2% đối với đất bỏ hoang, cần quy định rõ việc xác định diện tích chịu thuế.
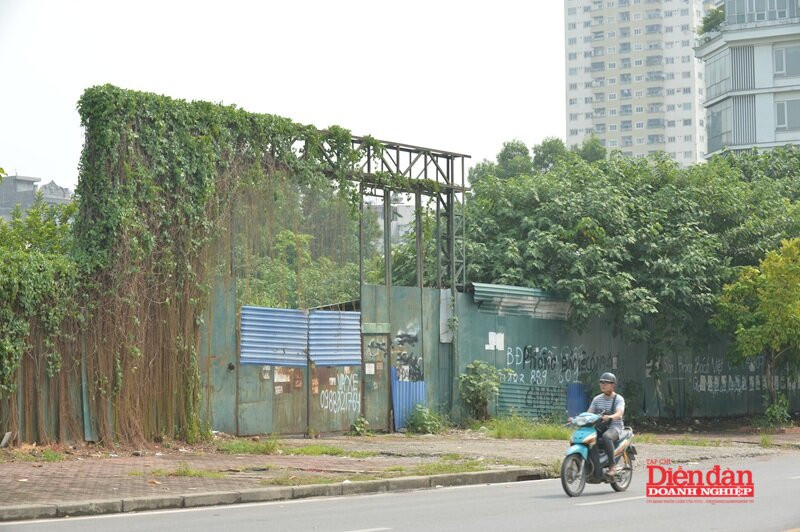
Tham gia góp ý, đại biểu Nguyễn Văn Huy, Đoàn đại biểu Quốc hội tỉnh Hưng Yên bày tỏ đồng tình với việc bổ sung khoản 8 Điều 7 Luật Thuế sử dụng đất phi nông nghiệp, áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng và không áp dụng hạn mức. Và cho rằng, đây là giải pháp cần thiết để hạn chế tình trạng đầu cơ, găm giữ đất đai, gây lãng phí nguồn lực xã hội.
Tuy nhiên, theo đại biểu, thực tế có những thửa đất diện tích lớn, trong đó một phần đã được đưa vào sử dụng, một phần chưa sử dụng hoặc dự án đang triển khai theo từng giai đoạn, có hạng mục đã hoàn thành hoặc đang tiếp tục thực hiện. Và nếu chỉ căn cứ vào tình trạng chung của cả thửa đất hoặc là dự án để áp dụng thuế suất 0,2% thì có thể dẫn đến việc đánh thuế cả phần diện tích đã được sử dụng đúng mục đích. Và điều này thì không hợp lý.
Vì vậy, đại biểu đề nghị, cần quy định rõ việc xác định diện tích chịu thuế suất 0,2% trong trường hợp một thửa đất có nhiều phần diện tích với tình trạng sử dụng khác nhau.
Cùng với đó, đại biểu cũng đề nghị bổ sung vào khoản 8 Điều 7: Nguyên tắc trường hợp thửa đất có nhiều phần diện tích với tình trạng sử dụng khác nhau thì thuế suất 0,2% chỉ áp dụng đối với phần diện tích thực tế thuộc trường hợp bỏ hoang, không đưa vào sử dụng, chậm đưa vào sử dụng; phần diện tích đã được đưa vào sử dụng hợp pháp được áp dụng mức thuế suất tương ứng theo quy định của đợt này.
“Việc sửa đổi lần này cần hướng tới đánh giá đúng vào hành vi cần điều tiết, miễn giảm đúng đối tượng cần hỗ trợ và tổ chức thực hiện theo cách người dân dễ hiểu, dễ thực hiện. Có như vậy, chính sách thuế mới thực sự đi vào cuộc sống và phát huy được mục tiêu mà luật sửa đổi cần hướng tới”, đại biểu Nguyễn Văn Huy bày tỏ.
Cũng quan tâm đến nội dung này, tham gia góp ý, đại biểu Tô Ái Vang, Đoàn đại biểu Quốc hội TP Cần Thơ cho rằng, quy định tại khoản 8 Điều 7 đang đánh đồng tất cả các hành vi bỏ hoang đất theo một mức thuế suất cào bằng 0,2% mà không phân định rõ nguyên nhân.
Theo đại biểu, việc không tách biệt giữa lỗi chủ quan (do đầu cơ, tích trữ) và nguyên nhân khách quan (do thiên tai, bất khả kháng) là một thiếu sót pháp lý lớn, thiếu đi sự công bằng và nhân văn của pháp luật.
Do đó, đại biểu kiến nghị, bổ sung cụm từ vào cuối khoản 1 Điều 2 theo hướng: “..., ngoại trừ trường hợp đất không thể đưa vào sử dụng do thiên tai, dịch bệnh, biến đổi khí hậu hoặc các nguyên nhân bất khả kháng khác có xác nhận của UBND cấp xã”.
Đồng thời, đại biểu cũng đề nghị Chính phủ xây dựng riêng một cơ chế miễn thuế, giãn thuế sử dụng đất phi nông nghiệp và đất nông nghiệp hoang hóa đối với các địa bàn chịu ảnh hưởng trực tiếp của biến đổi khí hậu tại Đồng bằng sông Cửu Long.
“Thuế phải là công cụ điều tiết và nuôi dưỡng nguồn thu, chứ không thể là gánh nặng ảnh hưởng đến sinh kế của người dân trong lúc khó khăn”, đại biểu nhấn mạnh.