Vụ lãnh đạo một công ty may tại Hưng Yên bị khởi tố về hành vi buôn lậu là lời cảnh báo rủi ro pháp lý khi doanh nghiệp xử lý nguyên phụ liệu nhập khẩu không đúng quy định.
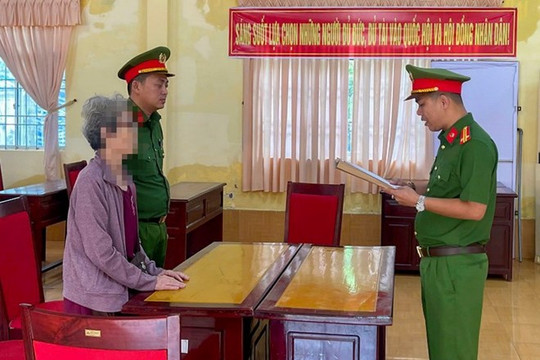
Cơ quan Cảnh sát điều tra Công an tỉnh Hưng Yên vừa khởi tố, bắt tạm giam ông Đỗ Viễn Phương, Tổng Giám đốc và bà Nguyễn Thị Biển, Kế toán trưởng Công ty cổ phần may Hưng Long II, để điều tra về hành vi buôn lậu theo khoản 3 Điều 188 Bộ luật Hình sự.
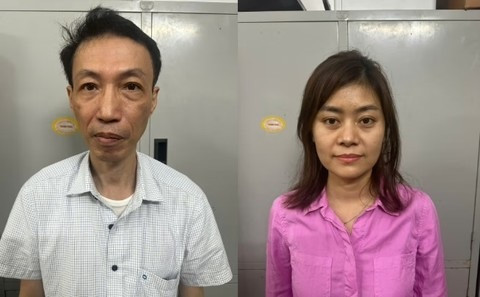
Theo thông tin từ cơ quan công an, trong giai đoạn 2018 - 2025, doanh nghiệp này phát sinh lượng lớn nguyên phụ liệu tồn dư, chủ yếu là vải và bông, trong quá trình gia công quần áo xuất khẩu cho đối tác nước ngoài. Đây là hàng hóa nhập khẩu thuộc diện miễn thuế và chịu sự giám sát của cơ quan hải quan.
Kết quả điều tra ban đầu xác định số nguyên phụ liệu trên đã được tự ý tiêu thụ trong nước mà không thực hiện việc khai báo, kê khai chuyển đổi mục đích sử dụng theo quy định. Tổng giá trị hàng hóa vi phạm bước đầu được xác định hơn 774 triệu đồng. Vụ án đang tiếp tục được điều tra, làm rõ.
Từ vụ việc này, một vấn đề đáng lưu tâm được đặt ra đối với các doanh nghiệp gia công xuất khẩu: Việc xử lý nguyên phụ liệu dư thừa tưởng chừng là hoạt động kinh doanh thông thường, nhưng có thể phát sinh rủi ro pháp lý nghiêm trọng nếu không tuân thủ quy định về hải quan và thuế.
Trao đổi ở góc nhìn pháp lý, Luật sư Nguyễn Thanh Phong - Trưởng chi nhánh Công ty Luật Sa Vĩ tại Hà Nội cho rằng, rủi ro trong hoạt động gia công xuất khẩu không chỉ nằm ở việc doanh nghiệp có thực hiện đầy đủ thủ tục hay không, mà còn ở cơ chế kiểm soát các quyết định liên quan đến hàng hóa nhập khẩu.
Theo luật sư, trước hết cần xác định rõ quyền sở hữu và quyền định đoạt đối với nguyên phụ liệu dư thừa. Trong hoạt động gia công cho đối tác nước ngoài, không phải mọi nguyên phụ liệu đang được lưu giữ tại nhà máy đều thuộc quyền sở hữu của doanh nghiệp nhận gia công. Vì vậy, việc bán hoặc chuyển giao hàng hóa cần có căn cứ từ hợp đồng và thỏa thuận với bên đặt gia công.
Sau khi xác định được quyền xử lý, doanh nghiệp phải lựa chọn đúng hình thức giao dịch và thủ tục hải quan tương ứng. Nếu bên nhận gia công mua lại nguyên phụ liệu hoặc hàng hóa được bán cho một đơn vị khác tại Việt Nam, thủ tục áp dụng có thể khác nhau. Đây là những vấn đề cần được kiểm tra trước khi ký kết, giao hàng và ghi nhận doanh thu.
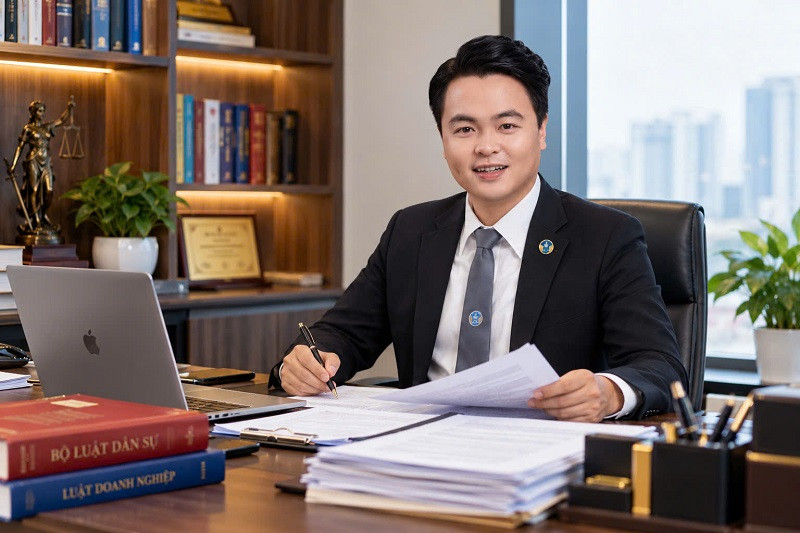
Đề cập đến trách nhiệm của người quản lý, Luật sư Nguyễn Thanh Phong phân tích, trong hoạt động doanh nghiệp, một quyết định kinh doanh thường liên quan đến nhiều bộ phận. Tuy nhiên, trách nhiệm pháp lý của từng cá nhân phải được xem xét dựa trên hành vi thực tế, phạm vi nhiệm vụ, quyền hạn và yếu tố lỗi, chứ không thể chỉ căn cứ vào chức danh.
Để hạn chế rủi ro, luật sư cho rằng doanh nghiệp cần thiết lập cơ chế kiểm soát đối với nguyên phụ liệu nhập khẩu ngay từ khi tiếp nhận, đưa vào sản xuất cho đến khi hoàn tất hợp đồng gia công. Việc đối chiếu giữa tồn kho thực tế, số liệu kế toán và hồ sơ hải quan cần được thực hiện thường xuyên, thay vì chỉ tập trung vào thời điểm quyết toán.
Đặc biệt, mọi phương án thanh lý, bán hoặc chuyển giao nguyên phụ liệu nhập khẩu cần được bộ phận chuyên môn rà soát trước khi trình người có thẩm quyền phê duyệt. Trường hợp chưa rõ về thủ tục, doanh nghiệp nên chủ động trao đổi với cơ quan hải quan để được hướng dẫn, tránh tự xử lý theo kinh nghiệm hoặc cách làm của những giao dịch thương mại thông thường.
Luật sư Nguyễn Thanh Phong cũng cho rằng, bên cạnh trách nhiệm tuân thủ của doanh nghiệp, việc tiếp tục công khai, hướng dẫn rõ ràng các thủ tục xử lý nguyên phụ liệu dư thừa sẽ giúp doanh nghiệp thuận lợi hơn trong quá trình thực hiện. Những vướng mắc được tháo gỡ kịp thời không chỉ góp phần phòng ngừa vi phạm mà còn giảm chi phí tuân thủ, tạo điều kiện cho hoạt động sản xuất, xuất khẩu.
“Chính sách miễn thuế đối với nguyên phụ liệu nhập khẩu phục vụ gia công xuất khẩu là một lợi thế quan trọng của doanh nghiệp. Nhưng để tận dụng hiệu quả chính sách này, doanh nghiệp cần quản lý chặt hàng hóa và tuân thủ đúng quy định khi thay đổi phương án sử dụng. Chủ động phòng ngừa rủi ro pháp lý cũng chính là bảo vệ hoạt động sản xuất, kinh doanh và những người trực tiếp điều hành doanh nghiệp”, Luật sư Nguyễn Thanh Phong khuyến nghị.