Yêu cầu cảnh báo sớm sai sót, tránh xử phạt tràn lan của Cục Thuế được kỳ vọng sẽ giảm rủi ro pháp lý, tạo thuận lợi cho doanh nghiệp và hộ kinh doanh…
Cục Thuế vừa yêu cầu các đơn vị trực thuộc đẩy mạnh tuyên truyền, hướng dẫn, chủ động rà soát những trường hợp có nguy cơ sai sót, chậm khai, chậm nộp thuế để kịp thời cảnh báo. Đối với sai sót do chưa nắm rõ quy định, không có dấu hiệu cố ý, cơ quan thuế cần nhắc nhở, hỗ trợ người nộp thuế điều chỉnh, khắc phục theo quy định.
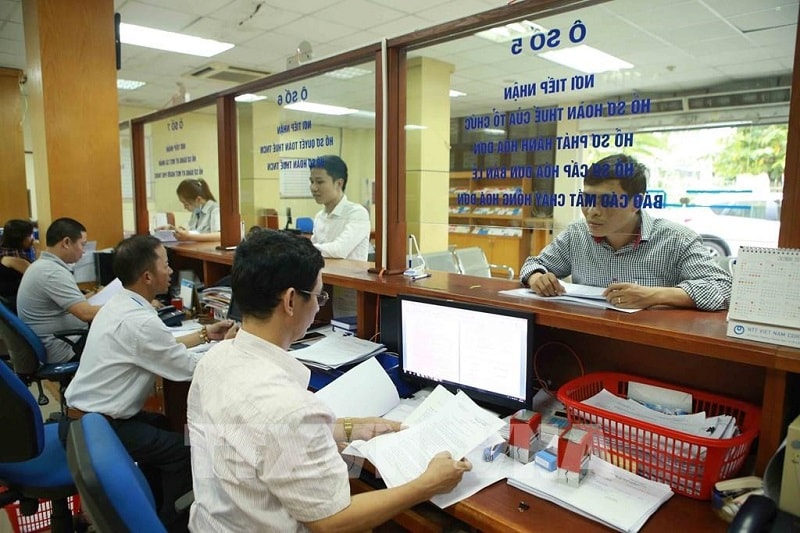
Chỉ đạo được đưa ra khi năm 2026 có những thay đổi về chính sách thuế, hóa đơn, đặc biệt là việc hộ, cá nhân kinh doanh chuyển từ phương pháp thuế khoán sang tự kê khai, tự nộp thuế theo doanh thu thực tế.
Với phương thức mới, người kinh doanh phải chủ động hơn trong việc theo dõi doanh thu, thực hiện nghĩa vụ kê khai và lưu giữ chứng từ. Đây là bước thay đổi cần thiết để nâng cao tính minh bạch, nhưng cũng đòi hỏi sự chuẩn bị về kiến thức, kỹ năng và điều kiện thực hiện. Nếu thiếu hướng dẫn kịp thời, những sai sót vốn có thể phòng ngừa dễ trở thành rủi ro trong quá trình kinh doanh.
Điểm đáng chú ý trong chỉ đạo của Cục Thuế là yêu cầu không bỏ qua vi phạm nhưng cũng không xử phạt tràn lan. Việc nhắc nhở, hướng dẫn không thay thế hoặc làm chậm quá trình xử lý theo quy định; những hành vi cố ý khai sai, trốn thuế, gian lận vẫn phải được xử lý nghiêm.
Như vậy, hỗ trợ tuân thủ không đồng nghĩa với nới lỏng quản lý. Vấn đề đặt ra là làm sao để những người có ý thức chấp hành pháp luật được hướng dẫn kịp thời, trong khi các hành vi cố tình vi phạm vẫn bị xử lý đúng mức.
Trao đổi với Diễn đàn Doanh nghiệp, Luật sư Nguyễn Thanh Phong, Trưởng Chi nhánh Công ty Luật Sa Vĩ tại Hà Nội, cho rằng việc chuyển trọng tâm sang cảnh báo, phòng ngừa sai sót là hướng tiếp cận phù hợp với yêu cầu cải cách quản lý thuế. Bởi trong thực tế, người nộp thuế không chỉ cần biết mình phải thực hiện nghĩa vụ gì, mà còn cần được hướng dẫn cách thực hiện đúng.
“Đối với doanh nghiệp, điều đáng lo không chỉ là số tiền có thể bị xử phạt, mà còn là những rủi ro khó dự liệu khi thực hiện nghĩa vụ thuế. Nếu cơ quan quản lý chủ động cảnh báo, giải thích rõ những điểm dễ sai, người nộp thuế sẽ có điều kiện phòng ngừa vi phạm, giảm thời gian và chi phí khắc phục”, Luật sư Phong phân tích.
Tuy nhiên, Luật sư Phong lưu ý cần phân biệt việc hướng dẫn khắc phục sai sót với việc miễn xử phạt. Một hành vi không có dấu hiệu cố ý chưa đồng nghĩa với việc người thực hiện đương nhiên không phải chịu trách nhiệm pháp lý.
Theo quy định về xử lý vi phạm hành chính trong lĩnh vực thuế, việc xác định có xử phạt hay không phải căn cứ vào hành vi cụ thể, yếu tố lỗi, các trường hợp không xử phạt và những tình tiết liên quan. Vì vậy, chủ trương tăng cường nhắc nhở không thể được hiểu là mọi sai sót đều phải được cảnh báo trước rồi mới xem xét xử phạt.
“Có những sai sót được phát hiện sớm và người nộp thuế có thể chủ động điều chỉnh theo quy định. Nhưng cũng có những hành vi vi phạm đã phát sinh và phải được xem xét xử lý. Điều quan trọng là cơ quan thuế phải xác định đúng tính chất từng trường hợp, không máy móc trong áp dụng chế tài, đồng thời không bỏ qua những hành vi cần xử lý”, Luật sư Phong nhận định.
Từ góc độ doanh nghiệp, điều cần thiết không chỉ là thái độ hỗ trợ của cán bộ thuế mà còn là sự rõ ràng, thống nhất trong cách hướng dẫn và áp dụng pháp luật. Nếu cùng một tình huống nhưng cách giải thích giữa các cơ quan thuế khác nhau, người nộp thuế sẽ khó biết phải thực hiện thế nào cho đúng.
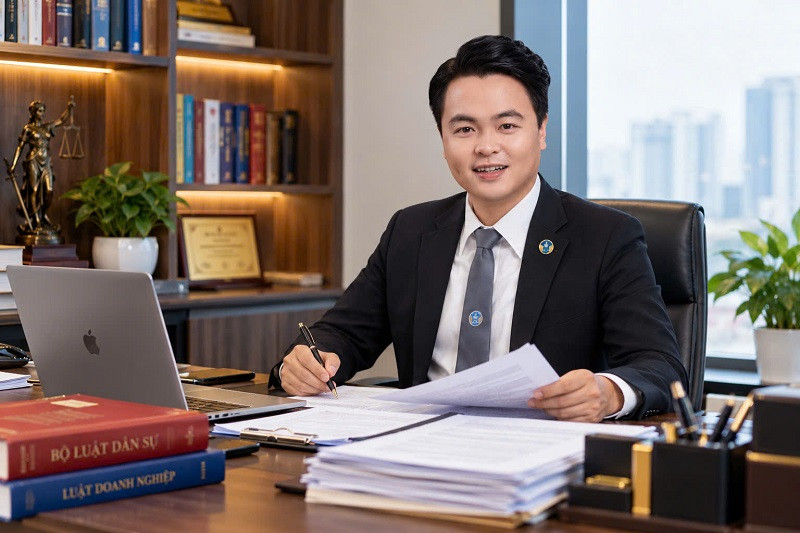
Theo Luật sư Phong, ngành thuế cần có hướng dẫn cụ thể đối với những sai sót thường gặp, nhất là khi chính sách mới bắt đầu được áp dụng. Những nội dung đã giải đáp, cảnh báo cũng cần được ghi nhận để người nộp thuế có căn cứ thực hiện và cơ quan quản lý thuận tiện đối chiếu khi phát sinh vướng mắc.
Đây cũng là điểm đáng chú ý trong chỉ đạo của Cục Thuế khi yêu cầu lưu giữ hồ sơ, thông tin về việc đã nhắc nhở, hướng dẫn. Nếu được triển khai thực chất, cơ chế này không chỉ giúp theo dõi việc chấp hành nghĩa vụ mà còn góp phần minh bạch hóa hoạt động quản lý, hạn chế những cách hiểu và áp dụng thiếu thống nhất.
“Doanh nghiệp cần biết rõ mình phải làm gì, thực hiện như thế nào và hậu quả pháp lý ra sao nếu vi phạm. Khi việc hướng dẫn được thực hiện thống nhất, có căn cứ và có thể kiểm tra lại, người nộp thuế sẽ yên tâm hơn trong quá trình kinh doanh”, Luật sư Phong cho biết.
Một yêu cầu khác, theo Luật sư Phong, là cảnh báo sớm phải thực sự đến được với người cần hỗ trợ. Việc gửi thông báo điện tử về thời hạn kê khai, nộp thuế hoặc những dấu hiệu sai sót có thể giúp người nộp thuế chủ động kiểm tra, điều chỉnh. Song, không phải hộ kinh doanh nào cũng có đủ kỹ năng công nghệ để tiếp cận và thực hiện thuận lợi.
Vì vậy, cùng với ứng dụng dữ liệu và công nghệ, cần duy trì các hình thức hướng dẫn trực tiếp, tài liệu ngắn gọn, dễ hiểu, phù hợp từng nhóm ngành nghề và quy mô kinh doanh. Những vướng mắc phát sinh phải được giải đáp kịp thời, tránh để người nộp thuế phải đi lại nhiều lần hoặc tự tìm cách xử lý khi chưa hiểu rõ quy định.
Đặc biệt, hoạt động hỗ trợ cần hướng đến việc giúp người nộp thuế hình thành thói quen tự giác tuân thủ, thay vì chỉ giải quyết từng sai sót sau khi đã xảy ra. Khi quy định dễ hiểu, thủ tục thuận tiện và cơ quan quản lý có trách nhiệm hướng dẫn, doanh nghiệp sẽ bớt phải dành nguồn lực cho việc xử lý những vướng mắc hành chính, tập trung hơn vào hoạt động sản xuất, kinh doanh.
Luật sư Phong cho rằng hiệu quả quản lý thuế không chỉ thể hiện qua kết quả thanh tra, kiểm tra, truy thu hay xử phạt, mà còn ở khả năng hạn chế những vi phạm có thể phòng ngừa. Càng ít sai sót phát sinh do thiếu thông tin hoặc hướng dẫn không rõ ràng, chi phí tuân thủ của người nộp thuế càng được giảm bớt.
“Thu đúng, thu đủ và xử lý nghiêm hành vi gian lận là yêu cầu không thể thay đổi. Nhưng quản lý thuế cũng cần tạo điều kiện để người dân, doanh nghiệp thực hiện đúng nghĩa vụ với chi phí thấp nhất có thể. Khi cảnh báo sớm và hỗ trợ tuân thủ trở thành hoạt động thường xuyên, hiệu quả quản lý sẽ được nâng lên, đồng thời góp phần xây dựng môi trường kinh doanh minh bạch, ổn định hơn”, Luật sư Phong nhấn mạnh.