
Một biến số quan trọng đối với tăng trưởng kinh tế toàn cầu, lạm phát và chính sách tiền tệ của các ngân hàng trung ương là giá năng lượng - giá dầu, lại tiếp tục có biến động. An ninh năng lượng của Việt Nam đang ở mức cao.
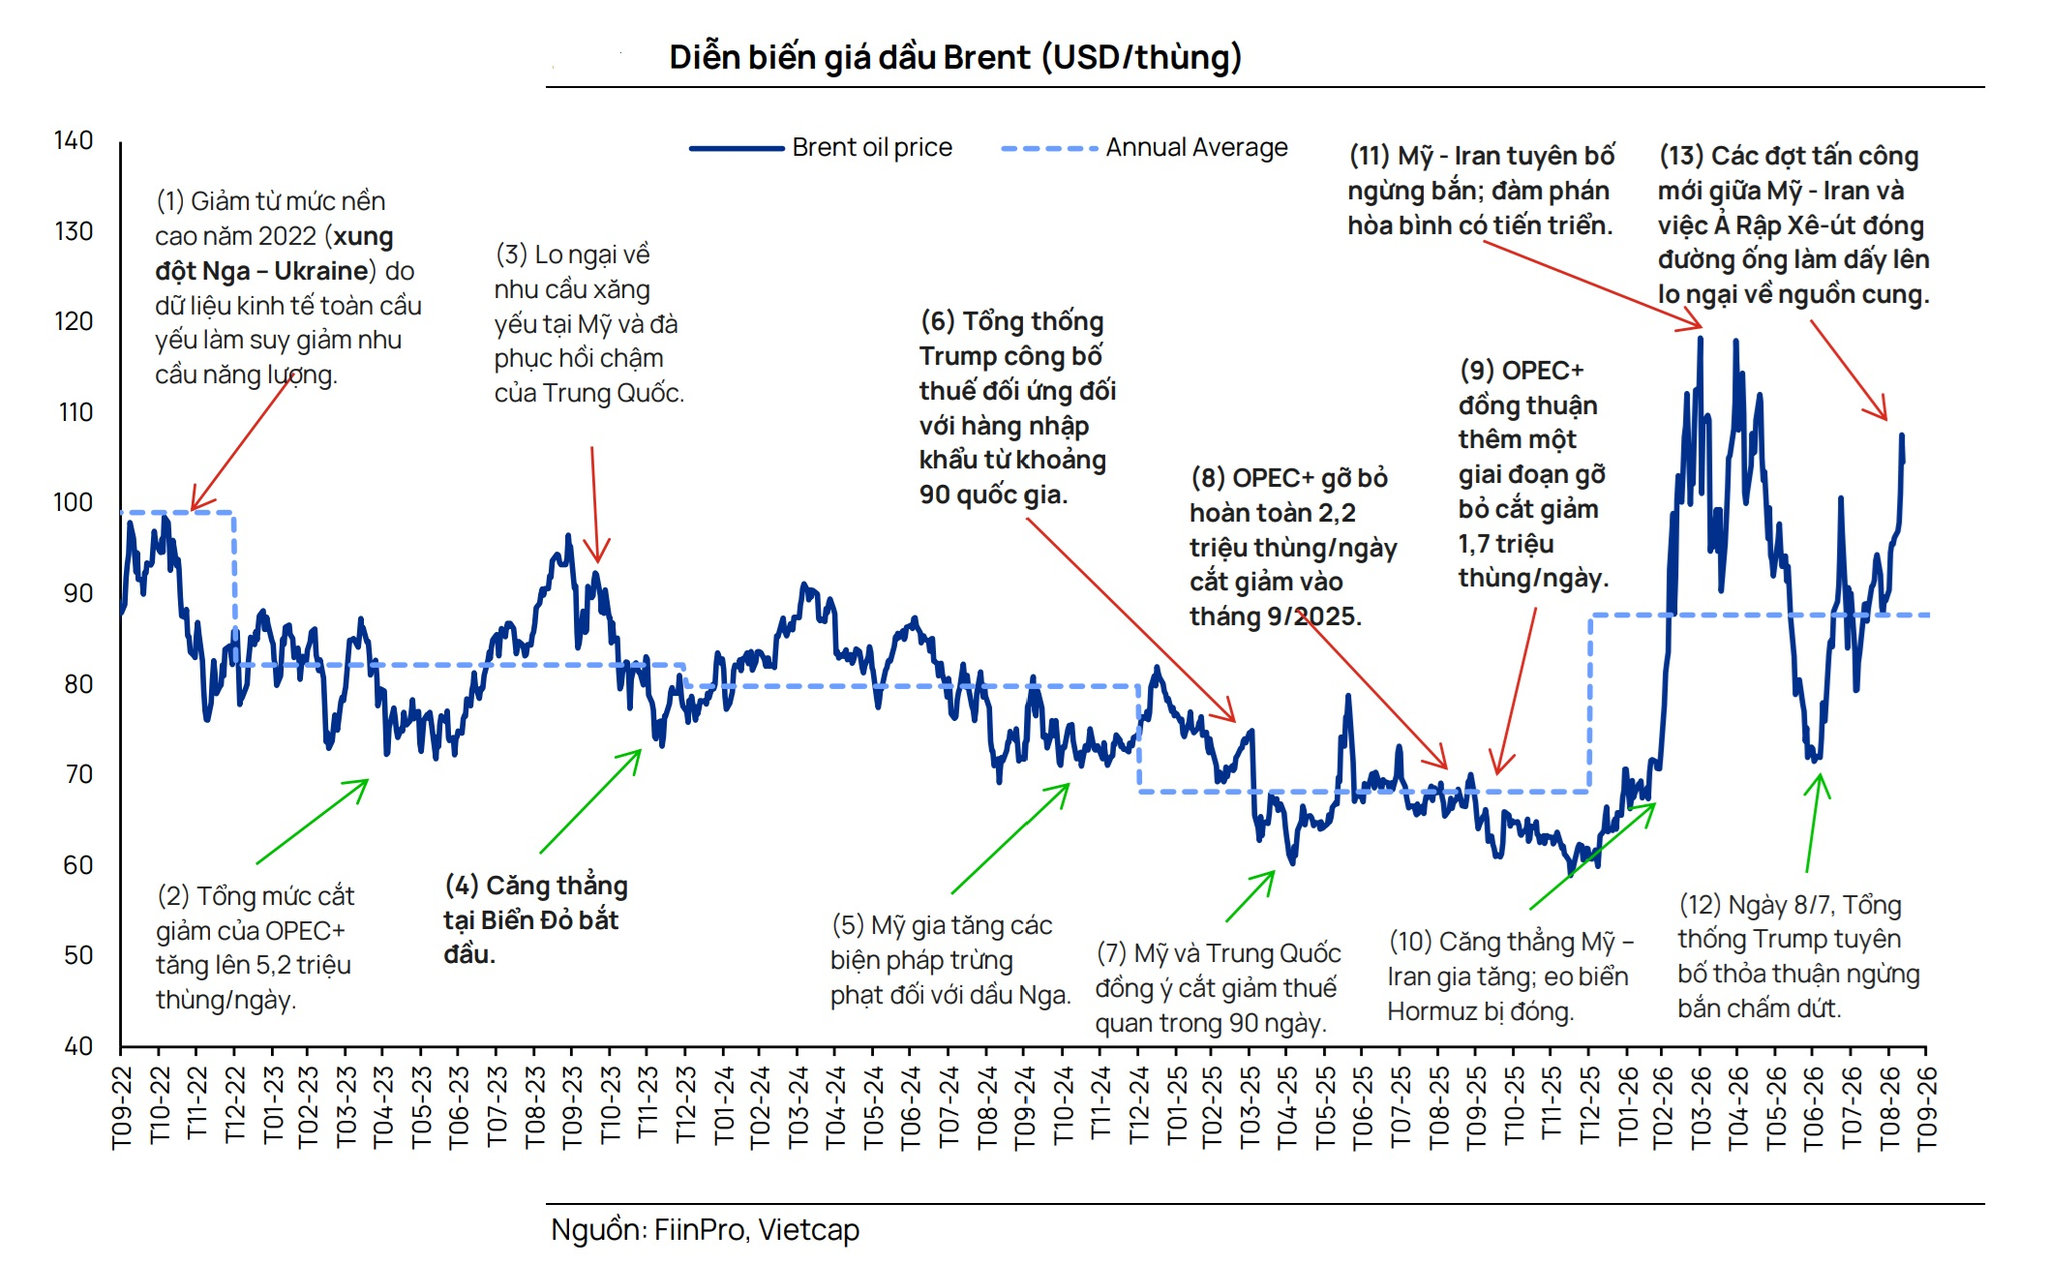
Sau thời điểm giảm xuống dưới 100 USD/thùng khi nguồn cung Trung Đông có dấu hiệu cải thiện, dầu Brent bất ngờ tăng trở lại trong phiên giao dịch ngày 25/9.
Phiên này, dầu Brent tăng 3,52 USD, tương đương 3,4%, lên 106,60 USD/thùng. Dầu WTI cũng tăng 2,45 USD, tương đương 2,7%, lên 94,61 USD/thùng. Trong phiên, có thời điểm cả hai loại dầu chuẩn cùng tăng khoảng 5%.
Tính trong vòng 1 tuần, dầu Brent chỉ tăng khoảng 1,62% nhưng tính trong vòng 1 tháng, giá dầu Brent đã tăng tới 20,95%, phản ánh những tác động từ diễn biến xung đột Trung Đông vẫn chưa thể "yên ả".
Với diễn biến của khu vực có tính "quyết định" chi phối đối với giá dầu toàn cầu, ông Dương Tấn Phước, chuyên viên cao cấp Phòng Phân tích Chứng khoán Vietcap cho biết, ngày 11/9, Ả Rập Xê-út đã đóng đường ống Đông - Tây (tuyến đường quan trọng để tránh eo biển Hormuz; 4-5 triệu thùng/ngày, khoảng 4-5% nguồn cung dầu toàn cầu) sau một cuộc tấn công bằng máy bay không người lái xuất phát từ Iraq.
Theo The Guardian và Reuters, công tác sửa chữa có thể mất sáu tuần (đến cuối tháng 10/2026), với giả định không phát sinh thêm thiệt hại. Ngoài ra, theo thông tin ngày 9/9 các cố vấn Nhà Trắng đã cảnh báo riêng với Tổng thống Trump rằng cuộc xung đột có thể kéo dài đến hết nhiệm kỳ của ông.
Bên cạnh các diễn biến trên và giá dầu đã vượt mức dự báo cơ sở, đáng chú ý, tồn kho dầu toàn cầu hiện chỉ còn cao hơn khoảng 130 triệu thùng so với mức đáy gần đây là khoảng 7,57 tỷ thùng ghi nhận vào tháng 5/2022 (đỉnh điểm xung đột Nga-Ukraine). Từ cuối tháng 2 đến cuối tháng 8/2026, tồn kho giảm với tốc độ trung bình 2,4 triệu thùng/ngày. Với giả định tốc độ này tiếp diễn, Vietcap ước tính sẽ mất khoảng 54 ngày kể từ cuối tháng 8 - tức khoảng cuối tháng 10/2026 để tồn kho giảm về mức của tháng 5/2022.
Thuận lợi là việc các nhà máy lọc dầu châu Á đa dạng hóa nguồn cung dầu thô ra khỏi eo biển Hormuz giúp duy trì nguồn cung sản phẩm lọc dầu của khu vực, qua đó củng cố an ninh năng lượng của Việt Nam. Trước khi xảy ra gián đoạn, khoảng 70% nguồn dầu thô của nhà máy lọc dầu Aster (Singapore) đến từ vùng Vịnh Ba Tư, đến tháng 9, khoảng 70% được cung cấp từ ngoài vùng Vịnh, bao gồm Tây Phi, Mỹ Latinh và Canada.
"Kịch bản cơ sở của chúng tôi giả định dòng chảy qua eo biển Hormuz phục hồi lên 30% mức bình thường trong tháng 11 và tháng 12/2026 trở đi, duy trì ở mức khoảng 45% trong nửa đầu năm 2027 và bình thường hóa lên khoảng 85% trong nửa cuối năm 2027 (so với kỳ vọng trước đây của chúng tôi là bình thường hóa từ quý 4/2026)", theo chuyên gia.
Lộ trình này hàm ý mức thiếu hụt nguồn cung thực tế trung bình là 7,3 triệu thùng/ngày trong năm 2026 (khoảng 7% nguồn cung toàn cầu), cao hơn ước tính trước đó của Vietcap là 4,6 triệu thùng/ngày. Điều này cũng hàm ý thị trường dầu toàn cầu thiếu hụt 3,4 triệu thùng/ngày trong năm 2026 và dư cung 4,4 triệu thùng/ngày trong năm 2027 (dựa trên việc Hormuz bình thường hóa, sản lượng của OPEC+ và Mỹ tăng). Các nhà phân tích cũng lưu ý rằng EIA dự báo thị trường có thể dư cung 4,9 triệu thùng/ngày trong năm 2027.
Mức dư cung dầu năm 2027 có thể thấp hơn do nhu cầu toàn cầu có thể cao hơn kỳ vọng (được thúc đẩy bởi hoạt động tải tích trữ tồn kho, đặc biệt tại Trung Quốc) và cơ sở hạ tầng dầu khí Trung Đông phục hồi chậm hơn dự kiến. Tính đến ngày 14/04/2026, Rystad Energy ước tính chi phí sửa chữa và khôi phục cơ sở hạ tầng năng lượng bị thiệt hại ở mức 34-58 tỷ USD.
Nhu cầu suy giảm sâu hơn trong năm 2026, trong khi sự phục hồi được kỳ vọng trong năm 2027: Dự báo trung vị về tăng trưởng nhu cầu năm 2026 của IEA, EIA và OPEC đã giảm xuống -1,36 triệu thùng/ngày từ mức -1,1 triệu thùng/ngày trong lần tổng hợp trước. Đối với năm 2027, tăng trưởng nhu cầu trung vị được điều chỉnh tăng lên +2,4 triệu thùng/ngày từ +2,0 triệu thùng/ngày, cho thấy sự phục hồi mạnh mẽ khi dòng chảy bình thường hóa và giá dầu giảm.
Gián đoạn kéo dài khiến mức thiếu hụt năm 2026 sâu hơn, nhưng dư cung được kỳ vọng trong năm 2027, qua đó hỗ trợ giá dầu giảm YoY trong năm tới.
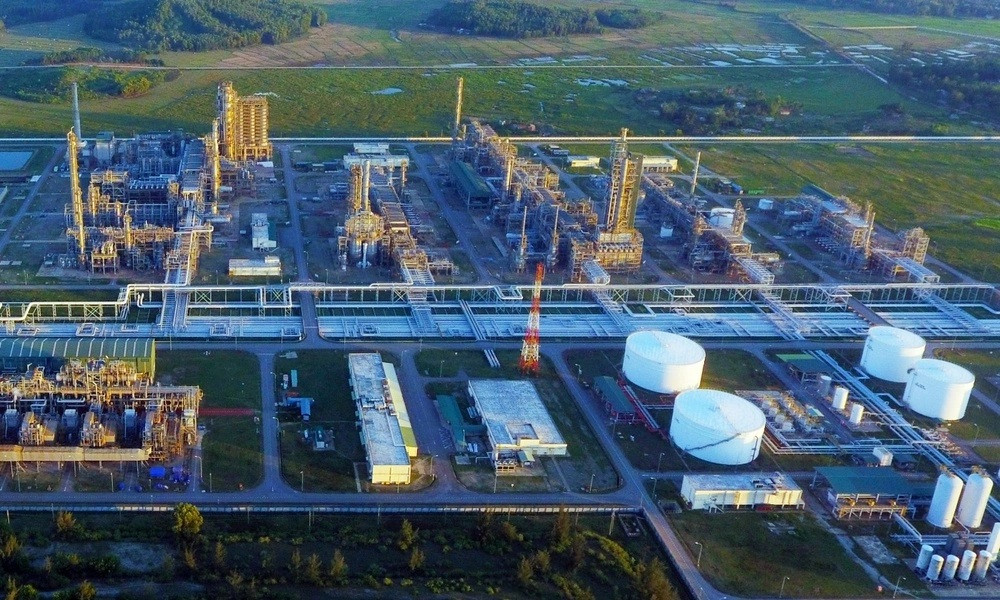
Mặc dù các yếu tố của thị trường "vàng đen" đang nghiêng về bất thuận lợi cho kỳ vọng ổn định giá, Vietcap cho rằng an ninh năng lượng của Việt Nam đang ở mức cao. Nhà máy lọc dầu Nghi Sơn (nhà máy lớn nhất Việt Nam) thông báo đã đảm bảo khoảng 35 triệu thùng dầu thô thay thế đến hết tháng 9/2026. Ngoài ra, các chuyên gia trong ngành ước tính nguồn đầu vào đã được đảm bảo đến hết tháng 10.
Chuyên gia của Vietcap cũng cho hay, qua trao đổi gần đây với Petrolimex và PVOIL cho thấy nguồn xăng dầu đầu vào đã được đảm bảo đến cuối năm. PLX cho biết ngoài các trung tâm cung ứng truyền thống tại Singapore và Hàn Quốc, công ty đã mở rộng mạng lưới nhà cung cấp toàn cầu.
"Chúng tôi nhận thấy triển vọng tích cực đối với hoạt động thăm dò và khai thác trong nước. Chúng tôi kỳ vọng cơ chế đặc thù cho PVN từ Chính phủ sẽ được phê duyệt trong quý 4, qua đó thúc đẩy chu kỳ đầu tư kéo dài nhiều năm của ngành dầu khí Việt Nam. Tiến độ của dự án Cá Voi Xanh (vốn đầu tư ước tính 5 tỷ USD) và Sư Tử Vàng (vốn đầu tư ước tính 1,9 tỷ USD) tốt hơn so với dự kiến của chúng tôi", ông Dương Tấn Phước - Vietcap, nhấn mạnh.
Trên các diễn biến của thị trường, đối với giá dầu Brent, Vietcap điều chỉnh tăng 8% dự báo kịch bản cơ sở năm 2026 lên 90 USD/thùng (+31% YoY) và tăng 7% dự báo kịch bản cơ sở năm 2027 lên 75 USD/thùng (-16% YoY). Điều này là do thị trường thắt chặt hơn dự kiến trong năm 2026/2027. Đối với dài hạn, điều chỉnh tăng 3% dự báo giá Brent giai đoạn 2028-2030 lên 72 USD/thùng ở cả kịch bản cơ sở và kịch bản cao. Lưu ý tất cả các mức giá dự báo hiện đang thấp hơn giá của thị trường đang giao dịch.
Giá dầu nhiên liệu (FO) tham chiếu cho giá khí cũng được điều chỉnh tăng lần lượt 7% và 9% giá FO năm 2026 và 2027. Nhìn chung, mức điều chỉnh tăng 5% giả định giá FO trung bình giai đoạn 2026-30 trong kịch bản cơ sở, phản ánh giá dầu cao hơn và dự báo cao hơn của Bloomberg.
Trong kịch bản cơ sở, dự báo giá LNG nhập khẩu trung bình của Việt Nam năm 2026/2027 (đã bao gồm thuế phí) cũng được điều chỉnh tăng lần lượt 14%/15%. Mức điều chỉnh này phản ánh dự báo LNG của CME cao hơn đáng kể, dự báo của Bloomberg cao hơn nhẹ và thiệt hại đáng kể đối với cơ sở hạ tầng khí/LNG toàn cầu. Thiệt hại cơ sở hạ tầng khí/LNG gấp 3 lần thiệt hại công suất dầu, với công suất bị ảnh hưởng ước tính ở mức khoảng 9% thương mại LNG toàn cầu năm 2025 sau khi khôi phục, dựa trên thông tin cập nhật về thiệt hại và sửa chữa tại các cơ sở khí/LNG.
Giá than được điều chỉnh tăng 4%/3% dự báo giá than trộn năm 2026-27 lên 3,0 triệu đồng/tấn (+32% YoY) trong năm 2026 và 2,7 triệu đồng/tấn (-11% YoY) trong năm 2027 ở kịch bản cơ sở.
Trên cơ sở dự báo thị trường, giá các sản phẩm dầu, khí..., Vietcap cho biết đánh giá cao các cổ phiếu trong ngành gồm PVS, GAS, BSR và PVT. Các nhà phân tích chưa điều chỉnh dự báo lợi nhuận giá mục tiêu đối với các doanh nghiệp, nhưng cho biết sẽ phản ánh các dự báo giá dầu điều chỉnh trong các báo cáo cập nhật doanh nghiệp cụ thể hơn vào thời gian tới đây.
Trong đó, BSR được đánh giá tích cực nhờ khoản lãi tồn kho và mức crack spread cao hơn giữa giá đầu vào và đầu ra trong bối cảnh giá dầu tăng. Cơ sở hạ tầng hạ nguồn và chế biến chiếm tỷ trọng thiệt hại lớn nhất, với chi phí sửa chữa ước tính lên đến 24 tỷ USD, tương đương 42% mức ước tính khôi phục cận trên của Rystad Energy. Do công tác sửa chữa có thể mất đến 36 tháng, công suất hạ nguồn có thể vẫn bị suy giảm ngay cả sau khi sản lượng dầu thô phục hồi, qua đó giữ thị trường sản phẩm lọc dầu trong trạng thái thắt chặt. Crack spread trung bình từ đầu năm theo Platts Singapore của dầu diesel đạt 52.9 USD/thùng (gấp 3,1 lần YoY), trong khi crack spread xăng 95 trung bình đạt 23,7 USD/thùng (gấp 2,1 lần YoY). Các mức tăng này cao hơn đáng kể so với giả định hiện tại của Vietcap về crack spread dầu diesel và xăng A95 năm 2026 của BSR là gấp 1,7 lần YoY và 1,6 lần, cho thấy tiềm năng điều chỉnh tăng dự báo lợi nhuận năm 2026.
GAS: Tác động tích cực nhẹ nhờ giá khí đầu ra có khả năng cao hơn kỳ vọng ở mức nhẹ (tham chiếu theo giá FO) đối với mảng kinh doanh khí của công ty (ước tính chiếm 16% tổng sản lượng năm 2026). KQKD 8 tháng 2026 tích cực, cho thấy tiềm năng điều chỉnh tăng dự báo LNST sau lợi ích CĐTS ở mức 13 nghìn tỷ đồng (+14% YoY). Cụ thể, trong 8 tháng đầu năm, GAS ghi nhận doanh thu 108 nghìn tỷ đồng, tương đương 93% dự báo cả năm, LNTT báo cáo đạt 14,5 nghìn tỷ đồng, tương đương 89% dự báo năm 2026 và LNTT cốt lõi ước tính đạt 12,2 nghìn tỷ đồng, tương đương 75% dự báo cả năm.
PVT: Tích cực nhẹ. PVT được hưởng lợi từ đà tăng của giá cước tàu chở dầu, đặc biệt đối với đội tàu chở sản phẩm dầu, trong đó 50% hiện đang thực hiện các hợp đồng giao ngay và hợp đồng liên kết, theo bộ phận quan hệ nhà đầu tư của công ty. Giá thuê ngày trung bình từ đầu năm duy trì tích cực với Aframax, MR và Handy lần lượt tăng 78%, 40% và 34% YoY. Các mức tăng này cao hơn giả định hiện tại của nhà phân tích đối với doanh nghiệp cho năm 2026 là +60%/+30%/+30% đối với Aframax/MR/Handy, cho thấy tiềm năng điều chỉnh tăng nhẹ đối với dự báo. Giá cước có thể tiếp tục tăng khi các tàu phải đi đường vòng để tránh eo biển Hormuz, bao gồm tuyến qua Mũi Hảo Vọng, qua đó kéo dài quãng đường vận chuyển và làm gia tăng giá cước.
PVS được đánh giá Trung lập. Theo Vietcap, doanh nghiệp chịu tác động tiêu cực nhẹ trong ngắn hạn do các dự án tại Trung Đông bị trì hoãn, tuy nhiên tác động tích cực đáng kể trong dài hạn. Rystad Energy ước tính chi phí sửa chữa các cơ sở dầu khí lên đến 48 tỷ USD (thượng nguồn, trung nguồn và hạ nguồn, không bao gồm giếng khoan), với chi tiêu tập trung vào thiết kế kỹ thuật, xây dựng, thiết bị và vật tư – các lĩnh vực phù hợp chặt chẽ với năng lực Cơ khí và xây dựng (M&C) của PVS. PVS gần đây đã trúng gói thầu EPCI ước tính 3 tỷ USD cho dự án mở rộng mỏ dầu ngoài khơi Maydan Mahzam của QatarEnergy, hàm ý tiềm năng điều chỉnh tăng dự báo LNST sau lợi ích CĐTS giai đoạn 2027-2030. Hoạt động tái thiết sau xung đột có thể tạo ra cơ hội đáng kể cho PVS khi các công ty dầu khí quốc gia (NOC) tại Trung Đông đẩy nhanh các gói thầu sửa chữa và tái thiết sau khi điều kiện an ninh cải thiện.
PVD: Trung lập. Nhu cầu từ Saudi Aramco ở mức thấp trong năm 2026 gây áp lực lên giá thuê ngày, tuy nhiên tác động tích cực đến từ giá thuê ngày cao hơn trong trung hạn với nhu cầu đáng kể từ khu vực Trung Đông.
DPM, DCM: Trung lập: Giá FO/khí tăng thường kéo theo giá urê quốc tế tăng và hai yếu tố này bù đắp lẫn nhau.
PLX, OIL: Trung lập. Giá dầu cao có thể hỗ trợ PLX/OIL trong ngắn hạn. Tuy nhiên, nếu giá dầu duy trì ở mức cao trong thời gian dài, lợi nhuận thường bị ảnh hưởng tiêu cực do giá bán vẫn bị điều tiết (trong khi chờ Nghị định xăng dầu mới) và Chính phủ có thể điều chỉnh giá bán lẻ thấp hơn chi phí đầu vào trong giai đoạn giá tăng mạnh.
POW, NT2, QTP, PPC: Tiêu cực nhẹ. Giá dầu khí/LNG và than ở mức cao có thể gây tác động tiêu cực nhẹ đến các nhà máy nhiệt điện khí và nhiệt điện than. Các nhà máy này chuyển toàn bộ biến động giá khí, LNG và than sang Tập đoàn Điện lực Việt Nam (EVN) đối với sản lượng hợp đồng (khoảng 80% tổng sản lượng). Tuy nhiên, chi phí đầu vào cao hơn có thể dẫn đến mức huy động thấp hơn.
