
Khối ngoại đã bán ròng mạnh trong ngày 21/9/2026, VN-Index mất điểm và thanh khoản thị trường vẫn kém. Cơ hội đón dòng tiền nâng hạng sẽ khơi mở trở lại với cổ phiếu nào?
Việc khối ngoại tiếp đà bán ròng không phải là yếu tố bất thường trong cột mốc thị trường chứng khoán Việt Nam nâng hạng từ cận biên lên mới nổi thứ cấp theo chuẩn FTSE Rutsell.

Trước đó, nhiều định chế và các chuyên gia tài chính đã liên tục nhấn mạnh: Thị trường không nhất thiết chỉ phản ứng tích cực ngay thời điểm nâng hạng, mà nhiều quỹ đầu tư có thể đã bắt đầu xem xét để giải ngân từ trước đó.
Cùng với đó, câu chuyện triển vọng của doanh nghiệp và các yêu cầu để thị trường tiếp tục cải thiện và đảm bảo đáp ứng được tiêu chí trụ hạng, tiêu chí của các tổ chức đầu tư quốc tế khi lựa chọn giải ngân, càng cần được chú trọng hơn.
Trong bối cảnh như vậy, nâng hạng thị trường mở ra một chương mới, tạo dấu mốc để Việt Nam bước vào kỷ nguyên hội nhập sâu rộng với dòng vốn toàn cầu là khẳng định tất yếu và dài hạn. Đó không phải và không nên là câu chuyện của một phiên giao dịch duy nhất.
Các nhà phân tích Agriseco tính toán, thị trường Việt Nam có thể sẽ thu hút 7 đến 9 tỷ USD dòng vốn nước ngoài giải ngân trong 1 đến 2 năm tới, trong đó gồm 2 đến 3 tỷ USD thụ động bắt buộc phải giải ngân
Đánh giá chung về thị trường, hiện tại, VN-Index đang giao dịch ở mức giá khá hấp dẫn với P/E khoảng 12,3 lần, thấp hơn mức trung bình 10 năm là 15,2 lần
Theo Agriseco Research, 5 cổ phiếu vào danh mục khuyến nghị đón làn sóng nâng hạng đáp ứng các tiêu chí ưu tiên về: Có vốn hóa thị trường cao, thanh khoản tốt, kết quả kinh doanh tăng trưởng, được các quỹ tham chiếu FTSE GEIS giải ngân và đồ thị kỹ thuật có tiềm năng tăng giá
HDB (HDBank): Khối ngoại gia tăng giải ngân trong các phiên gần đây là động lực hỗ trợ quá trình đảo chiều xu hướng
Về triển vọng kinh doanh, HDB là mã cổ phiếu của ngân hàng có nhiều lợi thế trong thúc đẩy tăng trưởng tín dụng với kỳ vọng đạt hạn mức trên 35% trong năm 2026. Ngân hàng này cũng đặt mục tiêu tham vọng hướng tới lợi nhuận trước thuế trên 30.100 tỷ đồng, tăng 41% so với năm trước. 6 tháng đầu năm 2026, HDBank ghi nhận lợi nhuận trước thuế đạt 7.095 tỷ đồng, nâng lợi nhuận lũy kế 6 tháng lên 13.202 tỷ đồng, tăng 31% so với cùng kỳ năm trước. Tổng tài sản đạt 1,045 triệu tỷ đồng, tăng 12,3% so với đầu năm, chính thức đưa HDBank gia nhập nhóm ngân hàng có quy mô tài sản trên một triệu tỷ đồng tại Việt Nam.
Với dòng tiền và khẩu vị của nhiều tổ chức, HDBn cũng là mã cổ phiếu có câu chuyện FA, trong đó có kỳ vọng về kế hoạch IPO của HDS và triển vọng nâng tỷ lệ sở hữu cổ phần của khối ngoại lên 49%.
SSI (Chứng khoán SSI): SSI đã thoát kênh giảm ngắn hạn và duy trì trên MA20, MA50 ở góc nhìn kỹ thuật. Theo Agriseco, vùng 21.000 - 23.000 đồng/cổ phiếu đóng vai trò kháng cự do là biên độ giao dịch chính của cổ phiếu trong quý 2 năm 2026
Về nền tảng kinh doanh, SSI hiện là CTCK có vốn điều lệ lớn nhất Việt Nam. Với lịch sử của mình, nền tảng và lợi thế doanh nghiệp chứng khoán đã thiết lập mối quan hệ sâu sắc với các đối tác quốc tế, tệp khách hàng tổ chức nước ngoài rộng, SSI được đánh giá có lợi thế lớn trong hưởng lợi từ cung cấp dịch vụ khi thị trường nâng hạng. Công ty cũng hưởng lợi với mã cổ phiếu vào nhóm đầu danh mục FTSE GEIS.
VIC (Vingroup): Cổ phiếu đã vượt vùng 232.000 đồng một cổ phiếu và có nhịp kiểm định tạo nền thành công trong 2 tuần gần nhất
Cập nhật tại phiên 21/9, VIC điều chỉnh mất 2,57% về giá 235.000 đồng/cổ phiếu, thấp hơn vùng giá khuyến nghị Mua gia tăng.
VIC - Vingroup là doanh nghiệp tập đoàn danh tiếng, thuộc một trong các mã đầu tiên của nhóm Large cap trong danh mục các mã được phân bổ theo rổ chỉ số FTSE GEIS khi thị trường chính thức nâng hạng. Doanh nghiệp tập đoàn này vừa ghi mức tăng trưởng lợi nhuận kỷ lục 3.600% trong 6 tháng 2026 - từ mức nền thấp của cùng kỳ năm ngoái. Hiện Tập đoàn lọt vào Top 30 doanh nghiệp lớn nhất Đông Nam Á, và là năm thứ ba liên tiếp là doanh nghiệp Việt Nam có thứ hạng cao nhất trong danh sách 500 doanh nghiệp lớn nhất Đông Nam Á do Tạp chí Fortune công bố thường niên.
VPB (VPBank): Quan điểm kỹ thuật đánh giá VPB đã thoát khỏi kênh giảm trung hạn, giá duy trì trên các đường trung bình động và thanh khoản tăng xác nhận động lực cải thiện
VPB là một trong những ngân hàng có KQKD tích cực top đầu ngành trong 6 tháng 2026. Nhà băng này cũng đang nhắm mục tiêu vốn điều lệ 100 nghìn tỷ, có lợi thế mở rộng room tăng trưởng tín dụng từ nhận chuyển giao ngân hàng yếu kém và sức mạnh hệ sinh thái tài chính rộng lớn.
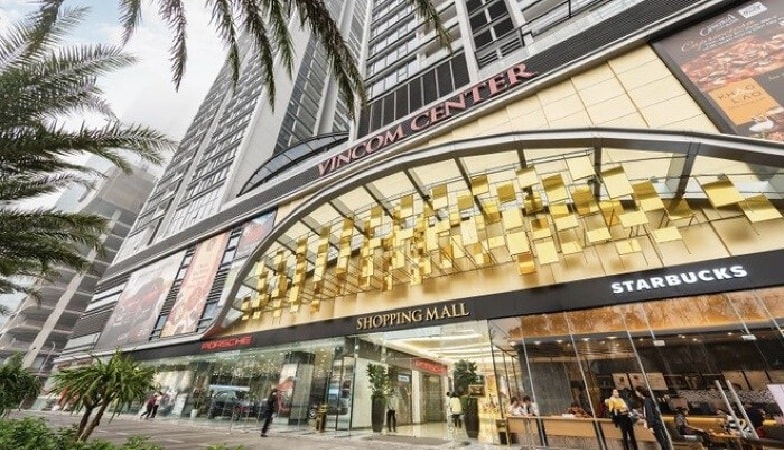
VRE (Vincom Retail): Quan điểm kỹ thuật của Agriseco RS, VRE duy trì quán tính hồi phục trong kênh tăng ngắn hạn, đồng pha với nhịp mua ròng của khối ngoại
VRE là một trong 2 mã họ Vin (cùng VIC), lọt nhóm Large cap của các mã vào phân bổ bộ chỉ số FTSE GEIS. Ngoài 2 mã này, còn có VCB đại diện ngành ngân hàng trong nhóm cổ phiếu vốn hóa lớn lọt rổ. Năm 2026, VRE đặt mục tiêu doanh thu thuần 10.132 tỷ đồng và lợi nhuận sau thuế 5.375 tỷ đồng. Doanh nghiệp có tài sản hơn 63 nghìn tỷ đồng. Theo dữ liệu vào đầu năm, VRE là một trong các cổ phiếu có tỷ trọng giao dịch của nhà đầu tư nước ngoài tương đối cao, với tỷ lệ giao dịch của NĐTNN khoảng 19%.
Room ngoại rộng và tỷ lệ free-float tương đối cao khiến VRE có một đặc tính khá khác VIC/VHM: khi dòng vốn ETF/quỹ ngoại tăng lên, khả năng hấp thụ dòng tiền của VRE về mặt room vẫn còn khá lớn. Đây là điểm đáng chú ý khi đặt VRE trong câu chuyện FTSE và cơ hội từ dòng tiền ngoại lẫn thanh khoản.


