
Dòng vốn đầu tư trực tiếp nước ngoài vào Việt Nam đang bước sang một giai đoạn mới khi quy mô vốn vẫn quan trọng, nhưng sức hấp dẫn của một điểm đến ngày càng được quyết định bởi khả năng tạo ra một hệ sinh thái đủ năng lực.
Chín tháng năm 2026, tổng vốn đầu tư nước ngoài đăng ký vào Việt Nam đạt 50,36 tỷ USD, tăng 76,4% so với cùng kỳ năm trước. Vốn FDI thực hiện đạt 21,07 tỷ USD, tăng 12,1% và là mức cao nhất của chín tháng trong 5 năm qua. Đáng chú ý, công nghiệp chế biến, chế tạo chiếm tới 82,6% vốn FDI thực hiện, cho thấy sản xuất vẫn là tâm điểm của dòng vốn quốc tế vào Việt Nam.
Trong nhiều năm, cuộc cạnh tranh thu hút FDI thường được nhìn qua những tiêu chí khá trực diện như quỹ đất công nghiệp, giá thuê, ưu đãi đầu tư, vị trí địa lý hay khả năng giải quyết thủ tục. Những yếu tố này vẫn cần thiết, nhưng đang dần trở thành điều kiện nền tảng thay vì lợi thế quyết định.
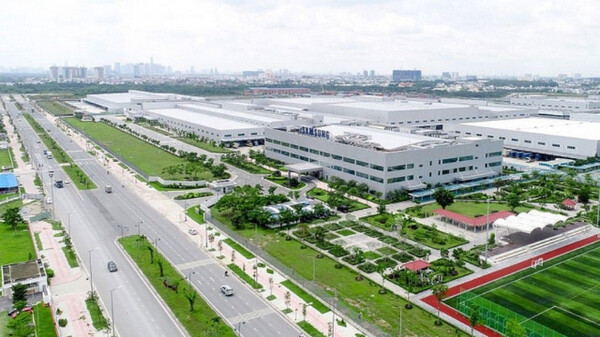
Với những dự án có hàm lượng công nghệ cao, yêu cầu của nhà đầu tư đã thay đổi đáng kể. Một tập đoàn sản xuất điện tử, bán dẫn hay thiết bị công nghiệp không thể chỉ tính toán giá đất. Họ phải tính toán độ ổn định của nguồn điện, chất lượng nước công nghiệp, năng lực xử lý môi trường, logistics, dữ liệu, khả năng tuyển dụng kỹ sư, mạng lưới nhà cung ứng, dịch vụ tài chính, năng lực R&D và khả năng mở rộng công suất trong nhiều năm tới.
Đây chính là điểm cốt lõi trong sự thay đổi của cuộc chơi FDI. Nhà đầu tư không còn nhìn một địa điểm như một khu đất để đặt nhà máy. Họ nhìn vào tổng thể hệ sinh thái mà nhà máy đó có thể tham gia.
Thực tế tại những trung tâm công nghiệp lớn ở miền Bắc cho thấy điều này khá rõ. Bắc Ninh hiện có 1.672 dự án FDI trong các khu công nghiệp, với tổng vốn đăng ký khoảng 40,99 tỷ USD và vốn thực hiện khoảng 37 tỷ USD; hệ sinh thái có sự hiện diện của Samsung, Foxconn, Luxshare, Goertek, Amkor, Hana Micron, Canon và nhiều doanh nghiệp trong chuỗi cung ứng điện tử.
Điểm đáng chú ý không nằm ở việc một địa phương có thêm bao nhiêu dự án lớn, mà ở mật độ hoạt động kinh tế được hình thành xung quanh những dự án đó. Khi nhiều doanh nghiệp cùng hiện diện, nhà cung ứng có thể tìm thấy khách hàng, doanh nghiệp logistics có thể tìm thấy nguồn hàng, các đơn vị đào tạo có thể điều chỉnh chương trình theo nhu cầu thực tế, còn nhà đầu tư mới có thể giảm đáng kể chi phí tìm kiếm và xây dựng chuỗi cung ứng.
Đó là “độ sâu” của hệ sinh thái FDI, một lợi thế mà giá thuê đất thấp hơn trong ngắn hạn khó có thể tạo ra.
Quảng Ninh lại cho thấy một cấu trúc khác. Trong 8 tháng năm 2026, địa phương thu hút 1,1275 tỷ USD FDI, gồm 23 dự án cấp mới với tổng vốn hơn 607 triệu USD và 16 dự án điều chỉnh tăng vốn thêm khoảng 520 triệu USD. Dòng vốn tập trung vào các lĩnh vực như công nghiệp chế biến, chế tạo, công nghệ, hạ tầng khu công nghiệp, logistics và dịch vụ.
Điều đáng nói là lợi thế của các trung tâm công nghiệp không còn nằm riêng ở bản thân khu công nghiệp. Một khu công nghiệp có thể tạo ra mặt bằng sản xuất, nhưng để tạo ra giá trị bền vững, nó phải kết nối được với cảng biển, đường bộ, cửa khẩu, năng lượng, hệ thống xử lý nước thải, kho vận, nhà cung ứng và thị trường lao động.
Những chuyển động này phù hợp với định hướng mới của Việt Nam về FDI. Nghị quyết 10-NQ/TW ngày 8/6/2026 của Bộ Chính trị xác định mục tiêu đưa Việt Nam trở thành điểm đến có sức cạnh tranh về thu hút nguồn vốn nước ngoài trung và dài hạn chất lượng cao, đồng thời nhấn mạnh yêu cầu nâng cao năng lực sản xuất, tạo liên kết và lan tỏa với khu vực kinh tế trong nước, thúc đẩy chuyển giao công nghệ, đào tạo nhân lực và tham gia sâu hơn vào chuỗi cung ứng toàn cầu.
Đến năm 2030, Việt Nam đặt mục tiêu thu hút khoảng 200 đến 300 tỷ USD vốn FDI đăng ký, vốn thực hiện khoảng 150 đến 200 tỷ USD. Quan trọng hơn, 75% vốn đầu tư nước ngoài được kỳ vọng đến từ các nền kinh tế phát triển có năng lực về công nghệ, vốn và quản trị hiện đại; đồng thời phấn đấu có khoảng 10.000 doanh nghiệp trong nước tham gia chuỗi cung ứng của doanh nghiệp FDI, với tỷ lệ nội địa hóa trung bình trong các ngành công nghiệp chủ lực đạt khoảng 45 đến 50%.
Những mục tiêu này cho thấy cách tiếp cận của Việt Nam đối với FDI đã có bước dịch chuyển rõ rệt, từ thu hút vốn sang thu hút năng lực.
Một trong những thay đổi căn bản của FDI thế hệ mới là nhà đầu tư ngày càng tính toán “tổng chi phí” thay vì chỉ nhìn “chi phí đất”.
Một địa phương có thể có đất rẻ hơn nhưng nếu thiếu nhà cung ứng, thiếu nhân lực hoặc logistics kém hiệu quả, tổng chi phí của nhà đầu tư vẫn có thể cao hơn. Ngược lại, một địa bàn có chi phí đất cao hơn nhưng sở hữu hệ sinh thái hoàn chỉnh có thể mang lại tổng chi phí sản xuất và vận hành cạnh tranh hơn trong dài hạn. Đó là lý do cuộc cạnh tranh FDI thế hệ mới không nên được hiểu là cuộc đua về giá thuê đất. Đó là cuộc cạnh tranh về hạ tầng, năng lượng, logistics, nhân lực, nhà cung ứng, dữ liệu, ESG, R&D, thị trường và khả năng mở rộng chuỗi giá trị.
Trong sản xuất điện tử và công nghệ cao, sự khác biệt này càng lớn. Thời gian giao hàng, khả năng đáp ứng của nhà cung ứng, độ ổn định của nguồn điện, khả năng xử lý dữ liệu và yêu cầu môi trường đều tác động trực tiếp tới hiệu quả vận hành. Vì vậy, một doanh nghiệp có thể sẵn sàng trả chi phí cao hơn cho một hệ sinh thái giúp giảm rủi ro và rút ngắn chu kỳ sản xuất.
Từ góc nhìn đó, cuộc cạnh tranh FDI hiện nay thực chất là cuộc cạnh tranh về năng lực kết nối các nguồn lực.
Việt Nam có lợi thế lớn khi nền sản xuất đã hình thành được một số cụm công nghiệp có độ tập trung cao. Chín tháng năm 2026, khu vực FDI đóng góp 350,41 tỷ USD, tương đương 80,7% tổng kim ngạch xuất khẩu hàng hóa của cả nước. Cùng thời gian, công nghiệp chế biến, chế tạo chiếm 82,6% vốn FDI thực hiện. Điều này cho thấy FDI tiếp tục gắn chặt với năng lực sản xuất và xuất khẩu của Việt Nam.
Song tỷ trọng xuất khẩu cao của khu vực FDI cũng đặt ra yêu cầu lớn hơn đối với khả năng liên kết với doanh nghiệp Việt Nam.
Một nền kinh tế có thể thu hút nhiều nhà máy quy mô lớn nhưng vẫn chưa khai thác hết giá trị của FDI nếu doanh nghiệp trong nước chỉ đứng ở những công đoạn có giá trị gia tăng thấp. Khi tỷ lệ nội địa hóa, năng lực thiết kế, nghiên cứu, kỹ thuật, logistics và dịch vụ hỗ trợ được nâng lên, tác động của FDI đối với nền kinh tế sẽ thay đổi về chất.
Đây cũng là lý do mô hình khu công nghiệp thế hệ mới đang phải thay đổi. Khu công nghiệp không thể chỉ là nơi cung cấp đất, đường nội bộ và một số dịch vụ cơ bản. Giá trị ngày càng nằm ở khả năng cung cấp một nền tảng tích hợp gồm năng lượng, nước, xử lý chất thải, logistics, hạ tầng số, dịch vụ công nghiệp, đào tạo nhân lực và kết nối nhà cung ứng.
Định hướng quy hoạch mới của Bắc Ninh là một ví dụ. Nhiệm vụ Quy hoạch chung đô thị Bắc Ninh đến năm 2050, tầm nhìn đến năm 2075 xác định khoa học, công nghệ, đổi mới sáng tạo là các động lực chủ yếu, đồng thời định hướng phát triển trung tâm công nghiệp điện tử với trọng tâm là bán dẫn, vi mạch, trí tuệ nhân tạo, cùng hệ thống logistics, cảng cạn, R&D và trung tâm đổi mới sáng tạo.
Quảng Ninh cũng đang mở rộng hạ tầng công nghiệp theo hướng gắn sản xuất với logistics. Trong 8 tháng năm 2026, chỉ số sản xuất công nghiệp của địa phương tăng 16,24%, riêng công nghiệp chế biến, chế tạo tăng 31,77%. Dòng vốn FDI mới tiếp tục hướng vào các lĩnh vực có khả năng tạo năng lực sản xuất và giá trị gia tăng cao.
Những thay đổi này cho thấy ranh giới giữa một “địa điểm đầu tư” và một “hệ sinh thái đầu tư” ngày càng rõ.
Và hệ sinh thái ấy cũng không còn bị giới hạn trong địa giới một tỉnh, thành phố.
Một doanh nghiệp sản xuất đặt nhà máy tại Bắc Ninh có thể sử dụng cảng biển và dịch vụ logistics tại Hải Phòng, tiếp cận nguyên liệu hoặc thị trường qua Quảng Ninh, tuyển dụng nhân lực chất lượng cao từ Hà Nội. Một doanh nghiệp tại Quảng Ninh cũng có thể dựa vào mạng lưới nhà cung ứng, thị trường lao động kỹ thuật và dịch vụ công nghiệp của toàn vùng.
Dòng vốn quốc tế vốn không vận hành theo địa giới hành chính. Nhà đầu tư nhìn một mạng lưới sản xuất, logistics, nhân lực và thị trường. Vì vậy, năng lực cạnh tranh của Việt Nam trong thu hút FDI sẽ phụ thuộc ngày càng lớn vào khả năng hình thành những không gian kinh tế có tính bổ trợ, thay vì để từng địa phương tối ưu hóa lợi thế của mình trong một phạm vi khép kín.
Giữ lại năng lực sau khi vốn đi vào
Việt Nam đang đứng trước cơ hội lớn khi dòng vốn FDI tiếp tục tăng. Nhưng quy mô vốn tự thân chưa thể là thước đo đầy đủ cho hiệu quả của chính sách thu hút đầu tư.
Câu hỏi quan trọng hơn là bao nhiêu giá trị được tạo ra tại Việt Nam, bao nhiêu doanh nghiệp trong nước trở thành nhà cung ứng, bao nhiêu kỹ sư và nhà quản lý Việt Nam được đào tạo và trưởng thành, bao nhiêu công nghệ được chuyển giao, bao nhiêu hoạt động R&D được đặt tại Việt Nam và bao nhiêu doanh nghiệp Việt Nam có thể từ vị trí nhà cung ứng tiến lên thành doanh nghiệp có thương hiệu và năng lực cạnh tranh quốc tế.
Nghị quyết 10-NQ/TW đã đặt những mục tiêu khá cụ thể cho bài toán này. Việt Nam hướng tới khoảng 10.000 doanh nghiệp trong nước tham gia chuỗi cung ứng của khu vực FDI, đồng thời thu hút các tập đoàn đa quốc gia đầu tư trung tâm nghiên cứu, thiết kế, đổi mới sáng tạo, dữ liệu, điều hành và các chức năng có giá trị gia tăng cao.
Đó là một bước thay đổi quan trọng trong tư duy chính sách.
Trong giai đoạn trước, một dự án FDI lớn có thể được xem là thành công khi tạo thêm vốn, nhà máy và việc làm. Trong giai đoạn mới, hiệu quả của dự án phải được nhìn rộng hơn, ở năng lực mà dự án đó tạo ra cho nền kinh tế.
Một nhà máy có thể tạo ra hàng nghìn việc làm. Nhưng một hệ sinh thái nhà cung ứng được hình thành quanh nhà máy có thể tạo ra hàng chục nghìn cơ hội kinh doanh mới. Một trung tâm R&D có thể tạo ra năng lực công nghệ cho cả một ngành. Một chương trình đào tạo kỹ sư trong doanh nghiệp FDI có thể tạo ra nguồn nhân lực phục vụ nhiều thế hệ dự án sau đó.
Đây cũng là nơi mà câu chuyện FDI bắt đầu gắn với OFDI. Khi doanh nghiệp Việt Nam trưởng thành thông qua việc tham gia chuỗi cung ứng, nâng cao năng lực quản trị, công nghệ và tài chính, họ sẽ có điều kiện tiến ra thị trường quốc tế. Khi đó, FDI không chỉ là dòng vốn đi vào Việt Nam mà còn trở thành một trong những nền tảng giúp doanh nghiệp Việt Nam có năng lực bước ra bên ngoài.
Việc Bắc Ninh và Quảng Ninh trở thành hai thành phố trực thuộc Trung ương trong tháng 9/2026 tạo thêm một lớp không gian phát triển mới, nhưng ý nghĩa lớn hơn nằm ở khả năng tổ chức lại các nguồn lực của vùng. Thành phố Bắc Ninh chính thức được thành lập từ ngày 20/9/2026, trong khi thành phố Quảng Ninh có hiệu lực từ ngày 1/9/2026. Tuy nhiên, thay đổi về địa vị hành chính sẽ chỉ tạo ra lợi thế kinh tế thực sự khi đi kèm với một cách tiếp cận mới về hạ tầng, logistics, đô thị, nhân lực và quản trị đầu tư.
Cuộc cạnh tranh FDI vì thế đang dịch chuyển từ câu hỏi “địa phương nào thu hút được nhiều vốn hơn” sang câu hỏi “nơi nào tạo được hệ sinh thái tốt hơn để dòng vốn tạo ra giá trị lớn hơn”.
Đây là cuộc cạnh tranh khó hơn, nhưng cũng là cuộc cạnh tranh có ý nghĩa hơn đối với Việt Nam. Khi quỹ đất, ưu đãi hay khoảng cách địa lý không còn đủ để tạo lợi thế dài hạn, năng lực kết nối sản xuất với logistics, công nghệ với nhân lực, doanh nghiệp FDI với doanh nghiệp Việt Nam và nhà máy với hệ thống R&D sẽ quyết định sức hút mới.
Dòng vốn quốc tế có thể tạo ra một nhà máy. Một hệ sinh thái đủ sâu và đủ rộng mới có khả năng biến dòng vốn đó thành năng lực sản xuất, công nghệ, nhân lực và doanh nghiệp cho nền kinh tế.
Đó cũng là thước đo dài hạn của FDI. Không chỉ là dòng vốn đến Việt Nam, mà là năng lực được để lại cho Việt Nam.
