Việc nghiên cứu công cụ tài chính với đất bỏ hoang, chậm đưa vào sử dụng đặt ra yêu cầu xác định đúng đối tượng và hoàn thiện dữ liệu để chính sách đi vào thực tiễn.
Kết luận tại cuộc họp với các bộ, cơ quan liên quan về dự án Luật Đất đai (sửa đổi) ngày 21/9, Phó Thủ tướng Chính phủ Hồ Quốc Dũng yêu cầu nghiên cứu đưa các nguyên tắc về thuế chống đầu cơ và xử lý đất bỏ hoang vào luật, giao Chính phủ quy định chi tiết, bảo đảm phù hợp thực tiễn.
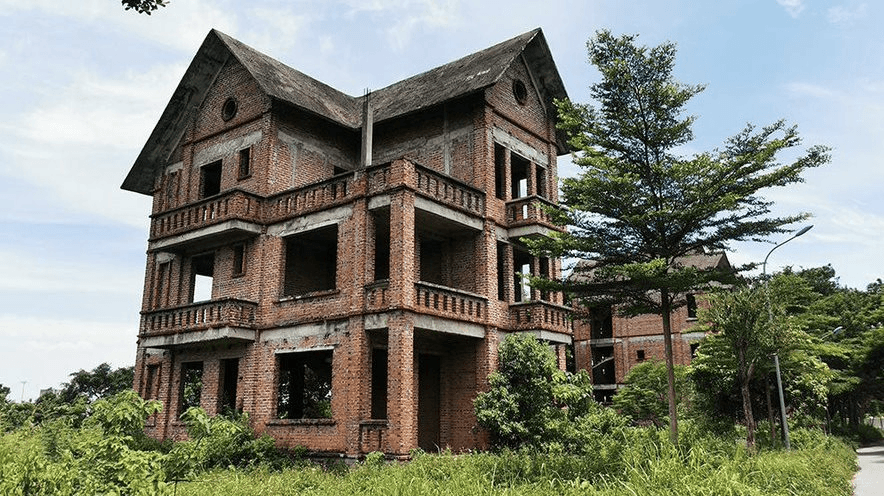
Định hướng này cũng được đặt ra tại Nghị quyết số 21-NQ/TW ngày 28/7/2026. Theo đó, nghiên cứu xây dựng chính sách tài chính, thuế với lộ trình phù hợp nhằm khuyến khích sử dụng đất tiết kiệm, hiệu quả, bảo đảm việc găm giữ đất không sử dụng trở nên tốn kém hơn lợi ích từ đầu cơ. Trong đó, nghiên cứu áp dụng mức thuế cao hơn đối với đất bỏ hoang, chậm đưa vào sử dụng để hạn chế đầu cơ, chống lãng phí và lành mạnh hóa thị trường bất động sản.
Tại Hội thảo “Chiến lược phát triển và đầu tư bất động sản sau Nghị quyết 21 và những cập nhật chính sách” ngày 22/9, TS. Phan Đức Hiếu - Ủy viên Thường trực Ủy ban Kinh tế và Tài chính của Quốc hội, Đại biểu Quốc hội khóa XVI cho rằng, một trong những yếu tố để quyền sử dụng đất trở thành nguồn lực quan trọng là phải nâng cao hiệu quả sử dụng đất.
Theo ông Hiếu, chính sách tài chính, thuế cao hơn đối với đất chậm đưa vào sử dụng, đất bỏ hoang là một trong những giải pháp để không khuyến khích việc giữ đất không sử dụng và thúc đẩy đất được đưa vào khai thác. Tuy nhiên, vấn đề cần làm rõ là thế nào là chậm đưa vào sử dụng và thế nào là bỏ hoang. Với dự án đầu tư, tình trạng chậm triển khai có thể xác định dựa trên tiến độ. Nhưng với đất của cá nhân hoặc các tổ chức khác, việc xác định sẽ phức tạp hơn.
Cùng với tiêu chí nhận diện, theo ông Hiếu, cần làm rõ mức thuế, cơ sở tính thuế và bảo đảm có đủ thông tin, dữ liệu để chính sách được áp dụng phù hợp.
Đáng chú ý, việc xác định nguyên nhân chậm đưa đất vào sử dụng cũng cần được tính đến. Theo ông Hiếu, pháp luật hiện hành đã có quy định loại trừ đối với một số trường hợp dự án bị ảnh hưởng bởi yếu tố bất khả kháng hoặc thời gian thực hiện thủ tục. Vì vậy, chính sách cần phân biệt giữa việc đất chưa được đưa vào sử dụng với trường hợp tiến độ dự án chịu tác động bởi nguyên nhân khách quan.
Tiêu chí càng rõ, doanh nghiệp càng có cơ sở chủ động tính toán tiến độ, nguồn vốn và kế hoạch triển khai dự án ngay từ đầu. Đây cũng là điều kiện để công cụ tài chính hướng đúng vào mục tiêu nâng cao hiệu quả sử dụng đất thay vì áp dụng đồng đều cho những trường hợp có bản chất khác nhau.
Yêu cầu xác định đúng đối tượng chịu tác động cũng đặt bài toán dữ liệu ở vị trí quan trọng. Trao đổi về định hướng áp dụng thuế đối với đất bỏ hoang, TS. Trần Xuân Lượng - Phó Viện trưởng Viện Nghiên cứu và Đánh giá thị trường bất động sản Việt Nam cho biết, cần nghiên cứu đánh thuế đúng và trúng đối tượng. Giải pháp là phải xây dựng được bộ dữ liệu bất động sản chuẩn thì mới có thể đánh thuế chuẩn xác.
Yêu cầu về dữ liệu cũng được đặt ra tại Nghị quyết số 278/NQ-CP, trong đó Chính phủ yêu cầu đẩy nhanh việc xây dựng, kết nối thông tin dữ liệu đất đai theo nguyên tắc minh bạch tối đa nhằm thúc đẩy giao dịch bất động sản.
Theo vị chuyên gia, cơ sở dữ liệu đất đai đầy đủ không chỉ phục vụ công tác quản lý mà còn góp phần xây dựng thị trường bất động sản minh bạch hơn. Khi dữ liệu được chuẩn hóa, việc tra cứu thông tin về quy hoạch, hiện trạng sử dụng đất, tình trạng pháp lý và các biến động sẽ thuận lợi hơn.
Với chính sách tài chính đất đai, dữ liệu đồng bộ sẽ tạo cơ sở xác định hiện trạng và quá trình sử dụng của từng tài sản, qua đó hỗ trợ phân loại chính xác các trường hợp đất bỏ hoang, chậm đưa vào sử dụng và những dự án đang thực hiện theo tiến độ hoặc chịu tác động bởi yếu tố khách quan.
Khi tiêu chí và dữ liệu được hoàn thiện đồng bộ, công cụ tài chính có thêm cơ sở để hướng dòng nguồn lực đất đai vào khai thác hiệu quả, đồng thời tạo sự chủ động cho doanh nghiệp trong quá trình chuẩn bị và triển khai dự án.