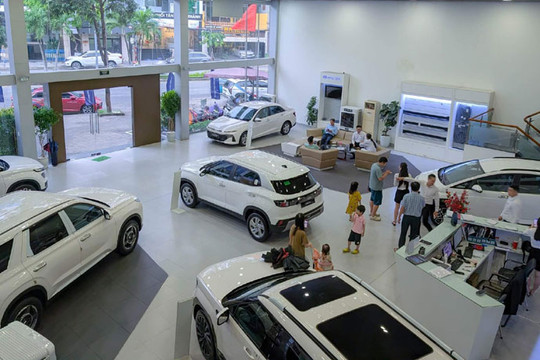
Vào thời điểm cuối năm, nhu cầu ô tô thường tăng cao, nhưng tháng 10 vừa qua lại có dấu hiệu đi xuống.
Theo số liệu từ báo cáo của Hiệp hội Các nhà sản xuất ô tô Việt Nam (VAMA), Công ty VinFast và Hyundai Thành Công, tháng 10/2026, tổng doanh số khoảng 55.275 xe, giảm 11,7% so với mức 62.590 xe của tháng 9/2026 và giảm khoảng 4% so với tháng 10/2025. Các doanh nghiệp thành viên VAMA, VinFast và Hyundai Thành Công chiếm khoảng 95% tổng doanh số bán toàn thị trường ô tô.
Vào thời điểm cuối năm, nhu cầu ô tô thường tăng cao, nhưng tháng 10 vừa qua lại có dấu hiệu đi xuống, dù cho các doanh nghiệp vẫn đẩy mạnh khuyến mãi, giảm giá để kích cầu.
Giới kinh doanh nhận định, doanh số bán ô tô giảm, có thể do lãi suất cho vay thả nổi cao, khiến nhiều khách hàng có ý định mua xe trả góp e ngại.
Thời gian qua thông tin về lãi suất cho vay mua ô tô thả nổi, sau khi hết ưu đãi, của các ngân hàng tăng cao tới 16 -19,5%/năm, đã tác động không nhỏ tới đối tượng mua xe trả góp. Nhiều người cho biết, số tiền lãi hàng tháng phải trả cho ngân hàng tăng, khiến họ gặp khó khăn. Điều này đã phần nào tác động đến sức mua trên thị trường ô tô. Thống kê của những doanh nghiệp bán ô tô lớn cho thấy, tỷ lệ khách hàng mua xe trả góp thường chiếm khoảng 40% tổng doanh số bán, khi lãi suất tăng cao đã làm giảm nhu cầu.
Hiện đã có ngân hàng đưa ra cam kết lãi suất thả nổi cho vay mua ô tô không vượt quá 15%/năm sau khi hết ưu đãi, nhằm thu hút khách hàng. Mức lãi suất thả nổi này đã giảm, tuy nhiên, theo một số nhận xét vẫn cao hơn so với trước.
Anh Trần Hoàng Quân ở Văn Phú, Hà Đông, Hà Nội cho biết, có ý định mua xe trả góp vào thời điểm này nhưng thấy lãi suất thả nổi cao, nên phải cân nhắc. Trước kia lãi suất vay mua ô tô thả nổi của các ngân hàng chỉ khoảng 11-12%/năm. Giờ duy trì mức15% vẫn cao hơn trước.
Anh Quân định mua 1 chiếc SUV cỡ B, giá bán 650 triệu đồng, trong đó vay ngân hàng 400 triệu đồng, trả góp 5 năm, sau 1 năm đầu được ưu đãi lãi suất thấp, sang năm thứ 2 chịu lãi suất thả nổi 15%/năm, ước tính mỗi tháng người vay phải trả cả gốc lẫn lãi cho ngân hàng gần 11 triệu đồng. Vấn đề là thu nhập hàng tháng có gánh chịu nổi khoản chi này.
Các chuyên gia ngân hàng cho biết, việc giảm lãi suất trong bối cảnh hiện nay không dễ dàng. Sự chênh lệch giữa tăng trưởng tín dụng và huy động đang tạo áp lực lên lãi suất. Trong khoảng 5 năm gần đây, tăng trưởng cho vay thường cao hơn huy động. Riêng 10 tháng đầu năm nay, tín dụng tăng hơn 11%, trong khi huy động tăng gần 10%.
Khoảng cách này đã thu hẹp nhưng vẫn tạo sức ép nhất định lên bảng cân đối của các ngân hàng. Để thu hút tiền gửi, các ngân hàng đã tăng lãi suất tiết kiệm, nên lãi suất cho vay khó có thể giảm. Nếu giảm mạnh lãi suất huy động, dòng tiền gửi vào ngân hàng có thể suy giảm, ảnh hưởng đến khả năng cung ứng tín dụng và an toàn thanh khoản của hệ thống.
Trong khi đó nhu cầu vốn của các doanh nghiệp đang tăng cao, vì vậy nguồn vốn và lãi suất dành cho vay tiêu dùng sẽ bị ảnh hưởng. Lãi suất cho vay mua ô tô sẽ khó trở về mức như trước đây. Điều này chắc chắn sẽ tác động tới thị trường ô tô, doanh số bán xe phân khúc trả góp gặp thách thức.