
Dù tín dụng tiếp tục là bệ phóng cho đà tăng trưởng, các ngân hàng cũng đang bắt đầu tăng tốc trích lập dự phòng để tái tạo bộ đệm rủi ro.
Hàng loạt ngân hàng thương mại cổ phần sắp công bố kết quả kinh doanh, lợi nhuận quý III/2026. Đến hiện tại, ngân hàng đầu tiên đã công bố kết quả kinh doanh quý III là Nam Á Bank (HOSE: NAB), với 9 tháng đã đạt gần 80% kế hoạch lợi nhuận trước thuế và hơn 95% mục tiêu về tăng trưởng quy mô.
Một số dự báo kết quả kinh doanh các ngân hàng trong quý này, từ góc nhìn các công ty chứng khoán, khá lạc quan.

Theo dữ liệu từ VDSC, tổng lợi nhuận trước thuế (LNTT) quý III/2026 của 11 ngân hàng trong danh mục theo dõi gồm BID, CTG, VCB, MBB, VPB, TCB, ACB, HDB, VIB, MSB, OCB, ước đạt 85.226 tỷ đồng, tăng 23% so với cùng kỳ năm ngoái (YoY) nhưng giảm nhẹ 7% so với mức nền cao của quý liền trước. Lũy kế 9 tháng đầu năm 2026, nhóm này dự kiến hoàn thành 75% kế hoạch năm và 73% dự phóng của VDSC với mức tăng trưởng 26% YoY.
Xét về quy mô, theo VDSC, nhóm ngân hàng quốc doanh có LNTT ước tăng 28% YoY, thể hiện sự vượt trội so với nhóm cổ phần ước tăng 19% YoY. Đáng chú ý, VietinBank (CTG) được dự báo sẽ dẫn đầu toàn ngành về quy mô lợi nhuận quý III với 14.143 tỷ đồng (+33% YoY). Bám sát phía sau là Vietcombank (VCB) với 13.405 tỷ đồng (+19%) và VPBank (VPB) với 10.678 tỷ đồng (+16%).
Nếu xét về tốc độ tăng trưởng, HDBank (HDB) là cái tên sáng giá nhất với mức tăng LNTT lên tới 43% nhờ tín dụng bứt tốc mạnh mẽ.
Tương tự VDSC, Chứng khoán MB (MBS) cũng cho rằng HDBank sẽ dẫn dắt tốc độ tăng trưởng trong quý này, song được dự báo ở con số cao hơn (trên 58%). Cùng với đó theo MBS Research, các ngân hàng nhận chuyển giao bắt buộc có lợi thế lớn trong cuộc đua tín dụng.
OCB theo dự báo của VDSC là ngân hàng duy nhất trong danh mục được dự báo sụt giảm lợi nhuận (-8% YoY) do mức nền so sánh cao của cùng kỳ.
Trong khi đó, danh mục mở rộng của MBS Research còn gọi tên các ngân hàng được dự báo tăng trưởng lợi nhuận âm trong quý III, có EIB và STB.
Thu nhập lãi thuần quý III của các ngân hàng dự kiến tăng 23% YoY, đóng góp tới 80% vào tổng doanh thu hoạt động. Động lực cốt lõi đến từ sự nở ra của quy mô tín dụng, theo VDSC.
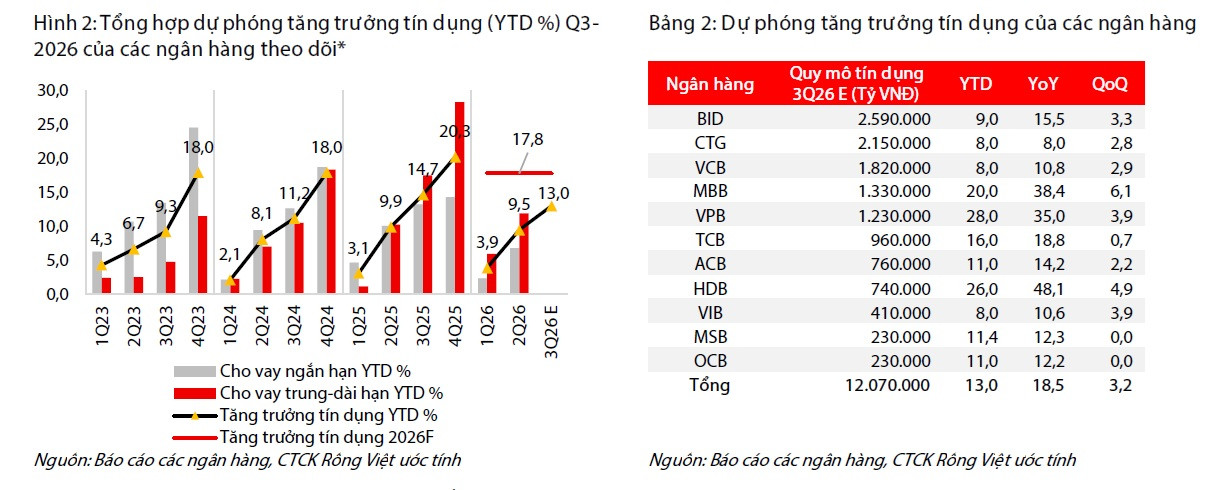
Trong đó, quy mô tín dụng của danh mục 11 ngân hàng dự kiến đạt 13,0% so với đầu năm (YTD) - tương đương mức tăng 18,6% YoY, cao hơn đáng kể so với mức bình quân toàn hệ thống (10,37% tính đến 23/9).
Sự phân hóa room tín dụng diễn ra rõ rệt: nhóm ngân hàng nhận chuyển giao bắt buộc đang tận dụng triệt để lợi thế với VPB (+28% YTD), HDB (+26%) và MBB (+20%). Trong khi đó, nhóm quốc doanh duy trì nhịp độ ổn định ở mức 8-9% YTD. (Quan điểm này tương tự MBS và cho thấy sự nhìn nhận rõ ràng lợi thế của các ngân hàng nhận chuyển giao bắt buộc).
Tuy nhiên, biên lãi thuần (NIM) lại ghi nhận sự chững lại. VDSC dự phóng NIM quý III giảm nhẹ 3 điểm cơ bản (bps) so với quý trước, lùi về mức 3,18%. Áp lực này xuất phát từ việc tốc độ huy động vốn đang tăng nhanh hơn tín dụng (đến 23/9, huy động tăng 3,8% trong khi tín dụng chỉ tăng 1,9% trong quý), cộng hưởng với thực trạng chi phí vốn tiếp tục neo cao khi nhiều ngân hàng huy động với lãi suất từ 9%/năm trở lên.
Một điểm sáng trong quý III là nợ xấu hình thành ròng dự kiến hạ nhiệt. Tuy nhiên, một số ngân hàng có tín hiệu tăng nợ nhóm 2, cùng với đó là lãi dự thu.
Trong bối cảnh chất lượng tài sản có thể có rủi ro, các ngân hàng đã chủ động phòng vệ. Chi phí dự phòng rủi ro tín dụng trong quý III dự phóng tăng 23% YoY (và tăng 16% QoQ), lên mức 35.800 tỷ đồng - vượt quá mức nợ xấu hình thành ròng. Những nhà băng trích lập dự phòng lớn là VPB, BID và MBB (chiếm 57% danh mục).
"Động thái ráo riết này nhằm mục tiêu tái tạo bộ đệm dự phòng (LLR), giúp tỷ lệ LLR phục hồi từ đáy 90% hồi cuối quý III lên mức 92%, dù vẫn còn khá xa so với đỉnh 115-127% của năm 2023", VDSC nhận định.
Soi chiếu với các quy định mới, có thể thấy nhiều ngân hàng top đầu cũng đã và đang có LDR có thể tiến đến nâng trần lên 95% và áp dụng khi ngân hàng bắt đầu áp dụng LCR/NSFR, theo Thông tư 50 của Ngân hàng Nhà nước vừa mới ban hành.
Chuyên gia cho rằng các yếu tố cần theo dõi ở quý IV/2026 đối với ngành ngân hàng sẽ là: Hạn mức tín dụng bổ sung dự kiến được NHNN cấp vào đầu quý IV khi room của nhiều ngân hàng đã gần cạn - tín dụng toàn hệ thống đến 23/9/2026 đã tăng 10,37% YTD; áp lực chi phí vốn tiếp tục neo cao với khoảng 11 ngân hàng trả lãi tiết kiệm từ 9%/năm trở lên trong tháng 9; và diễn biến nợ nhóm 2 đã tăng trở lại hai quý liên tiếp như chỉ báo sớm cho áp lực trích lập trong 2027.


