Theo các chuyên gia, xây dựng một thị trường vốn sâu rộng và đáng tin cậy là cơ sở quan trọng để hướng đến quốc gia có thu nhập cao.
Trong Chiến lược phát triển thị trường chứng khoán đến năm 2030 và Đề án cải cách thị trường tài chính đến 2045, Việt Nam đặt mục tiêu phát triển thị trường vốn trở thành kênh dẫn vốn trung và dài hạn chủ đạo cho nền kinh tế.
Cột mốc nâng hạng thị trường chứng khoán từ cận biên lên mới nổi thứ cấp theo chuẩn FTSE Russell là một cột mốc lịch sử với thị trường vốn Việt Nam, mở ra cánh cửa đầy kỳ vọng đón vốn ngoại trong lộ trình 4 giai đoạn tới 2027 trị giá hàng tỷ USD.

Song đó mới chỉ là bước khởi đầu để cánh cửa thị trường vốn thực sự rộng mở, không chỉ đón vốn mà còn neo giữ được nguồn vốn trên thị trường. Song song đó, cộng hưởng với sự vận hành và tiến đến "các mảnh ghép" để dần hoàn thiện và đi vào hoạt động của Trung tâm tài chính quốc tế Việt Nam (VIFC), sẽ đưa Việt Nam trở thành một trong những điểm thu hút và phân phối dòng vốn hiệu quả.
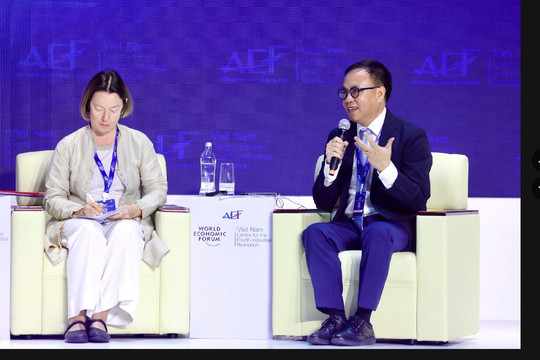
Ông Marc Knapper, nguyên Đại sứ Hoa Kỳ tại Việt Nam, hiện là cố vấn của Trung tâm tài chính quốc tế Việt Nam tại Thành phố Hồ Chí Minh (VIFC-HCMC), chia sẻ tại Diễn đàn Kinh tế Mùa thu 2026 rằng, hình ảnh chuyển đổi của vùng đất Thủ Thiêm (nơi VIFC-HCMC được định hình không gian) có thể ví như sự phản ánh chặng đường Việt Nam đã đi qua, đồng thời cho thấy quy mô tham vọng phát triển của đất nước trong giai đoạn tới.
Theo ông, để trở thành nền kinh tế thu nhập cao vào năm 2045, Việt Nam cần huy động vốn quy mô lớn cho năng lượng, hạ tầng, đổi mới sáng tạo và chuyển đổi xanh. Ông nhận định rất ít quốc gia đạt được vị thế thu nhập cao mà không có thị trường vốn sâu rộng và đáng tin cậy. Vì vậy, VIFC không chỉ là một dự án tài chính, mà là nền tảng để tài trợ vốn cho tương lai của Việt Nam.
Ông Marc Knapper cho rằng niềm tin được bồi đắp bền bỉ qua từng cam kết được thực hiện, và các trung tâm tài chính đều được vận hành theo nguyên tắc này. Dòng vốn tìm đến những nơi đáng tin cậy, tức là nơi có quy định rõ ràng và ổn định, tranh chấp được giải quyết công bằng, dòng tiền được lưu chuyển thuận lợi, và nhân tài muốn đến sinh sống, làm việc.
Trong thời gian gần đây, ngay sau Quyết định số 1919/QĐ-TTg ngày 2/10/2026 sửa đổi, bổ sung một số điều của Quyết định số 412/QĐ-TTg ngày 31/3/2022 phê duyệt Đề án Cải thiện xếp hạng tín nhiệm quốc gia tới năm 2030, Việt Nam lần đầu tiên đã được một công ty xếp hạng tín nhiệm Nhật Bản xếp hạng mức "Đầu tư".
Đây được xem là tin vui và là tín hiệu quan trọng để việc cải thiện bậc xếp hạng tín nhiệm quốc gia có những bước tiến mới theo như Quyết định 1919 đặt ra.
Theo PGS.TS Nguyễn Hữu Huân - Phó chủ tịch Cơ quan điều hành VIFC-HCMC, xếp hạng tín nhiệm quốc gia là thước đo quan trọng, làm cơ sở để nhà đầu tư nước ngoài đánh giá và quyết định đầu tư vào một nền kinh tế.
Ông Huân cho biết, xếp hạng tín nhiệm của doanh nghiệp không thể cao hơn xếp hạng tín nhiệm quốc gia. Do đó, khi Việt Nam cải thiện và nâng cao xếp hạng tín nhiệm quốc gia, các doanh nghiệp trong nước cũng có thêm cơ hội cải thiện xếp hạng, qua đó thuận lợi hơn trong việc tiếp cận nguồn vốn quốc tế.
Đáng chú ý, xếp hạng tín nhiệm càng cao thì chi phí huy động vốn càng thấp. Điều này có thể khuyến khích doanh nghiệp Việt Nam mạnh dạn hơn trong việc tìm kiếm và huy động vốn trên thị trường quốc tế. PGS.TS Nguyễn Hữu Huân nhận định trong bối cảnh chi phí huy động vốn trong nước hiện khá cao, nguồn vốn từ thị trường quốc tế đang là một trong những kênh được doanh nghiệp Việt Nam quan tâm.
Nếu như xếp hạng tín nhiệm quốc gia là cơ sở cụ thể đối với thước đo niềm tin của nhà đầu tư, thì tương tự với doanh nghiệp, xếp hạng tín nhiệm doanh nghiệp cũng được các nhà đầu tư trông cậy khi đánh giá, chọn lọc cơ hội "xuống tiền" của bất kì công ty nào.
Ông Phùng Xuân Minh, Chủ tịch kiêm Tổng giám đốc Công ty xếp hạng tín nhiệm Saigon Ratings, cho biết sau 10 năm hoạt động, đơn vị đã thực hiện xếp hạng gần 600 doanh nghiệp. Qua thực tiễn đánh giá, ông Minh cho rằng có ba vấn đề đáng chú ý khi nhìn nhận mức độ tín nhiệm và rủi ro tài chính của doanh nghiệp Việt Nam.
Thứ nhất, phần lớn doanh nghiệp hiện được xếp hạng và so sánh trong phạm vi thị trường nội địa. Do đó, một số doanh nghiệp có thể đạt mức tín nhiệm tương đối cao khi so sánh với các doanh nghiệp trong nước, nhưng kết quả có thể khác khi áp dụng hệ thống xếp hạng quốc tế, do còn chịu ảnh hưởng của trần tín nhiệm quốc gia.
Thứ hai, cần đánh giá toàn diện các nhóm rủi ro, từ vĩ mô, ngành nghề, hoạt động kinh doanh đến tài chính và triển vọng phát triển. Theo ông, nhiều doanh nghiệp Việt Nam có lịch sử hoạt động và tích lũy vốn chưa dài, khiến dữ liệu để đánh giá khả năng tạo dòng tiền, sức chống chịu qua các chu kỳ kinh doanh còn hạn chế. Bên cạnh đó, đại dịch COVID-19 cũng tác động đáng kể đến sức khỏe tài chính doanh nghiệp.
Thứ ba là cơ cấu nguồn vốn. Phần lớn doanh nghiệp vẫn phụ thuộc vào vốn vay ngân hàng với kỳ hạn tương đối ngắn, trong khi nhiều dự án đầu tư cần thời gian dài để triển khai và thu hồi vốn. Sự chênh lệch kỳ hạn này có thể tạo áp lực lên dòng tiền và khả năng thanh toán.
Bên cạnh đó, ông Phùng Xuân Minh nói với Diễn đàn Doanh nghiệp, một doanh nghiệp có thể hoạt động tốt khi kinh tế tăng trưởng, lãi suất thuận lợi và thị trường vốn thanh khoản cao. Nhưng xếp hạng tín nhiệm cần nhìn xa hơn: nếu doanh thu giảm, chi phí vốn tăng, thị trường đầu ra suy yếu hoặc khả năng huy động mới bị hạn chế thì doanh nghiệp có còn đủ khả năng trả nợ hay không?
Đây là lý do cho rằng doanh nghiệp cần thực hiện các bài kiểm tra sức chịu đựng tài chính, xây dựng nhiều kịch bản dòng tiền và chuẩn bị sẵn nguồn thanh khoản dự phòng.
"Từ thực tiễn đó, doanh nghiệp Việt Nam cần có một thay đổi quan trọng về tư duy: chuyển từ quản trị tài chính sang quản trị tín nhiệm. Và tín nhiệm không chỉ là một mức xếp hạng. Tín nhiệm là một loại tài sản của doanh nghiệp", ông Phùng Xuân Minh khẳng định.
Về dài hạn, ông Minh cho rằng thị trường vốn Việt Nam cũng cần dịch chuyển từ tư duy đánh giá doanh nghiệp chủ yếu dựa trên quy mô tài sản hay quy mô phát hành sang đánh giá dựa trên chất lượng dòng tiền, khả năng trả nợ và năng lực thực hiện cam kết tài chính. Đó là nền tảng để nâng cao niềm tin của nhà đầu tư và xây dựng một thị trường vốn minh bạch, chuyên nghiệp và bền vững hơn.