

Tài chính doanh nghiệp
Tái thiết và tạo lập chiều sâu cho thị trường trái phiếu
Tái cơ cấu thị trường tài chính cần phải đi kèm phương án dòng tiền, trách nhiệm thực hiện và quyền lựa chọn có thông tin của nhà đầu tư.
Theo số liệu thống kê của Saigon Ratings, tại thời điểm tháng 8/2026, phát hành trái phiếu doanh nghiệp mới đạt khoảng 35 nghìn tỷ đồng, trong đó ngân hàng chiếm 82% tổng trái phiếu phát hành trong 8 tháng năm 2026.
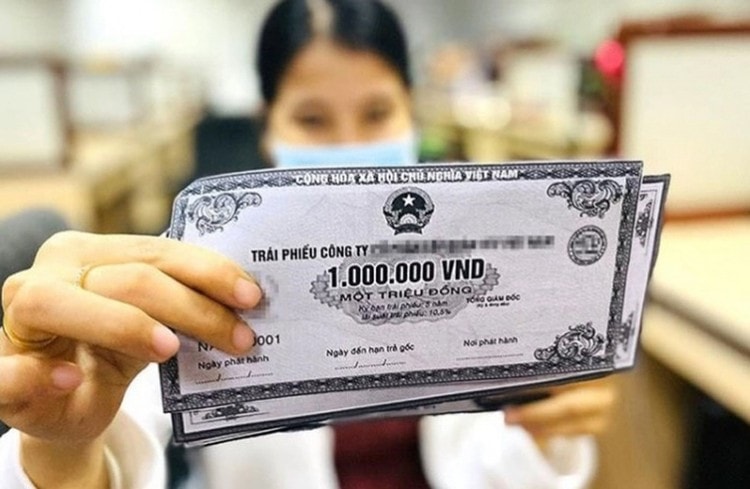
Cơ cấu phát hành trái phiếu này, phản ánh tính chất không nên đồng nhất quy mô phát hành với nhu cầu và khả năng tiếp cận vốn của hệ thống doanh nghiệp; đồng thời vấn đề này cũng không nên hiểu hàm ý rằng tỷ trọng ngân hàng phát hành tương ứng với tỷ trọng ngân hàng nắm giữ trái phiếu.
Từ góc nhìn Xếp hạng tín nhiệm, điểm nghẽn bao trùm của thị trường tài chính nên được nhìn nhận là “niềm tin có thể kiểm chứng”. Tính pháp lý, tâm lý nhà đầu tư và chất lượng trung gian cần được chú trọng xử lý đồng bộ hơn. Ưu tiên là minh bạch nghĩa vụ nợ, giám sát sử dụng vốn và thực thi quyền của Trái chủ trên thị trường. Tái cơ cấu thị trường tài chính cần phải đi kèm phương án dòng tiền, trách nhiệm thực hiện và quyền lựa chọn có thông tin của nhà đầu tư. Đồng thời, cũng cần làm rõ trách nhiệm của kiểm toán, tư vấn phát hành, đại diện trái chủ và đơn vị quản lý tài sản bảo đảm.
Xếp hạng tín nhiệm cần trở thành một cấu phần thông tin thường xuyên. Theo dữ liệu từ dự thảo tờ trình Bộ Tài chính, trong năm 2025, giá trị trái phiếu phát hành có sử dụng dịch vụ Xếp hạng chỉ đạt khoảng 10.200 tỷ đồng, mặc dù cao gấp 3,1 lần so với năm 2024, nhưng chỉ chiếm tỷ lệ khoảng 1,6% tổng giá trị phát hành trái phiếu trên thị trường. Điều này cho thấy, hoạt động Xếp hạng tín nhiệm chưa trở thành “Văn hóa kinh doanh” trên thị trường Việt Nam và vẫn hiện diện tình trạng bất đối xứng thông tin trên thị trường trái phiếu ở mức khá cao, so với nhiều quốc gia có nền kinh tế thị trường phát triển ở khu vực Đông Nam Á.
Phạm vi bắt buộc Xếp hạng tín nhiệm nên được thiết kế theo nhu cầu bảo vệ nhà đầu tư, quy mô và độ phức tạp của sản phẩm công cụ nợ, đồng thời áp dụng đúng ngoại lệ pháp luật. Cần chú trọng tính độc lập, kiểm soát xung đột lợi ích và giám sát sau phát hành của tất cả các tổ chức phát hành trái phiếu trên thị trường; đồng thời cũng không nên xem nghiệp vụ Xếp hạng tín nhiệm là bảo đảm thanh toán hoặc cam kết tự động giảm lãi suất.
Vốn tổ chức quốc tế đã hiện diện qua các giao dịch cụ thể. Tháng 6/2024, IFC công bố đầu tư 25 triệu USD trái phiếu xanh lam và 50 triệu USD trái phiếu xanh lá của SeABank. Tuy nhiên, một giao dịch không đại diện cho xu hướng vốn ngoại toàn thị trường năm 2026. Muốn thu hút dòng vốn quốc tế lâu dài, Việt Nam cần phải chú trọng hơn nữa trong việc chuẩn hóa thông tin, bảo vệ quyền chủ nợ và cải thiện khả năng phòng ngừa rủi ro tỷ giá thị trường.
Ở trong nước, trọng tâm nên là phát triển nguồn tích lũy qua các công ty bảo hiểm, quỹ hưu trí bổ sung và quỹ đầu tư. Với bảo hiểm, danh mục phải phù hợp nghĩa vụ chi trả và giới hạn tập trung. Với quỹ hưu trí, cần khuyến khích tích lũy dài hạn, minh bạch phí và bảo vệ người thụ hưởng. Với quỹ đầu tư, cơ chế mua lại chứng chỉ quỹ phải tương thích thanh khoản tài sản, tránh dùng cam kết ngắn hạn để tài trợ danh mục dài hạn khó bán.
Cuối cùng, thước đo thành công của thị trường không chỉ là lượng trái phiếu phát hành, mà là khả năng đưa vốn đến đúng doanh nghiệp, đúng kỳ hạn và với rủi ro được nhận diện. Minh bạch thông tin, Xếp hạng độc lập và cơ sở nhà đầu tư dài hạn cần được phát triển cùng nhau, để “chữ tín” trở thành nền tảng thực chất của thị trường trái phiếu nói riêng và thị trường tài chính Việt Nam nói chung.