
Tỷ lệ dư nợ tín dụng/GDP ở mức rất cao, trong khi thị trường trái phiếu doanh nghiệp và cổ phiếu chưa chia sẻ đáng kể vai trò dẫn vốn dài hạn.
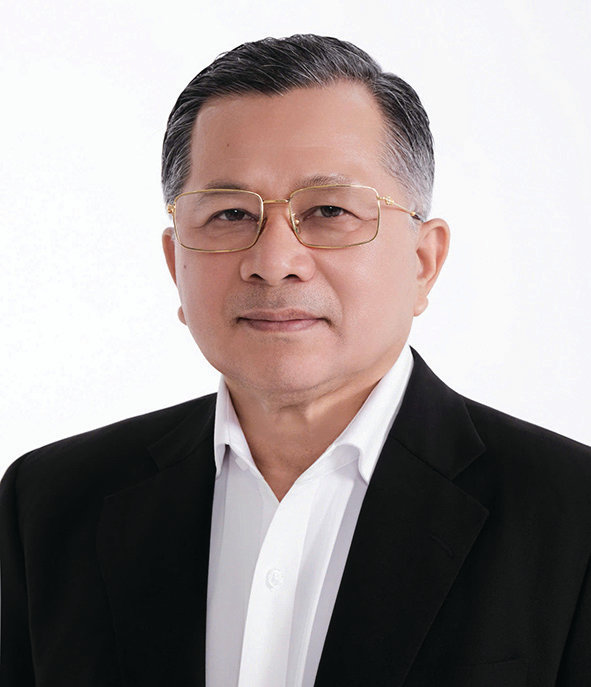
Chia sẻ với Diễn đàn Doanh nghiệp, ông Phùng Xuân Minh - Chủ tịch HĐQT PT Group và Saigon Ratings, cho rằng để bổ sung, phát triển mọi nguồn vốn đáp ứng nhu cầu, trước hết cần đặt trọng tâm giải “bài toán lệch pha" giữa tín dụng và thị trường vốn.
- Ông đánh giá như thế nào về cấu trúc các kênh vốn chủ lực hiện nay?
Theo số liệu của Ngân hàng Thế giới (WB), trong giai đoạn 2019–2023, nền kinh tế Việt Nam huy động bình quân khoảng 53,5 tỷ USD mỗi năm qua hệ thống ngân hàng, trong khi thị trường cổ phiếu chỉ đóng góp khoảng 2,9 tỷ USD. Chênh lệch này cho thấy vai trò áp đảo của kênh ngân hàng trong việc huy động vốn cho nền kinh tế Việt Nam ở giai đoạn này.
Báo cáo cập nhật tình hình kinh tế Việt Nam tháng 5/2026 của WB ghi nhận tỷ lệ dư nợ tín dụng/GDP tăng từ 131% năm 2023 lên 136% năm 2024 và 145% năm 2025; tăng trưởng tín dụng năm 2025 đạt 19%. Dù thị trường cổ phiếu và trái phiếu đã cải thiện, WB đánh giá chiều sâu thị trường vốn của Việt Nam vẫn còn có nhiều hạn chế. Từ đó, có thể thấy rằng yêu cầu phát triển nguồn vốn trung và dài hạn ngoài kênh ngân hàng ngày càng cấp thiết, nhằm đa dạng hóa kênh tài trợ và phân bổ rủi ro hợp lý hơn. Tuy nhiên, cần phân biệt rõ số vốn huy động trong kỳ với quy mô dư nợ; các chỉ tiêu nêu trên không trực tiếp xác định tỷ trọng tài trợ trung và dài hạn của từng kênh vốn của thị trường.
Theo số liệu của Ngân hàng Nhà nước (NHNN), dư nợ tín dụng đối với nền kinh tế tăng từ khoảng 8,2 triệu tỷ đồng cuối năm 2019, lên trên 18,58 triệu tỷ đồng cuối năm 2025, tương đương quy mô gấp khoảng 2,27 lần. Riêng năm 2025, tín dụng tăng 19,01% so với cuối năm 2024; tính từ quy mô và tốc độ tăng trưởng được công bố, dư nợ tăng thêm khoảng 2,97 triệu tỷ đồng. NHNN nhận định sức ép cung ứng vốn đối với hệ thống ngân hàng vẫn lớn trong bối cảnh thị trường tài chính phát triển chưa cân xứng. Cập nhật số liệu đến tháng 8/2026, quy mô dư nợ/GDP đã lên tới trên 145% - mức cảnh báo rủi ro của WB.
Những số liệu này cho thấy yêu cầu cấp thiết phát triển đồng bộ thị trường tín dụng, cổ phiếu và trái phiếu, đi đôi với việc mở rộng nguồn tài trợ vốn trung và dài hạn ngoài kênh ngân hàng, qua đó đa dạng hóa các kênh huy động và phân bổ nguồn lực hiệu quả hơn. Tuy nhiên, cần phân biệt dư nợ tại một thời điểm với lượng vốn huy động trong kỳ; các số liệu trên không trực tiếp đo lường tỷ trọng cung ứng vốn trung và dài hạn của từng kênh vốn.
- Trong bức tranh có cấu trúc lệch pha như vậy, cần những điều kiện tiên quyết nào để dịch chuyển vai trò từ tín dụng sang thị trường trái phiếu và cổ phiếu và tăng tác động nguồn vốn đối với nền kinh tế, thưa ông?
Để chuyển dịch an toàn, cần phát triển đồng thời chất lượng tổ chức phát hành và năng lực nhà đầu tư. Doanh nghiệp phải minh bạch tài chính, có phương án sử dụng vốn và dòng tiền trả nợ khả thi. Đối với những dự án còn nhiều bất định, nên ưu tiên củng cố vốn chủ sở hữu trước khi tăng vay nợ. Lộ trình tài trợ có thể gắn với vòng đời các dự án đầu tư như ngân hàng tham gia giai đoạn đầu trong giới hạn rủi ro; khi dòng tiền ổn định, doanh nghiệp huy động vốn qua trái phiếu hoặc cổ phiếu để cơ cấu nguồn vốn. Không nên thu hẹp nguồn vốn tín dụng của doanh nghiệp đột ngột khi nguồn tài trợ thay thế chưa sẵn sàng.
Đối với chính sách quản lý room tín dụng, giới hạn về lượng có thể ảnh hưởng đến các ngân hàng đủ năng lực cho vay vẫn bị hạn chế tăng trưởng, đồng thời khó phản ánh đầy đủ chất lượng từng khoản vay. Hướng chuyển đổi nên dựa trên “sức khỏe” tài chính và năng lực quản trị rủi ro của từng ngân hàng cụ thể. Tuy nhiên, cần phân biệt rõ ràng thước đo khung quản trị Basel III, là khuôn khổ phản ánh thông tin an toàn ngân hàng, không phải công cụ tiền tệ thay thế trực tiếp thực hiện chính sách room tín dụng của ngân hàng theo kế hoạch hàng năm.
Vì vậy, cơ quan quản lý cần hoàn thiện dữ liệu, phân loại nợ và giám sát trước; xem xét chuyển đổi với ngân hàng đáp ứng tiêu chuẩn vốn, thanh khoản, quản trị; sau đó mở rộng theo kết quả đánh giá. Đi đôi với đó, cần tăng vai trò của lãi suất, nghiệp vụ thị trường mở và các công cụ an toàn vĩ mô. Việc giảm can thiệp hành chính không đồng nghĩa nới lỏng kỷ luật tín dụng của thị trường nói chung và từng doanh nghiệp nói riêng.
- Không chỉ doanh nghiệp có nhu cầu đẩy mạnh phát hành trái phiếu, mà nhu cầu đầu tư các dự án trọng điểm cũng sẽ thúc đẩy trái phiếu chính quyền, địa phương, đô thị, hạ tầng… Theo ông, làm thế nào để nhu cầu vốn đầu tư công - tư đều đảm bảo hiệu quả huy quả huy động, thanh khoản, chi phí…?
Cạnh tranh nguồn vốn có thể tăng nếu các kênh cùng phụ thuộc vào một nhóm doanh nghiệp có nguồn lực hữu hạn. Ngược lại, đầu tư công hiệu quả có thể tạo cơ hội phát triển cho đầu tư khu vực tư nhân. Chính sách cần phối hợp hiệu quả lịch trình huy động, quản lý ngân quỹ và giải ngân; đồng thời cần giám sát, theo dõi chặt chẽ việc phát hành trái phiếu trong kỳ hạn huy động của các tổ chức phát hành trên thị trường trái phiếu.
Để cải thiện chi phí vốn trái phiếu, định hướng vĩ mô nên ưu tiên ổn định kỳ vọng lạm phát và phát triển lợi suất tham chiếu. Doanh nghiệp cần chú trọng hơn đến việc thực hiện các chính sách quản trị rủi ro trong hoạt động kinh doanh như quản trị dòng tiền; kiểm soát đòn bẩy tài chính; phân bổ lịch trình thực hiện các nghĩa vụ nợ đáo hạn đầy đủ, đúng hạn và thực hiện công bố thông tin đều đặn theo định kỳ. Đánh giá chi phí huy động vốn cũng cần bao gồm phí phát hành trái phiếu và các điều khoản ràng buộc, thay vì chỉ so sánh lãi suất niêm yết trên thị trường. Mục tiêu không phải là thực hiện lãi suất thấp đồng loạt, mà là mức chi phí vốn phản ánh đúng tính rủi ro.
- Trân trọng cảm ơn Ông!


