

Nghiên cứu - Trao đổi
Giảm chi phí rời thị trường, mở đường trở lại
Cải cách thủ tục đối với doanh nghiệp ngừng hoạt động không đơn thuần là tháo gỡ một nút thắt hành chính. Quan trọng hơn, một cơ chế rút lui minh bạch, thuận lợi còn có thể tạo cơ hội để những người từng thất bại trong kinh doanh mạnh dạn quay trở lại thị trường.
Nhiều doanh nghiệp đã ngừng hoạt động từ lâu nhưng vẫn phải mất không ít thời gian, chi phí để hoàn tất các thủ tục liên quan đến chấm dứt hoạt động, nghĩa vụ thuế và giải thể.
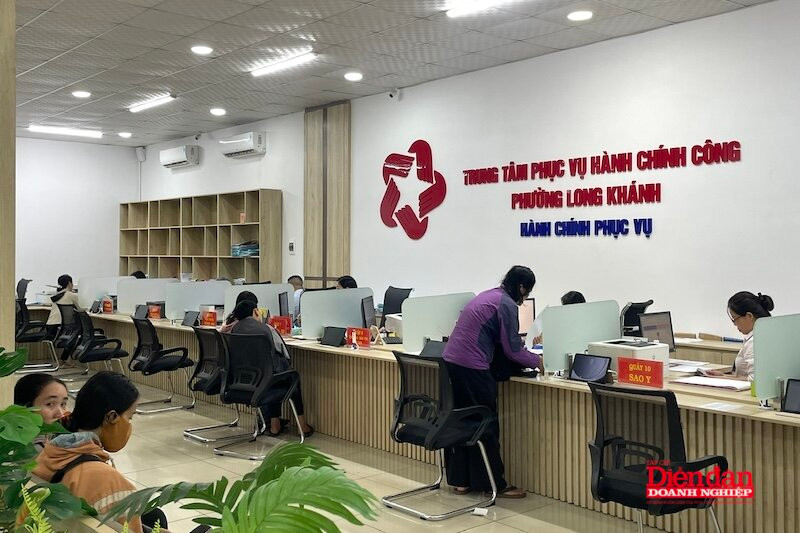
Đáng lưu ý, nếu quá trình rút khỏi thị trường kéo dài, những nghĩa vụ và chi phí tiếp tục phát sinh có thể trở thành gánh nặng đối với chủ doanh nghiệp vốn đã không còn hoạt động sản xuất, kinh doanh.
Vấn đề vì thế không chỉ nằm ở thủ tục hành chính. Một cơ chế rút lui khỏi thị trường phức tạp và tốn kém còn có thể ảnh hưởng tới tâm lý khởi nghiệp, tái khởi nghiệp của những người từng thất bại trong kinh doanh.
Doanh nghiệp ngừng hoạt động vẫn chịu chi phí
Ông Võ Quang Thuận, nguyên Chủ tịch Hiệp hội Doanh nghiệp nhỏ và vừa Bình Phước cho rằng, tình trạng doanh nghiệp đã ngừng hoạt động nhưng chưa thể hoàn tất thủ tục đóng mã số thuế đã tồn tại trong nhiều năm.
Theo ông Thuận, khi còn giữ cương vị Chủ tịch Hiệp hội, đơn vị này từng thành lập một doanh nghiệp vận tải nhằm tạo nguồn thu phục vụ hoạt động của Hiệp hội. Sau khi không còn nhu cầu hoạt động, doanh nghiệp tiến hành thủ tục giải thể và đề nghị đóng mã số thuế.
Tuy nhiên, theo phản ánh của ông, mặc dù hồ sơ, chứng từ và sổ sách đã được nộp, quá trình xử lý kéo dài nhiều năm và doanh nghiệp vẫn chưa hoàn tất việc đóng mã số thuế.
Trường hợp này cho thấy một vấn đề đáng quan tâm về “chi phí rời thị trường”.
Theo quy định hiện hành, trạng thái mã số thuế 03 được xác định là người nộp thuế đã ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế. Người nộp thuế phải hoàn thiện hồ sơ khai thuế, xử lý hóa đơn, hoàn thành nghĩa vụ thuế, tiền chậm nộp, tiền phạt nếu có và các thủ tục liên quan trước khi cơ quan thuế xác nhận chấm dứt hiệu lực mã số thuế.
Trong khi đó, trạng thái 06 là trường hợp người nộp thuế không hoạt động tại địa chỉ đã đăng ký. Nếu không tiếp tục kinh doanh, người nộp thuế thực hiện thủ tục giải thể hoặc chấm dứt hoạt động; nếu muốn tiếp tục kinh doanh thì thực hiện thủ tục khôi phục hiệu lực mã số thuế.
Theo ông Võ Quang Thuận, khó khăn nằm ở chỗ nhiều thủ tục liên quan đến sổ sách, kế toán và nghĩa vụ phát sinh từ giai đoạn doanh nghiệp còn hoạt động. Muốn hoàn tất quá trình xử lý, chủ doanh nghiệp có thể phải thuê kế toán hoặc bố trí nhân sự rà soát lại hồ sơ.
“Điều này làm phát sinh chi phí trong khi doanh nghiệp không còn tài chính để hoạt động. Đây là vấn đề bất cập mà các cơ quan chức năng cần có giải pháp tháo gỡ dứt điểm”, ông Thuận đề xuất.
Ở góc độ pháp lý, yêu cầu doanh nghiệp hoàn thành nghĩa vụ trước khi giải thể là cần thiết. Luật Doanh nghiệp quy định doanh nghiệp chỉ được giải thể khi bảo đảm thanh toán hết các khoản nợ, nghĩa vụ tài sản khác và không trong quá trình giải quyết tranh chấp tại Tòa án hoặc Trọng tài.
Vấn đề đặt ra vì thế không phải là bỏ qua các nghĩa vụ hợp pháp của doanh nghiệp, mà là làm thế nào để phân loại đúng đối tượng, đơn giản hóa những thủ tục không còn cần thiết và rút ngắn thời gian xử lý đối với doanh nghiệp thực sự đã chấm dứt hoạt động.
Mở đường cho doanh nghiệp quay trở lại
TS Phạm Viết Thuận, Viện trưởng Viện Kinh tế tài nguyên và môi trường TP HCM cho rằng cần xem xét cách thức xử lý đối với những doanh nghiệp ở trạng thái mã số thuế 03 và 06, đặc biệt là những doanh nghiệp thực tế đã ngừng hoạt động trong thời gian dài.
Theo ông, với doanh nghiệp thực sự không còn hoạt động, cơ quan quản lý có thể nghiên cứu cơ chế xử lý đơn giản hơn trên cơ sở xác định rõ thời gian hoạt động, thời điểm ngừng hoạt động và các nghĩa vụ thuế còn tồn tại.
Cách tiếp cận này có thể giúp giảm những thủ tục không cần thiết đối với doanh nghiệp, đồng thời giảm khối lượng công việc xử lý hồ sơ tồn đọng của cơ quan quản lý.
Quan trọng hơn, chi phí rời khỏi thị trường cũng cần được nhìn nhận trong mối quan hệ với khả năng quay trở lại thị trường.
Theo TS Phạm Viết Thuận, nếu một người từng thất bại trong kinh doanh phải đối mặt với quá nhiều thủ tục, chi phí và khoản phạt kéo dài khi xử lý doanh nghiệp cũ, điều đó có thể ảnh hưởng tới quyết định khởi nghiệp lần nữa.
Tất nhiên, việc đơn giản hóa thủ tục không đồng nghĩa với nới lỏng kỷ cương quản lý. Những trường hợp cố tình trốn thuế, gian lận thuế hoặc vi phạm pháp luật cần được xử lý theo quy định. Ngược lại, đối với doanh nghiệp thất bại vì khó khăn thị trường, quản trị hoặc những nguyên nhân khách quan và không có hành vi gian lận, có thể nghiên cứu cơ chế phù hợp để họ hoàn tất nghĩa vụ và rời thị trường thuận lợi hơn.
Thực tế, ngành Thuế đang triển khai “Chiến dịch làm sạch mã số thuế - tháo gỡ điểm nghẽn trong kinh doanh”. Trong 8 tháng đầu năm 2026, cơ quan thuế đã hoàn tất chấm dứt hiệu lực mã số thuế cho 94.991 doanh nghiệp, tổ chức, bằng 209% cùng kỳ năm 2025. Đáng chú ý, 71.974 trường hợp trong số này là hồ sơ tồn từ năm 2025 trở về trước. Đồng thời, cơ quan thuế đã hỗ trợ rà soát, khôi phục mã số thuế để 3.554 doanh nghiệp quay trở lại hoạt động sản xuất, kinh doanh.
Những con số này cho thấy xử lý doanh nghiệp ngừng hoạt động không chỉ là câu chuyện “làm sạch” dữ liệu quản lý. Đằng sau mỗi mã số thuế có thể là một doanh nghiệp cần đóng lại hoạt động cũ, nhưng cũng có thể là một doanh nhân đang đứng trước quyết định có quay trở lại kinh doanh hay không.
Một môi trường kinh doanh thuận lợi vì thế không chỉ được đo bằng việc thành lập doanh nghiệp nhanh đến đâu, mà còn ở khả năng giúp doanh nghiệp rút khỏi thị trường minh bạch, ít tốn kém và có trật tự đến mức nào.
Giảm chi phí gia nhập thị trường giúp khuyến khích khởi nghiệp. Nhưng giảm hợp lý chi phí rời thị trường cũng quan trọng không kém, bởi thất bại của một doanh nghiệp không nhất thiết phải đồng nghĩa với việc chấm dứt hành trình kinh doanh của một doanh nhân.
Cải cách thủ tục giải thể, vì thế, có thể được nhìn rộng hơn như một phần của quá trình cải thiện môi trường kinh doanh: bảo đảm nghĩa vụ với Nhà nước và các bên liên quan, đồng thời tạo điều kiện để nguồn lực được giải phóng và những người từng thất bại có cơ hội trở lại thị trường.