
Công ty chứng khoán: Lợi thế liên kết và áp lực rủi ro
Mặc dù thanh khoản trên thị trường chứng khoán đang vào giai đoạn khá chững, giao dịch trầm lắng, song hoạt động của các công ty chứng khoán tính chung cho nửa cuối năm, vẫn chịu áp lực rủi ro nguồn vốn cao.
Áp lực tập trung vào những công ty chứng khoán có danh mục đầu tư cổ phiếu lớn, đầu tư trái phiếu tại một số doanh nghiệp bất động sản trong hệ sinh thái hoặc liên kết, cũng như áp lực với những công ty có sự mở rộng cho vay đầu tư với khách hàng lớn.
Khẩu vị rủi ro và tỷ lệ đòn bẩy ngành
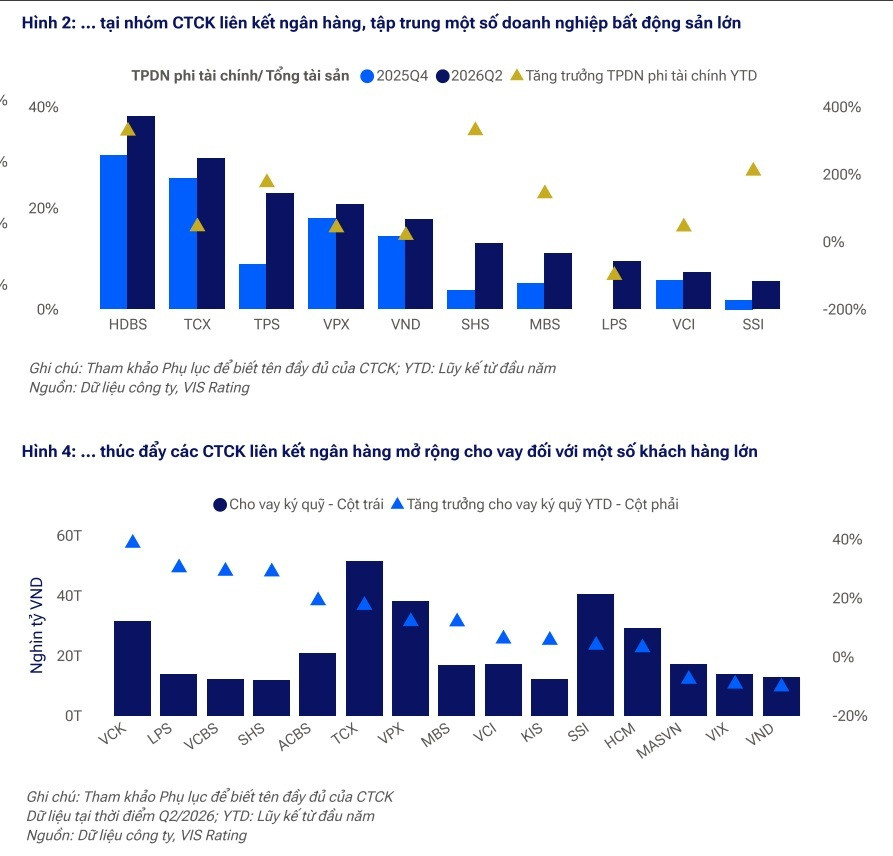
Thống kê của VIS Rating ghi nhận tại cuối quý II/2026, tỷ lệ khẩu vị rủi ro của toàn ngành tăng lên 21%, từ mức 19% năm 2025, chủ yếu do sự gia tăng đầu tư vào trái phiếu của một số doanh nghiệp bất động sản lớn tại các công ty chứng khoán liên kết ngân hàng (ví dụ: TCX, VPX, HDS, TPS).
Theo VIS Rating, các công ty có nắm giữ trái phiếu của các doanh nghiệp bất động sản và nghỉ dưỡng đang gặp khó khăn (ví dụ: TPS, VND) sẽ mất nhiều thời gian hơn để thu hồi các khoản đầu tư do lãi suất cao làm suy giảm dòng tiền của tổ chức phát hành và làm chậm quá trình xử lý tài sản bảo đảm.
Tỷ lệ đòn bẩy toàn ngành giảm từ 2,4 lần năm 2025 xuống 2,2 lần trong nửa đầu năm 2026, nhờ các công ty HDBS, LPS, VCBS và VIX huy động thành công tổng cộng 40 nghìn tỷ đồng vốn mới.
Tuy nhiên, một số công ty liên kết ngân hàng tăng trưởng nhanh (ví dụ: TCX, VPX, SHS) đã tăng vay ngắn hạn để tài trợ cho hoạt động cho vay ký quỹ và đầu tư trái phiếu, qua đó hỗ trợ mở rộng thị phần.
Mức độ tập trung tín dụng trong hoạt động cho vay ký quỹ gia tăng khi nhu cầu vay của khách hàng cá nhân ở mức thấp, thúc đẩy các công ty chứng khoán có liên kết với ngân hàng mở rộng cho vay đối với một số khách hàng lớn.
"Chúng tôi kỳ vọng rủi ro tập trung tín dụng của toàn ngành sẽ tiếp tục gia tăng trong nửa cuối năm 2026, do dư nợ ngày càng tập trung vào một số tổ chức phát hành trái phiếu và khách hàng vay ký quỹ lớn, qua đó làm suy giảm khả năng chống chịu của các công ty nếu các khách hàng này gặp áp lực tài chính", ông Cao Sơn Tùng, CMA - Trưởng nhóm phân tích VIS Rating cho biết.
Các chuyên gia của hãng xếp hạng tín nhiệm cũng cho rằng chi phí vốn cao và lợi suất đầu tư cổ phiếu giảm lấn át mức tăng thu nhập từ mảng ngân hàng đầu tư, gây áp lực đáng kể lên các công ty chứng khoán nhỏ. Và nếu nhìn vào các kết quả kinh doanh nửa đầu năm của những công ty này, sức ép cạnh tranh để ra được lợi nhuận trong một thị trường có sự cạnh tranh hoàn toàn không dễ dàng với loạt công ty ngày càng nhỏ về "miếng bánh" thị phần, co hẹp doanh thu.
Cụ thể, các công ty quy mô vừa và nhỏ có danh mục đầu tư cổ phiếu lớn (ví dụ: VIX, SHS, CTS, VDS) chịu ảnh hưởng nặng nề nhất, khiến mức độ biến động lợi nhuận trước thuế toàn ngành tăng từ 140% lên 145%. Trong số 27 công ty được phân tích, có tới 14 công ty đối mặt với rủi ro không hoàn thành kế hoạch lợi nhuận năm 2026, theo chuyên gia VIS Rating.
"Chúng tôi kỳ vọng tỷ lệ đòn bẩy toàn ngành sẽ tăng trở lại lên 2,3-2,4 lần trong nửa cuối năm 2026, do nhu cầu vay vốn tăng khi quy mô bảng cân đối tiếp tục mở rộng, trong khi điều kiện thị trường chứng khoán kém thuận lợi sẽ hạn chế khả năng tăng vốn chủ. Nếu không huy động thêm vốn trong nửa cuối năm 2026, các công ty có hoạt động cho vay ký quỹ (ví dụ: BSI, CTS) và đầu tư trái phiếu (ví dụ: TCX, HDS) đang tiệm cận đến giới hạn quy định sẽ gặp khó khăn trong việc duy trì tăng trưởng lợi nhuận từ các mảng kinh doanh cốt lõi, theo chuyên gia VIS Rating.
Lợi thế liên kết và huy động vốn
Trong khi hoạt động liên kết với ngân hàng hoặc trong cùng một hệ sinh thái có thể khiến những công ty chứng khoán nặng danh mục đầu tư trái phiếu doanh nghiệp cùng hệ thống, cho vay khách hàng lớn cao, thì lợi thế đổi lại, thì các công ty lớn, bao gồm một số công ty có liên kết với ngân hàng, duy trì khả năng sinh lời ổn định hơn nhờ tăng thu nhập phí tư vấn phát hành trái phiếu (ví dụ: HDS, TCX, VPX) và lợi nhuận ổn định từ đầu tư trái phiếu và chứng chỉ tiền gửi (ví dụ: SSI, VCK), mặc dù các nguồn thu này chỉ bù đắp một phần áp lực suy giảm lợi nhuận chung.
ROAA toàn ngành giảm từ 5,6% năm 2025 xuống 4,3% trong nửa đầu năm 2026, do chi phí vốn tăng làm thu hẹp biên lợi nhuận cho vay ký quỹ, trong khi mặt bằng định giá cổ phiếu suy giảm làm giảm lợi nhuận từ hoạt động tự doanh.
Chúng tôi kỳ vọng ROAA toàn ngành sẽ duy trì ở mức 4,2%-4,5% trong năm 2026, thấp hơn năm 2025, do chi phí vốn ở mức cao tiếp tục gây áp lực lên lợi nhuận từ các hoạt động kinh doanh cốt lõi, ông Cao Sơn Tùng chia sẻ.
Ngoài ra, các nhà phân tích cũng nhấn mạnh việc đa dạng hóa nguồn vốn sẽ giúp các công ty có liên kết với ngân hàng nâng cao khả năng chống chịu trước áp lực tái cấp vốn.
Theo đó, hoạt động tăng vốn giúp giảm phụ thuộc vào nguồn vốn ngắn hạn và nâng tỷ lệ thanh khoản toàn ngành từ 105% vào cuối năm 2025 lên 107% trong quý II/2026.
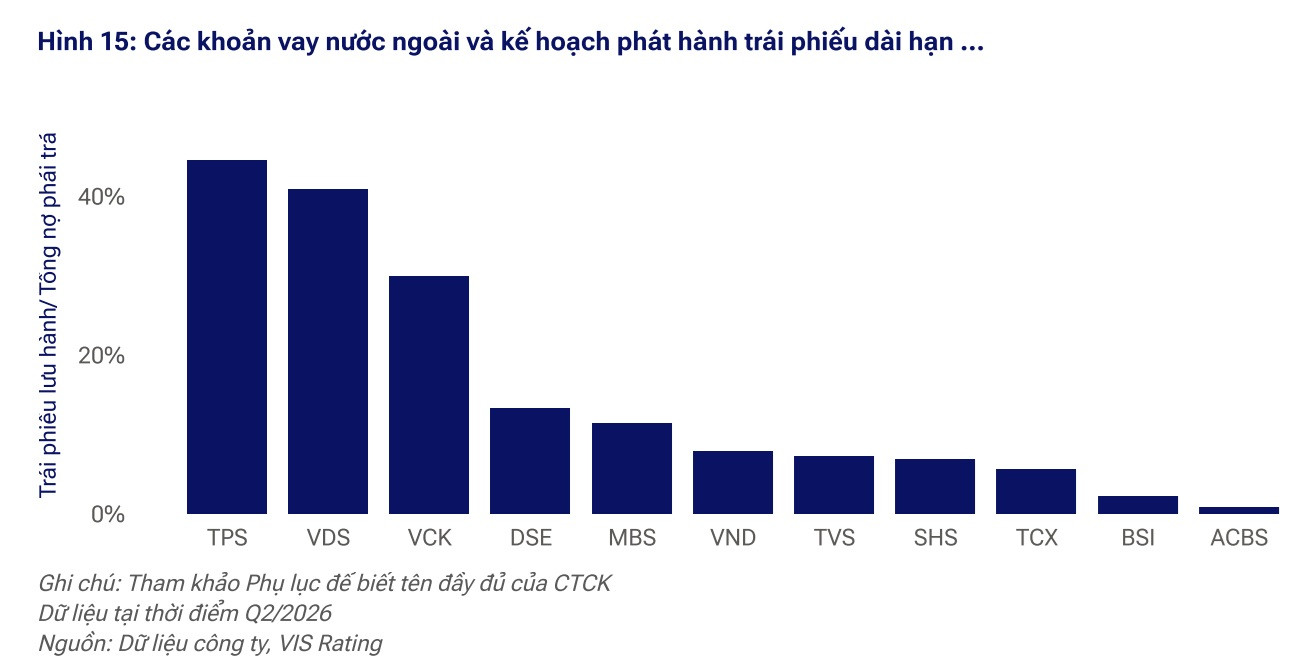
"Các khoản vay nước ngoài (ví dụ: TCX, VCI) và kế hoạch phát hành trái phiếu dài hạn (ví dụ: TCX, SHS, TPS, LPS) sẽ giúp đa dạng hóa nguồn vốn và hạn chế rủi ro tái cấp vốn. Kỳ vọng thanh khoản toàn ngành sẽ duy trì ổn định nhờ các đợt tăng vốn gần đây và bộ đệm thanh khoản ở mức vừa đủ", VIS Rating kỳ vọng.
Về mặt bản chất, cần phải nói thêm rằng, mô hình công ty chứng khoán liên kết ngân hàng đang dần khẳng định là mô hình được nhiều tập đoàn tài chính - hệ sinh thái có ngân hàng làm hạt nhân lõi lựa chọn. Mô hình này cũng dẫn dắt nhiều tập đoàn từ góc nhìn chứng khoán giữ vai trò đầu tàu mở rộng quy mô toàn thị trường.
Trong mô hình này, nhờ hệ sinh thái mở rộng, tệp khách hàng sẵn có, các công ty chứng khoán nhanh chóng mở rộng thị phần, vươn lên sở hữu tệp khách hàng - tài khoản lớn, lượt giao dịch nhanh, nhu cầu các sản phẩm - dịch vụ cao.
Hàng loạt CTCK liên kết ngân hàng (như TCX, VPX, HDS, VCBS, SHS) cũng đã minh chứng hiệu quả từ tận dụng năng lực tăng vốn chủ sở hữu và quan hệ tín dụng sẵn có để mở rộng dư nợ cho vay ký quỹ và danh mục trái phiếu doanh nghiệp nhanh hơn mặt bằng chung
Song một mặt khác, mô hình tăng trưởng mạnh mẽ cũng đánh đổi với rủi ro khi chưa rõ lời giải của bài toán biên lợi nhuận mỏng, rủi ro tập trung lớn. Các CTCK như vậy sẽ một mặt đòi hỏi năng lực quản trị rủi ro, đi cùng khả năng duy trì và phát triển định hướng chiến lược của hệ sinh thái tập đoàn, tận dụng lợi thế hệ sinh thái để tiếp tục tăng trưởng; mặt khác phải thúc đẩy tốc độ tái cơ cấu nợ dài hạn để đảm bảo sức khỏe tài chính công ty lành mạnh trong giai đoạn tới.
Lê Mỹ