
ESG thay đổi cách quản lý bất động sản công nghiệp
Giá trị bất động sản công nghiệp ngày càng gắn với hiệu quả vận hành, khả năng kiểm soát tài nguyên và đáp ứng các tiêu chuẩn ESG trong dài hạn.
Khi các doanh nghiệp sản xuất ngày càng chú trọng đến hiệu quả sử dụng năng lượng, kiểm soát phát thải và minh bạch dữ liệu môi trường, tiêu chí lựa chọn bất động sản công nghiệp cũng đang thay đổi.
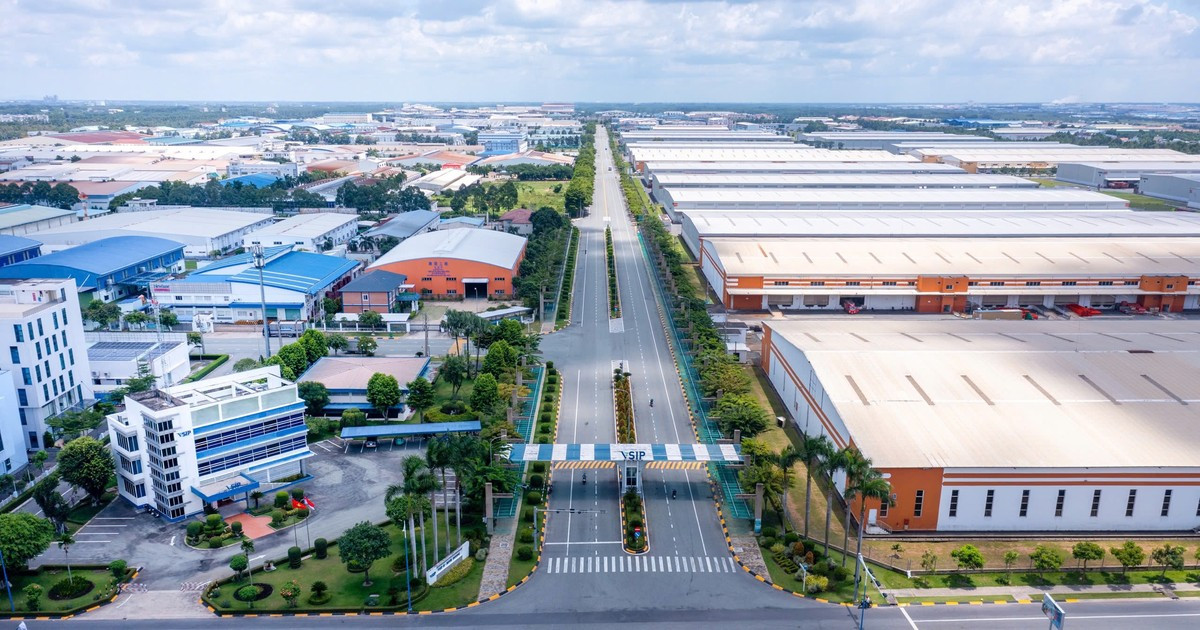
ESG không dừng ở chứng nhận xanh
Bên cạnh vị trí, hạ tầng và chi phí thuê, khả năng đáp ứng các mục tiêu phát triển bền vững đang trở thành một yếu tố quan trọng trong chiến lược đầu tư và quản lý tài sản dài hạn.
Theo Bộ Công Thương, khu vực công nghiệp chiếm hơn 50% tổng tiêu thụ năng lượng tại Việt Nam, trong khi tiềm năng tiết kiệm năng lượng của ngành có thể đạt 20–30%. Điều này cho thấy dư địa cải thiện hiệu quả sử dụng tài nguyên vẫn còn lớn, đặc biệt tại các nhà máy và cơ sở sản xuất có nhu cầu năng lượng cao.
Trong bối cảnh đó, ESG (môi trường, xã hội và quản trị) không chỉ đặt ra yêu cầu đối với quá trình đầu tư, phát triển dự án mà còn tác động trực tiếp đến cách thức quản lý và vận hành bất động sản công nghiệp.
Các tiêu chuẩn và chứng nhận công trình xanh ngày càng được quan tâm trong phát triển bất động sản công nghiệp. Tuy nhiên, một công trình đạt chứng nhận xanh chưa đồng nghĩa với việc hiệu quả sử dụng năng lượng và tài nguyên sẽ được duy trì trong suốt quá trình hoạt động.
Chứng nhận xanh là điểm khởi đầu, nhưng hiệu quả vận hành mới cho thấy những mục tiêu bền vững có được duy trì trong thực tế hay không. Đối với bất động sản công nghiệp, điều quan trọng là khả năng đo lường hiệu suất, kiểm soát tài nguyên và cải thiện kết quả theo thời gian.
Theo đó, việc triển khai ESG cần gắn với các chỉ số vận hành cụ thể, bao gồm mức tiêu thụ điện, nước, hiệu suất thiết bị, chất lượng môi trường trong nhà và công tác bảo trì. Những chỉ số này không chỉ phản ánh mức độ sử dụng tài nguyên mà còn cung cấp cơ sở để đánh giá hiệu quả quản lý, xác định các hạng mục cần cải thiện và xây dựng kế hoạch vận hành phù hợp.
Một nhà máy hoặc cơ sở sản xuất có thể được đầu tư hệ thống kỹ thuật hiện đại ngay từ đầu nhưng hiệu quả sử dụng trong dài hạn vẫn phụ thuộc vào công tác quản lý, bảo trì và khả năng theo dõi dữ liệu thường xuyên. Vì vậy, các mục tiêu ESG cần được tích hợp vào hoạt động vận hành hằng ngày, thay vì chỉ dừng ở giai đoạn thiết kế và phát triển dự án.
Trong quá trình này, Quản lý Cơ sở vật chất tích hợp (Integrated Facility Management – IFM) đóng vai trò kết nối giữa mục tiêu ESG và hoạt động thực tế.
Thông qua việc quản lý đồng bộ hệ thống kỹ thuật, năng lượng, con người và dữ liệu, IFM giúp doanh nghiệp theo dõi hiệu suất, xác định các hạng mục cần cải thiện và kiểm soát chi phí vận hành. Cách tiếp cận tích hợp cũng tạo điều kiện để các hoạt động quản lý được thực hiện thống nhất, hạn chế tình trạng dữ liệu và trách nhiệm vận hành bị phân tán giữa nhiều bộ phận.
Dữ liệu là nền tảng quản lý vận hành
Để ESG mang lại kết quả thực chất, dữ liệu vận hành cần được xem là nền tảng trong quá trình quản lý bất động sản công nghiệp.
Việc triển khai ESG cần bắt đầu từ dữ liệu đáng tin cậy và các chỉ số đánh giá phù hợp với đặc điểm từng tài sản. Các giải pháp cải thiện cũng cần cân bằng giữa mục tiêu bền vững, ngân sách và khả năng triển khai thực tế.
Đối với các cơ sở sản xuất, yêu cầu vận hành có thể khác nhau tùy theo ngành nghề, quy mô nhà máy và đặc điểm sử dụng năng lượng. Do đó, không phải mọi giải pháp tiết kiệm tài nguyên hoặc quản lý vận hành đều có thể áp dụng giống nhau cho tất cả tài sản.
Thay vào đó, doanh nghiệp cần xác định các chỉ số ưu tiên, theo dõi hiệu suất thực tế và lựa chọn giải pháp cải thiện phù hợp. Quá trình này đòi hỏi sự phối hợp giữa chủ đầu tư, đơn vị quản lý vận hành và doanh nghiệp sử dụng bất động sản.
Đối với chủ đầu tư, quản lý vận hành hiệu quả góp phần duy trì chất lượng và giá trị tài sản trong dài hạn. Khả năng kiểm soát chi phí, bảo đảm tính ổn định của hệ thống kỹ thuật và cung cấp dữ liệu minh bạch cũng ngày càng có ý nghĩa trong việc đáp ứng yêu cầu của khách thuê.
Với doanh nghiệp sản xuất, hệ thống vận hành ổn định giúp kiểm soát chi phí, hạn chế rủi ro gián đoạn hoạt động và hỗ trợ thực hiện các yêu cầu báo cáo ESG. Đặc biệt, khi các doanh nghiệp tham gia chuỗi cung ứng quốc tế ngày càng chú trọng đến dữ liệu môi trường, khả năng đo lường và theo dõi hiệu suất tài sản trở thành một phần trong công tác quản trị hoạt động sản xuất.
Điều này cũng làm thay đổi cách đánh giá hiệu quả đầu tư bất động sản công nghiệp. Bên cạnh chi phí thuê và điều kiện hạ tầng ban đầu, hiệu quả sử dụng tài nguyên, chất lượng quản lý và khả năng duy trì hoạt động ổn định cần được xem xét trong suốt vòng đời tài sản.
Về dài hạn, giá trị của bất động sản công nghiệp không chỉ được quyết định tại thời điểm hoàn thành xây dựng hay đưa vào khai thác mà còn phụ thuộc vào khả năng duy trì hiệu suất, kiểm soát chi phí và đáp ứng các mục tiêu phát triển bền vững trong quá trình vận hành.
(*) Giám đốc Phát triển kinh doanh Toàn quốc, Dịch vụ IFM, Phòng Quản lý Bất động sản, Savills Việt Nam
Luca Vadala (*)