Một số doanh nghiệp bất động sản với khối nợ vay lớn vẫn đang phải xoay xở các giải pháp xử lý nợ như giãn hoãn kỳ thanh toán, chuyển đổi trái phiếu, phát hành cổ phần hoán đổi nợ và phát hành trái phiếu sơ cấp lãi suất cao...
Theo kế hoạch đã công bố, CTCP Tập đoàn Đầu tư Địa ốc No Va (Novaland, HOSE: NVL) dự kiến triển khai phương án phát hành cổ phiếu để chuyển đổi một phần trái phiếu quốc tế theo yêu cầu của trái chủ. Số lượng cổ phiếu dự kiến phát hành 1,73 triệu đơn vị, để chuyển đổi 10 trái phiếu với tổng trị giá 2,36 triệu USD tương đương hơn 59 tỷ đồng. Tỷ lệ chuyển đổi 173.708 cổ phiếu phổ thông/trái phiếu. Giá chuyển đổi 34.000 đồng/cổ phiếu, theo tỷ giá cố định tại thời điểm chuyển đổi là 24.960 đồng/USD. Ngày thực hiện chuyển đổi dự kiến 6/10/2026.
Nhà đầu tư sở hữu trái phiếu được chuyển đổi đợt này là BNP Paribas Financial Markets (trụ sở tại Paris, Pháp). Hoàn tất chuyển đổi, NVL sẽ tăng vốn điều lệ thêm 17,37 tỷ đồng.
Bên cạnh đó, Novaland đang triển khai chào bán thêm tối đa gần 800,7 triệu cổ phiếu cho cổ đông hiện hữu. Tỷ lệ thực hiện là 3:1, tương ứng cổ đông sở hữu 3 cổ phiếu được quyền mua thêm 1 cổ phiếu mới. Giá chào bán 10.000 đồng/cổ phiếu, qua đó dự kiến thu về gần 8.007 tỷ đồng. Trong đó, NVL dự chi 5.953,3 tỷ đồng để thanh toán một phần hoặc toàn bộ gốc của 13 mã trái phiếu do chính công ty phát hành, tùy theo thỏa thuận với các trái chủ.
Ngoài ra, công ty dự kiến dùng 916,3 tỷ đồng để góp vào Công ty TNHH Đầu tư Địa ốc Nova Saigon Royal. Nguồn vốn này được sử dụng để thanh toán một phần hoặc toàn bộ gốc trái phiếu mã NSRCH2223001 do Công ty TNHH Đầu tư Địa ốc Nova Saigon Royal phát hành. Còn 1.137,3 tỷ đồng sẽ được Novaland "rót" vào Công ty TNHH No Va Thảo Điền. Mục đích khoản vốn này để thanh toán gốc trái phiếu mã NTDCH2227001 theo thỏa thuận với trái chủ...
Có thể thấy một phần lớn nguồn vốn theo kế hoạch dự kiến huy động, chuyển đổi, có đích nhắm là dùng để xử lý nợ trái phiếu đã huy động trước đây tại Novaland. Theo báo cáo tài chính của NVL tại cuối tháng 6, tổng vay và nợ thuê tài chính của doanh nghiệp đạt khoảng 72.911 tỷ đồng, tăng khoảng 344 tỷ đồng so với đầu năm. Trong đó, vay và nợ thuê tài chính ngắn hạn ở mức khoảng 30.482 tỷ đồng, giảm khoảng 1.236 tỷ đồng. Vay và nợ thuê tài chính dài hạn đạt khoảng 42.429 tỷ đồng, tăng khoảng 1.579 tỷ đồng so với đầu năm. Đáng chú ý, dư nợ vay ngân hàng của Novaland đạt khoảng 31.328 tỷ đồng, tăng 4.147 tỷ đồng so với đầu năm, trong đó nhiều khoản dư nợ ngắn và dài hạn được cho vay từ VPBank, MBBank, VietinBank... cùng nhiều ngân hàng trong và ngoài nước khác.
Ở một trường hợp khác, Công ty CP Tập đoàn Xây dựng Hòa Bình (UPCoM: HBC) cũng thông qua việc phát hành hơn 51.410.000 cổ phiếu với mệnh giá 10.000 đồng/cổ phiếu. Tỷ lệ hoán đổi là 1:10.000, tức 1 cổ phiếu phát hành thêm sẽ hoán đổi 10.000 đồng của tài khoản nợ và được phân phối trực tiếp cho chủ nợ. Thời gian hạn chế chuyển nhượng là 1 năm kể từ ngày kết thúc đợt phát hành. Trước đó, trong tháng 6, HBC đã phát hành thành công 73.080.000 cổ phiếu để hoán đổi gần 731 tỷ đồng nợ vay. Chủ nợ của HBC có cả các nhà thầu phụ lẫn các nhà cung ứng vật liệu xây dựng...
Tại cuối tháng 6, tổng tài sản của Xây dựng Hòa Bình đạt gần 16.886 tỷ đồng, tăng khoảng 5% so với đầu năm. Tuy nhiên, nợ phải trả cũng tăng lên 14.867 tỷ đồng, chiếm khoảng 88% tổng tài sản. Đồng thời HBC vẫn còn khoản lỗ lũy kế gần 2.026 tỷ đồng, tương đương khoảng 58% vốn điều lệ...
2 trường hợp doanh nghiệp đã nêu đều cho thấy việc tái cơ cấu nguồn vốn, xử lý nợ vẫn đang là vấn đề lớn của một số doanh nghiệp bất động sản - xây dựng, khi chặng tái cấu trúc tài chính chưa hoàn thành. Trong khi áp lực xử lý các vấn đề nợ cũ chưa nhẹ gánh, các doanh nghiệp những ngành này còn gặp khó khăn trong tiếp cận vốn mới. Rủi ro khả năng thanh toán, vi phạm nghĩa vụ nợ chéo là những vấn đề đang được đặt ra với hồ sơ tín nhiệm của các doanh nghiệp, đặc biệt là doanh nghiệp bất động sản.
Tại báo cáo đánh giá về Ngành bất động sản nhà ở - Triển vọng nửa cuối năm, các chuyên gia phân tích VIS Rating cho biết nhận định: Nhu cầu mua nhà suy yếu và tín dụng thắt chặt gia tăng rủi ro tín nhiệm, cùng với đó là hoạt động phát hành trái phiếu bất động sản được đẩy mạnh
Về mặt tích cực của bối cảnh, chính sách, VIS Rating cho rằng, các giải pháp chính sách trong thời gian gần đây ưu tiên nâng cao khả năng chi trả và tiếp cận nhà ở thông qua việc thúc đẩy phát triển phân khúc nhà ở có giá phù hợp và nhà ở cho thuê, đồng thời kiểm soát chi phí giá đất
Phân khúc nhà ở xã hội (NOXH) tiếp tục được đẩy mạnh trong 6 tháng 2026, nhờ cơ chế luồng xanh, theo đó số lượng dự án cấp phép mới tăng 433% so với cùng kỳ (năm 2025 là tăng 235% so với cùng kỳ)
Trong 6 tháng 2026, chính sách nhà ở chuyển trọng tâm sang phân khúc cho thuê giá phù hợp và khuyến khích tư nhân tham gia nhiều hơn
Theo VIS Rating, Chính phủ cũng đang nghiên cứu các biện pháp nhằm giảm chi phí đầu vào cho các chủ đầu tư, bao gồm rà soát cơ chế xác định tiền sử dụng đất và tiếp tục đơn giản hóa thủ tục phê duyệt nhằm đẩy nhanh tiến độ triển khai dự án
Tuy nhiên, chênh lệch giữa cung - cầu và yếu tố lãi suất, tín dụng vẫn đang tác động đến thanh khoản và dòng tiền bán hàng của doanh nghiệp bất động sản, chi phối khả năng thanh toán - trả nợ.
Dữ liệu cho thấy nguồn cung căn hộ mới tại Hà Nội và TP HCM tăng 33% so với cùng kỳ (năm 2025 là tăng 48% so với cùng kỳ, trong khi nhu cầu suy yếu đáng kể trong 6 tháng 2026 do chi phí vay tăng cao gây áp lực lên tâm lý người mua nhà
Khi khả năng tiếp cận nguồn vốn suy yếu do tín dụng bất động sản thắt chặt và hoạt động phát hành cổ phiếu hạn chế, các chủ đầu chuyển sang nguồn vốn trái phiếu có chi phí vốn cao
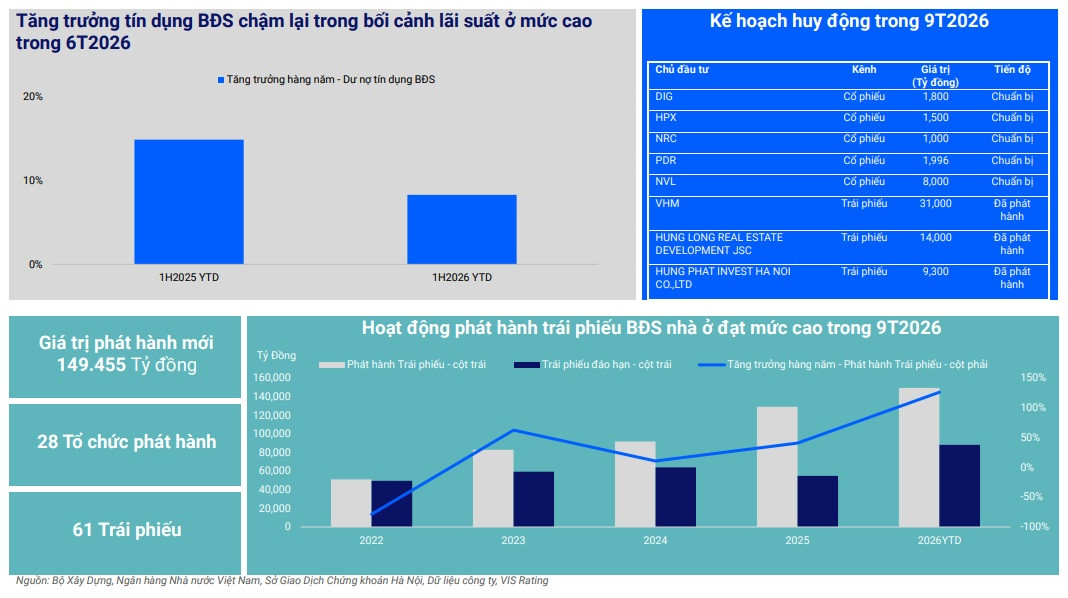
Tăng trưởng tín dụng bất động sản chậm lại, còn 8,6% trong 6 tháng 2026 so với mức 15% trong 6 tháng 2025, trong bối cảnh cơ quan quản lý tiếp tục kiềm chế đà tăng nóng
Thống kê cho thấy giá trị phát hành trái phiếu đạt 149.5 nghìn tỷ đồng trong 9 tháng 2026, tăng 126% so với cùng kỳ, tập trung chủ yếu ở một số chủ đầu tư lớn bao gồm Vingroup và Masterise
VIS Rating kỳ vọng hoạt động phát hành trái phiếu bất động sản sẽ tiếp tục duy trì ở mức cao, do nhu cầu tái cấp vốn đối với 167 nghìn tỷ đồng trái phiếu bất động đáo hạn trong quý 4/2026 đến 2027 và nhu cầu tài trợ cho hoạt động phát triển các đại dự án
Đối với bức tranh tài chính của các doanh nghiệp bất động sản được theo dõi, dữ liệu của VIS Rating phản ánh lợi nhuận đạt mức cao nhất nhiều năm trong 6 tháng 2026, tuy nhiên hồ sơ tín nhiệm dự báo sẽ suy yếu trong nửa cuối năm 2026 do đòn bẩy gia tăng và dòng tiền hoạt động duy trì ở mức yếu
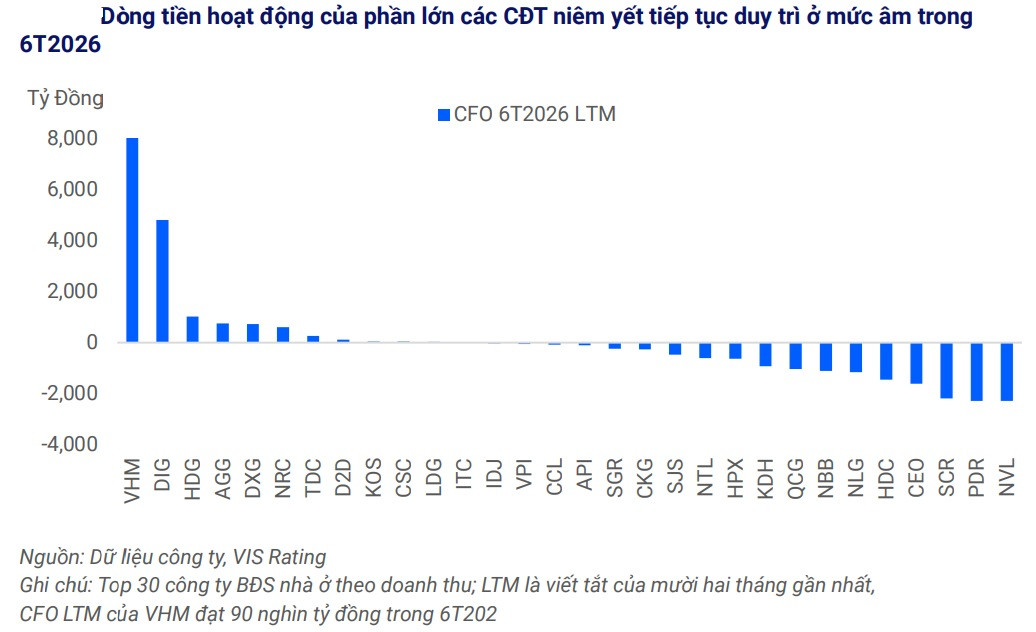
Theo đó, các chủ đầu tư là doanh nghiệp đang trên sàn niêm yết ghi nhận mức lợi nhuận tích cực trong 6 tháng 2026, nhờ hoạt động bàn giao mạnh tại các dự án mở bán trong giai đoạn 2024 đến 2025
"Chúng tôi nhận định xu hướng này sẽ gia tăng từ nửa cuối năm 2026 trở đi, khi nhu cầu suy yếu làm hạn chế doanh số bán hàng và làm chậm dòng tiền thu từ người mua nhà