
Fed im lặng, thị trường hoang mang về xu hướng lãi suất
Chủ tịch Cục Dự trữ Liên bang Mỹ (Fed) Kevin Warsh đã không đưa ra tín hiệu nào về lãi suất Mỹ, trong lần xuất hiện công khai cuối cùng trước cuộc họp chính sách ngày 27 và 28/10/2026.
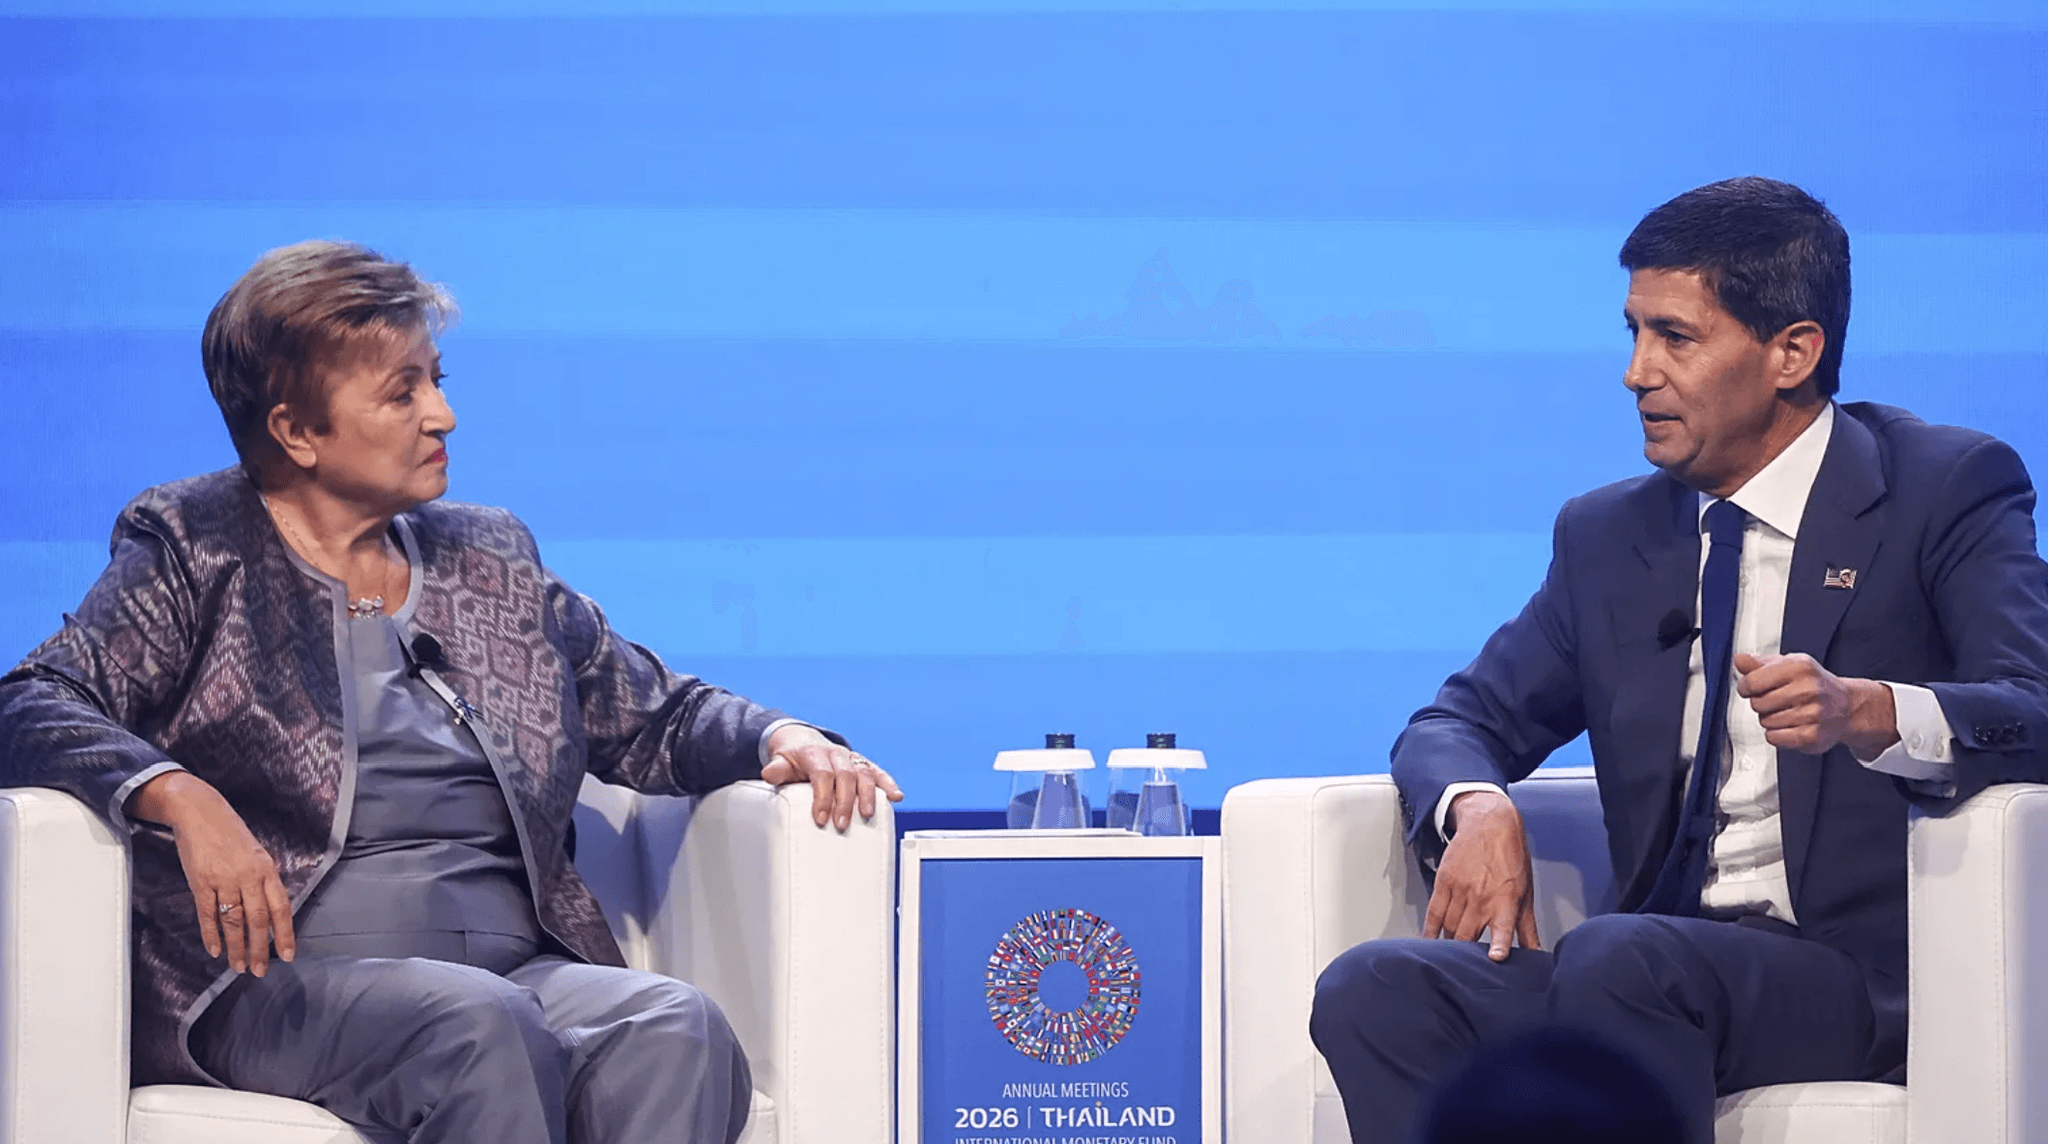
Phát biểu tại buổi đối thoại với Tổng Giám đốc IMF Kristalina Georgieva bên lề Hội nghị thường niên IMF và Ngân hàng Thế giới, ông Warsh nói ông không phán đoán trước kết quả các cuộc họp sắp tới của fed. Ông cho biết kinh tế Mỹ nhìn chung vẫn diễn biến phù hợp với dự báo của Fed.
Ông Warsh thừa nhận các ngân hàng trung ương lớn đang thắt chặt chính sách tiền tệ một cách đồng bộ, khi giá cả tăng cao trở thành vấn đề chung của nhiều nền kinh tế. Xu hướng này phản ánh tác động lan rộng của giá dầu tăng cao. Khi nhiều ngân hàng trung ương cùng tăng lãi suất, tổng cầu toàn cầu có thể suy yếu, giảm bớt sức ép buộc Fed phải hành động ngay.
Vì sao thị trường nghiêng về tạm dừng
Goldman Sachs đã giữ vững kịch bản giữ nguyên lãi suất từ trước cuộc đối thoại nói trên.
Sau phát biểu tại Bangkok, nhóm kinh tế gia của ông Hatzius, Chuyên gia kinh tế trưởng của Goldman Sachs cho rằng, cùng với các bình luận gần đây của những thành viên FOMC khác, phát biểu của ông Warsh cho thấy FOMC sẽ tạm dừng tăng lãi suất trong tháng 10.
Theo dữ liệu tổng hợp từ Kalshi và Polymarket, xác suất Fed giữ nguyên lãi suất trong tháng 10 là khoảng 71% vào tối 15/10 theo giờ Mỹ, và tăng lên trên 85% sau phát biểu của ông Warsh.
Tuy nhiên, sau khi Mỹ công bố Chỉ số giá tiêu dùng (CPI) và Chỉ số giá sản xuất (PPI) tháng 9, thì thị trường lại gia tăng kỳ vọng Fed tăng lãi suất trong tháng 10. Theo công cụ CME FedWatch, có tới 44% khả năng FED sẽ tăng lãi suất trong tháng này. Trước khi báo cáo CPI và PPI được công bố, thị trường chỉ dự báo 21% khả năng FED tăng lãi suất trong tháng này.
Mặc dù vậy, Goldman Sachs đã lùi dự báo Fed tăng lãi suất sang tháng 12 và cho rằng nhiều khả năng FOMC sẽ kết luận không cần tăng lãi suất thêm sau cuộc họp tháng 12. Ngân hàng này dự báo lạm phát PCE lõi năm nay ở mức 3,0%, thấp hơn mức 3,4% của Fed.
AI là một cú sốc
Phần đáng chú ý nhất trong phát biểu của ông Warsh liên quan đến trí tuệ nhân tạo (AI). Ông cho rằng AI cuối cùng sẽ giúp các nền kinh tế nâng cao năng suất và giàu có hơn. Nhưng quá trình chuyển đổi có thể “rất gập ghềnh”, và tác động ngắn hạn lên việc làm còn khó lường.
Với một ngân hàng trung ương có nhiệm vụ ổn định giá cả và việc làm, ông Warsh nói AI cần được nhìn nhận như một cú sốc.
Giới phân tích diễn giải rằng AI đang đẩy tổng cầu lên trước khi kịp mở rộng tổng cung. Các tập đoàn công nghệ rót hàng nghìn tỷ USD vào trung tâm dữ liệu, chip và hạ tầng điện, làm tăng ngay nhu cầu xây dựng, thiết bị và năng lượng. Lợi ích năng suất thì cần nhiều năm mới lan tỏa.
Độ vênh về thời điểm này đặt Fed vào thế khó. Đầu tư AI hỗ trợ tăng trưởng, nhưng cũng làm tăng nhu cầu vốn và chi phí đầu vào. Cộng với giá năng lượng cao, áp lực lạm phát có thể kéo dài.
Quan điểm này đánh dấu một sự điều chỉnh. Trước đây, ông Warsh thường nhấn mạnh khả năng AI giúp kìm chế giá cả nhờ năng suất tăng.
Ông cũng thông báo nhóm công tác về năng suất và việc làm do ông dẫn dắt sẽ tổ chức phiên điều trần về tác động kinh tế của AI tại San Francisco vào ngày 16/11 tới.
Tạm dừng chưa phải kết thúc
Trong phiên 16/10, lợi suất trái phiếu kho bạc Mỹ kỳ hạn 10 năm có lúc giảm về gần 5,07%, trước khi phục hồi lên khoảng 5,12%. Mức này thấp hơn nhiều so với đỉnh 5,32% sau khi CPI công bố, nhưng cho thấy chi phí vốn tại Mỹ khó giảm nhanh.
Giá dầu Brent quanh 109 USD/thùng sau các vụ tấn công tàu tại eo biển Hormuz tiếp tục đe dọa triển vọng lạm phát. Với lạm phát cao hơn mục tiêu 2%, cánh cửa tăng lãi suất của Fed vào tháng 12 vẫn mở.
Fed nhiều khả năng tạm dừng tăng lãi suất trong tháng 10 và đồng USD suy yếu nhẹ là tín hiệu tích cực ngắn hạn cho các thị trường mới nổi như Việt Nam. Áp lực tỷ giá giảm, Ngân hàng Nhà nước có thêm dư địa điều hành chính sách tiền tệ.
Tuy nhiên, lợi suất trái phiếu Mỹ quanh 5% vẫn là mức hấp dẫn hiếm thấy, khiến chi phí cơ hội khi đầu tư vào thị trường mới nổi còn cao. Đợt bán tháo cổ phiếu tại Hàn Quốc, nơi khối ngoại rút hơn 10 tỷ USD chỉ trong nửa tháng, cho thấy dòng vốn gián tiếp có thể đảo chiều rất nhanh.
Với Việt Nam, lợi thế bền vững hơn nằm ở dòng vốn FDI gắn với chuỗi cung ứng và tiến trình nâng hạng thị trường chứng khoán, thay vì trông chờ vào một Fed nới lỏng tiền tệ.
Nam Trần