
Đề xuất gói tín dụng ưu đãi cho người mua nhà giá phù hợp
Theo Hiệp hội Bất động sản TP HCM (HoREA), một trong những khoảng trống của thị trường hiện nay là nhóm nhà ở dành cho người có thu nhập trung bình, những người có nhu cầu mua nhà để ở nhưng chưa đủ khả năng tài chính để tiếp cận sản phẩm thương mại phổ biến.
Theo quy định hiện hành, mức trần thu nhập để mua nhà ở xã hội là 25 triệu đồng/tháng với người độc thân, 35 triệu đồng với người độc thân nuôi con chưa thành niên và 50 triệu đồng với hai vợ chồng. Nhưng thực tế vượt ngưỡng này, nhiều người vẫn chưa đủ khả năng mua nhà thương mại theo giá thị trường.
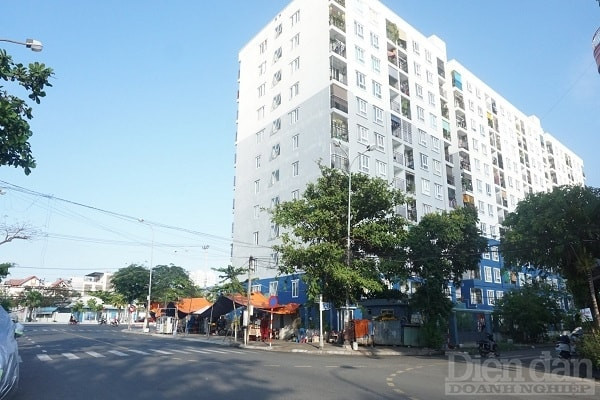
Người thu nhập trung bình khó tiếp cận nhà ở
Khoảng cách giữa hai phân khúc càng đáng chú ý trong bối cảnh nguồn cung nhà ở có giá dễ tiếp cận còn hạn chế. HoREA dẫn báo cáo của Ủy ban nhân dân TP HCM cho biết, trong 9 tháng đầu năm 2026, nguồn cung nhà ở đủ điều kiện huy động vốn vẫn tập trung ở phân khúc cao cấp và trung cao cấp. Nhà ở trung cấp chỉ chiếm 7%, trong khi phân khúc bình dân chưa ghi nhận nguồn cung.
Thực tế này đặt ra yêu cầu phát triển thêm một phân khúc nhà ở nằm giữa nhà ở xã hội và nhà thương mại theo giá thị trường, đáp ứng nhu cầu của người có thu nhập trung bình nhưng không thuộc nhóm được hưởng chính sách nhà ở xã hội.
Từ đó, HoREA đề xuất bổ sung chính sách phát triển nhà thương mại giá phù hợp vào dự thảo Luật Nhà ở sửa đổi, tạo cơ sở pháp lý để doanh nghiệp đầu tư và người dân tiếp cận loại hình nhà ở này.
Theo ông Lê Hoàng Châu, Chủ tịch HoREA, mức giá tối đa của nhà thương mại giá phù hợp nên do từng địa phương quyết định trên cơ sở điều kiện thực tế và khả năng chi trả của người dân. “Giá bán có thể 25 - 30 triệu đồng/m2 tại các tỉnh vùng sâu, vùng xa và 60 - 70 triệu đồng/m2 ở những đô thị lớn”, ông Châu nói.
Việc xác định mức giá theo từng địa phương được kỳ vọng tạo điều kiện để phân khúc này phù hợp hơn với mặt bằng thu nhập và giá nhà tại mỗi khu vực. Tuy nhiên, bên cạnh cơ chế phát triển dự án, khả năng tiếp cận nguồn vốn của cả doanh nghiệp và người mua cũng là vấn đề cần được giải quyết.
Đề xuất mở rộng tín dụng ưu đãi
Đáng chú ý, HoREA kiến nghị người mua nhà thương mại giá phù hợp được vay vốn với lãi suất thấp hơn 1,5 - 2 điểm phần trăm so với mức cho vay bình quân của nhóm 4 ngân hàng thương mại nhà nước.
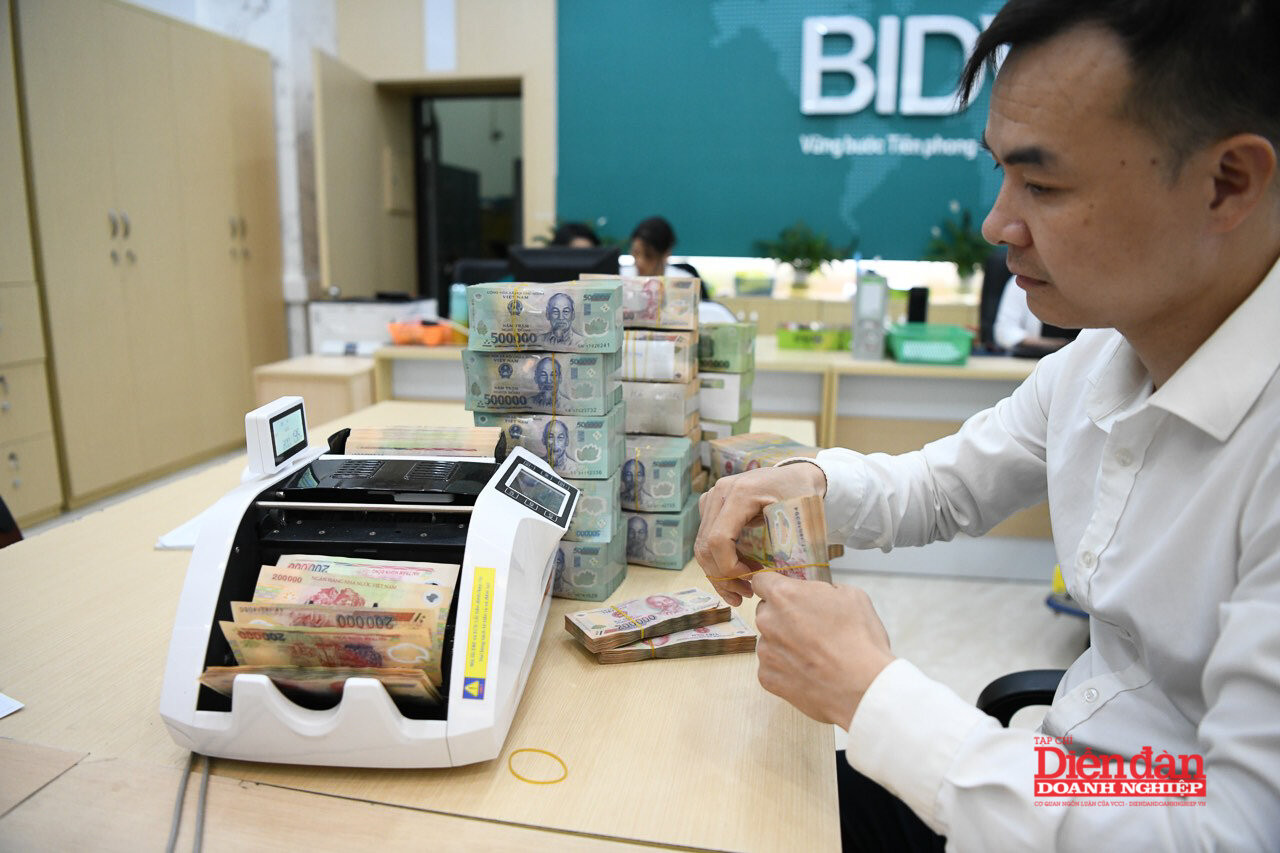
Hiệp hội đồng thời đề nghị mở rộng đối tượng thụ hưởng chương trình tín dụng hơn 153.000 tỷ đồng hiện dành chủ yếu cho các dự án nhà ở xã hội, nhà ở công nhân và cải tạo, xây dựng lại chung cư cũ, để bao gồm cả nhà thương mại giá phù hợp.
Chương trình tín dụng này được triển khai từ năm 2023 với quy mô ban đầu 120.000 tỷ đồng, do 4 ngân hàng thương mại nhà nước tham gia. Đến nay, số ngân hàng tham gia đã tăng lên 11, đưa tổng vốn đăng ký lên hơn 153.000 tỷ đồng.
Tuy nhiên, quy mô vốn đăng ký chưa phản ánh đầy đủ lượng tín dụng thực tế được đưa vào thị trường. Theo Ngân hàng Nhà nước, tính đến cuối tháng 8/2026, các ngân hàng đã cam kết cho vay 50.300 tỷ đồng nhưng mới giải ngân 17.500 tỷ đồng.
Trong số vốn đã giải ngân, khoảng 15.000 tỷ đồng dành cho chủ đầu tư, trong khi người mua nhà ở xã hội được giải ngân khoảng 2.500 tỷ đồng. Như vậy, phần lớn dòng vốn thực tế vẫn tập trung vào phía doanh nghiệp phát triển dự án.
Ngân hàng Nhà nước cho biết, một trong những nguyên nhân khiến tiến độ giải ngân còn hạn chế là số lượng dự án đủ điều kiện vay vốn chưa nhiều. Ngoài ra, khoản vay dành cho chủ đầu tư thường được giải ngân theo tiến độ xây dựng và nhu cầu vốn thực tế, nên số tiền đã cam kết không thể chuyển thành dư nợ ngay lập tức.
Trong bối cảnh đó, HoREA cho rằng việc bổ sung nhà thương mại giá phù hợp vào chương trình tín dụng sẽ mở rộng cơ hội tiếp cận vốn cho nhóm người mua nhà đang bị bỏ ngỏ giữa hai phân khúc nhà ở xã hội và nhà thương mại thông thường.
Dù vậy, để chính sách phát huy hiệu quả, việc mở rộng đối tượng vay cần đi kèm cơ chế xác định rõ tiêu chí về giá nhà, đối tượng mua và điều kiện tín dụng. Đây cũng là cơ sở để dòng vốn ưu đãi hướng đến nhu cầu ở thực, thay vì chỉ mở rộng quy mô cho vay.
Bên cạnh đề xuất dành tín dụng ưu đãi cho nhà thương mại giá phù hợp, HoREA kiến nghị giảm chi phí vốn thông qua việc điều chỉnh lãi suất cho vay và tăng mức độ chia sẻ lợi ích của các ngân hàng với khách hàng.
Diệu Hoa