
DatVietVAC sắp chào sàn HOSE, vốn hóa dự kiến hơn 6.100 tỷ đồng
Theo kế hoạch, cổ phiếu của DatVietVAC dự kiến giao dịch từ ngày 2/11/2026. Với mức giá tham chiếu dự kiến 54.800 đồng/cổ phiếu, doanh nghiệp có quy mô vốn hóa ước tính hơn 6.100 tỷ đồng
Ngày 20/10/2026, HOSE đã chấp thuận niêm yết 111.418.000 cổ phiếu của Công ty Cổ phần DatViet VAC Group Holdings (DatVietVAC). Theo kế hoạch của doanh nghiệp, cổ phiếu dự kiến giao dịch từ ngày 2/11/2026. Với mức giá tham chiếu dự kiến 54.800 đồng/cổ phiếu, doanh nghiệp có quy mô vốn hóa ước tính hơn 6.100 tỷ đồng.
Đợt IPO vừa qua ghi nhận lượng cổ phiếu đăng ký mua đạt 106,6% khối lượng chào bán. Nguồn vốn huy động dự kiến được phân bổ chủ yếu cho các đơn vị thành viên, gồm khoảng 528,5 tỷ đồng cho DatViet VAC Media và 36,5 tỷ đồng cho DatViet VAC Entertainment, nhằm bổ sung nguồn lực cho các hoạt động kinh doanh cốt lõi.
Về triển vọng kinh doanh, DatVietVAC đặt mục tiêu năm 2026 đạt 3.382 tỷ đồng doanh thu và 420 tỷ đồng lợi nhuận sau thuế. Trong giai đoạn 2026–2030, doanh nghiệp hướng đến doanh thu khoảng 5.000 tỷ đồng và lợi nhuận sau thuế 780 tỷ đồng vào năm 2030.
Động lực tăng trưởng dài hạn tập trung vào hệ sinh thái IP, phát triển nghệ sĩ, mở rộng hoạt động concert và thương mại hóa nội dung. Đặc biệt, DatVietVAC định hướng đẩy mạnh mô hình D2C và kinh tế người hâm mộ (fandom economy), tăng cường kết nối trực tiếp với khán giả, mở rộng khả năng khai thác IP xuyên suốt vòng đời và đa dạng hóa nguồn thu.
Đáng chú ý, ở thị trường quốc tế, DatVietVAC tiếp tục đưa Vũ Trụ “Say Hi” trở lại Las Vegas, Mỹ, trong tháng 11/2026 theo mô hình cấp quyền kinh doanh. Cùng thời điểm, concert “Mắt Nhắm Mắt Mở” của HIEUTHUHAI cũng dự kiến diễn ra tại Las Vegas, đánh dấu thêm bước mở rộng hoạt động biểu diễn gắn với nghệ sĩ (Solo concert) của DatVietVAC tại thị trường quốc tế.
DatVietVAC hiện chưa công bố báo cáo tài chính quý III/2026.
Theo kết quả 6 tháng đầu năm 2026, DatVietVAC ghi nhận doanh thu thuần hợp nhất gần 1.370 tỷ đồng (giảm 7% so với cùng kỳ) và lợi nhuận sau thuế đạt gần 135 tỷ đồng (biên lãi ròng khoảng 10%). Trong nửa đầu năm, mảng Live Experiences (tổ chức concert/sự kiện) mang lại 151 tỷ đồng doanh thu và 23 tỷ đồng lợi nhuận gộp (biên lãi gộp 15,3%) nhờ chuỗi "Anh Trai Say Hi".
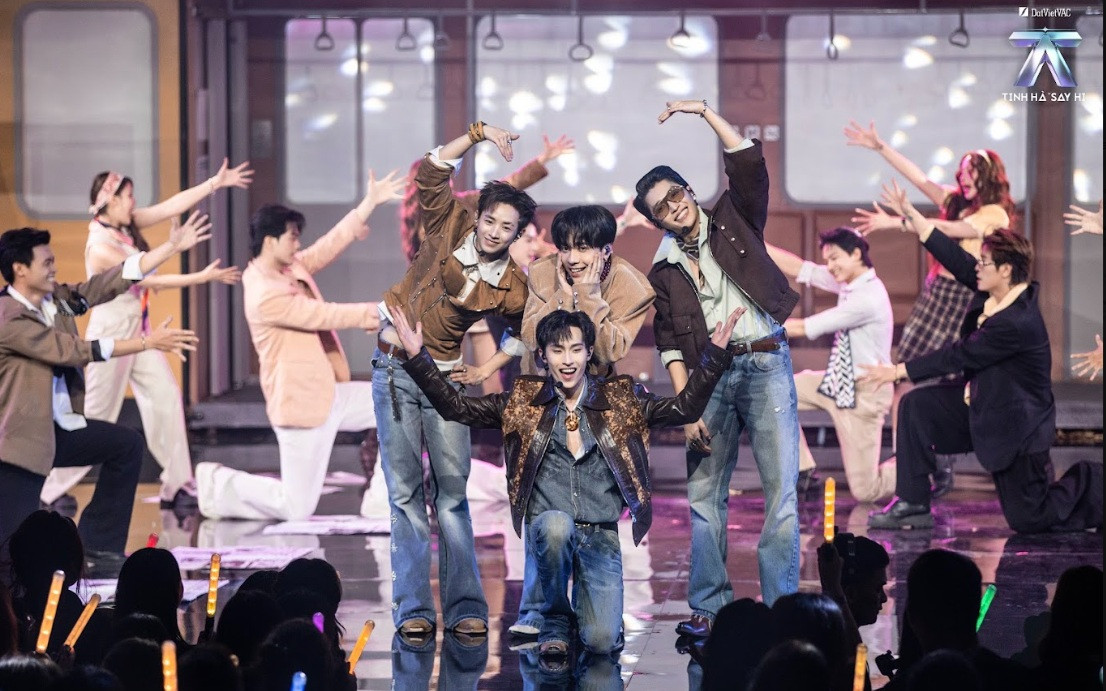
Năm 2026, doanh nghiệp đặt mục tiêu doanh thu cả năm đạt 3.382 tỷ đồng và lợi nhuận sau thuế đạt 420 tỷ đồng (tăng trưởng lần lượt 6% và 11% so với năm 2025). Động lực tăng trưởng chính được kỳ vọng dồn vào nửa cuối năm với chuỗi đại nhạc hội và sự kiện (như Tinh Hà Say Hi, Vũ Trụ Say Hi tại Mỹ,...)
Việc DatVietVAC lên sàn HOSE sẽ bổ sung thêm một hàng hóa đặc biệt hoạt động trong lĩnh vực công nghiệp văn hóa vào "giỏ hàng" các doanh nghiệp vốn hóa hàng nghìn tỷ đồng tại HOSE.
Theo đánh giá của Chứng khoán Vietcap, đây là doanh nghiệp có triển vọng tăng trưởng tích cực dài hạn.
Vị thế dẫn đầu thị trường và lợi thế cạnh tranh mạnh mẽ giúp DatVietVAC đón đầu đà tăng trưởng của ngành. Lợi thế của công ty nằm ở: (1) đội ngũ sản xuất dày dạn kinh nghiệm; (2) nền tảng M&E tích hợp theo chiều dọc; (3) mảng quản lý nghệ sĩ dẫn đầu thị trường với khoảng 100 nghệ sĩ đang được quản lý thương mại, hơn 500 nghệ sĩ trong nguồn nghệ sĩ tiềm năng, cùng các mối quan hệ trong ngành với khoảng 95% nghệ sĩ Việt Nam; (4) giá trị thương hiệu mạnh và tệp khách hàng quảng cáo lâu năm, cho phép áp dụng mô hình sản xuất rủi ro thấp dựa trên doanh thu tài trợ; và (5) sở hữu bản quyền các chương trình "bom tấn" (ví dụ: Anh Trai Say Hi, Em Xinh Say Hi), cùng với số lượng nhãn hiệu thương mại và bản quyền kịch bản, âm nhạc, thiết kế ngày càng tăng.
Những ưu thế này giúp công ty có vị thế tốt nhất để thực hiện chiến lược khai thác thương mại toàn diện 360° mà không cần sự chấp thuận từ chủ sở hữu tài sản trí tuệ. Ngược lại, các đối thủ trong nước phụ thuộc vào nội dung nhượng quyền phải đối mặt với những hạn chế trong việc điều chỉnh nội dung cho khán giả trong nước và trong quyền khai thác thương mại.
Đáng chú ý, doanh nghiệp chuyển dịch sang mô hình khai thác thương mại D2C có biên lợi nhuận cao hơn để thúc đẩy CAGR LNST sau lợi ích CĐTS đạt 13% trong giai đoạn 2025–2028F.
Ông Hoàng Nam, Giám đốc Phân tích Vietcap dự báo doanh thu khai thác thương mại D2C sẽ tăng trưởng với CAGR 22% trong cùng kỳ, được hỗ trợ bởi các động lực ngành và vị thế cạnh tranh mạnh mẽ của công ty. Đà tăng doanh thu khai thác thương mại D2C dự kiến sẽ đến từ doanh thu tài trợ tổ chức và bán vé các sự kiện trực tiếp, dự kiến đạt CAGR 25%, cùng với doanh thu khai thác bản quyền và buôn bán sản phẩm gắn với tài sản sở hữu trí tuệ, dự kiến tăng trưởng với CAGR 14%.
Tỷ suất sinh lời vượt trội hỗ trợ mức định giá nhìn chung tương đương với các công ty đối thủ lâu đời hơn trong khu vực. Biên lợi nhuận hoạt động/ROE năm 2025 của DatVietVAC lần lượt là 13,9%/40,8%, cao hơn nhiều so với mức trung bình của các đối thủ trong khu vực (2,5%/8,4%) và đối thủ trong nước gần nhất (0,5%/4,2%), củng cố cơ sở cho mức định giá nhìn chung tương đương với P/E dự phóng trung bình năm 2026F là 18,1 lần của nhóm các công ty cùng ngành trong khu vực.
Lê Mỹ