
Trung tâm tài chính Quốc tế Việt Nam: Tạo thuận lợi cho dòng vốn
Việc chính thức cấp phép cho các ngân hàng trở thành thành viên của Trung tâm Tài chính, để trung tâm tài chính hoạt động đúng nghĩa như thiết kế ban đầu, hiện vẫn đang được tiến hành.
Việc các ngân hàng đang tích cực thúc đẩy lập ngân hàng con để đăng ký trở thành thành viên của Trung tâm tài chính quốc tế Việt Nam (VIFC), có ý nghĩa nền tảng để kích hoạt tài khoản vốn.
Các ngân hàng hướng về VIFC
Ngân hàng MB mới đây đã thông qua phương án thành lập ngân hàng mới tại, qua đó đưa thêm một pháp nhân ngân hàng thuộc hệ sinh thái MB hiện diện tại trung tâm này.
Theo đó, ngân hàng dự kiến mang tên Ngân hàng TNHH Một thành viên MB Toàn cầu, do MB sở hữu 100% vốn điều lệ. Vốn điều lệ dự kiến là 3.000 tỷ đồng.
Đáng chú ý, MB Toàn cầu không phải ngân hàng đầu tiên thuộc hệ sinh thái MB xuất hiện tại VIFC.
Trước đó, ngày 10/7, Ngân hàng TNHH MTV Việt Nam Hiện đại (MBV) đã khai trương trụ sở kinh doanh tại tòa nhà VIFC-HCMC, số 8 Nguyễn Huệ, TP. HCM.
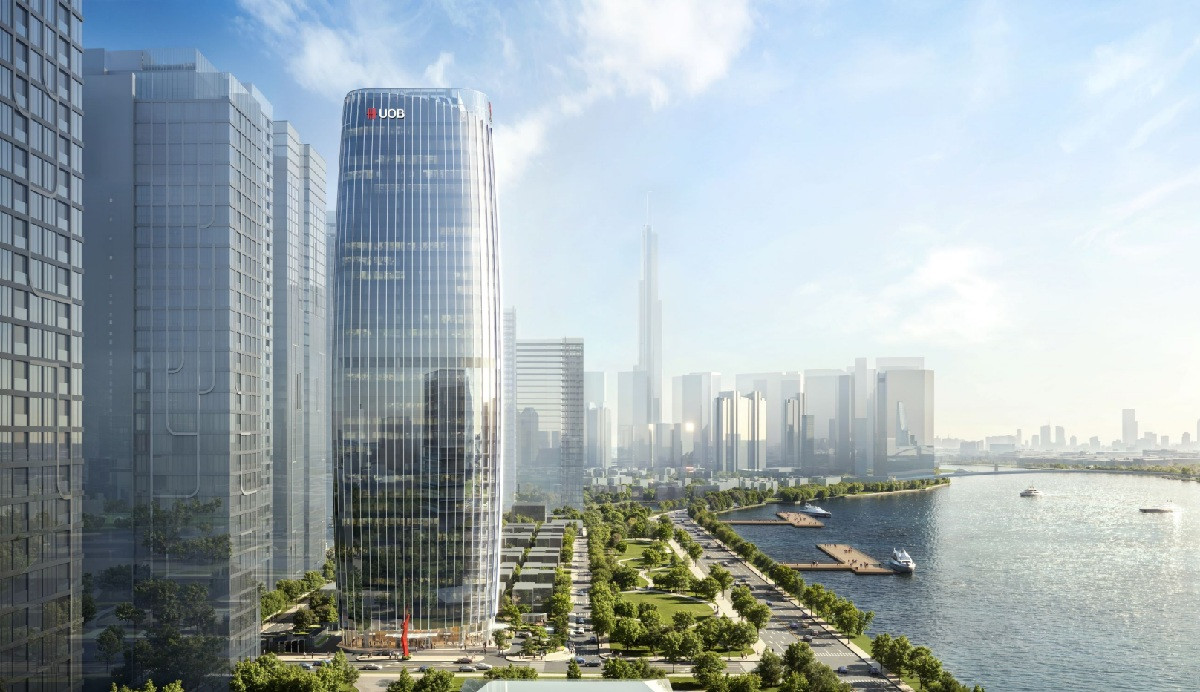
Ngoài MB, Ngân hàng TNHH MTV UOB Việt Nam hồi tháng 7/2026 cũng đã khởi công xây dựng tòa nhà trụ sở mới mang tên UOB Plaza TP. Hồ Chí Minh, trở thành ngân hàng nước ngoài đầu tiên phát triển và sở hữu trụ sở được xây dựng chuyên biệt trong khu vực VIFC-HCMC.
Với tổng mức đầu tư lên 450 triệu USD, UOB cho biết dự án khẳng định niềm tin của UOB vào triển vọng tăng trưởng dài hạn của Việt Nam cũng như sự đồng hành của Ngân hàng với mục tiêu của TP. Hồ Chí Minh trở thành một trung tâm tài chính quốc tế.
Thông qua việc đặt trụ sở chính tại Việt Nam, ngay trong khuôn viên VIFC-HCMC, UOB sẽ tiếp tục tăng cường vai trò thúc đẩy sự kết nối ngày càng sâu rộng của Việt Nam với các dòng vốn, thương mại và đầu tư trong khu vực và trên toàn cầu.
Ở góc độ hiện diện vật lý, từ khá sớm, một tòa nhà biểu tượng mới của TP HCM, tòa Saigon Marina IFC tại VIFC-HCMC, thuộc chủ sở hữu tòa nhà Công ty Saigon Marina IFC. Đơn vị này có mối liên quan trong hệ sinh thái của Sovico và HDBank và đã được chính thức công nhận thành viên của VIFC-HCMC tại Diễn đàn Kinh tế Mùa thu 2026 (AEF 2026). Trong khi đó, Sovico là thành viên sáng lập của VIFC-HCM.
Thành viên trong hệ sinh thái Sovico - HDBank, Sài Gòn Marina IFC cũng vừa cam kết huy động 816 triệu USD để phát triển hạ tầng công nghệ và vật lý cho VIFC-HCMC
Tuy nhiên đến hiện tại, việc chính thức cấp phép cho các ngân hàng trở thành thành viên của Trung tâm Tài chính, để trung tâm tài chính hoạt động đúng nghĩa như thiết kế ban đầu vẫn đang được tiến hành và chưa có những cột mốc công bố thành viên chính thức.
Tách bạch chủ thể và kiểm soát rủi ro
Trong bối cảnh như vậy, thông tin tại phiên làm việc với các thành viên VIFC trong khuôn khổ hoạt động AEF 2026, Phó Thống đốc Ngân hàng Nhà nước Phạm Thanh Hà cho biết, trong quá trình làm việc, NHNN cũng nhận được một số kiến nghị từ cơ quan điều hành của TP HCM và Đà Nẵng, cũng như trực tiếp từ các nhà đầu tư và tổ chức liên quan, về một số điều kiện cấp phép; ví dụ như xếp hạng tín nhiệm, việc kiêm nhiệm chức danh chủ tịch hội đồng thành viên hoặc chủ tịch hội đồng quản trị, và các vấn đề liên quan đến cấp vốn.
Phó Thống đốc NHNN cho biết hiện cơ quan quản lý vẫn đang nghiên cứu và sẽ có báo cáo chính thức để tháo gỡ các vướng mắc này.
Tuy nhiên, nhu cầu thực hiện giao dịch hiện nay được đánh giá là cấp bách. Một số đại diện ngân hàng đã đề cập đến việc cần có cơ chế chuyển tiếp tạm thời để khi có dòng vốn vào, các giao dịch có thể được triển khai ngay, chẳng hạn thông qua tài khoản DICA (tài khoản vốn đầu tư trực tiếp.
Theo đó, ông cho biết NHNN đã đánh giá và nhận thấy có thể triển khai một giải pháp trực tiếp trong thời gian chưa có ngân hàng thành viên. Mục đích là quản lý và tạo thuận lợi cho dòng vốn, dòng tiền, đồng thời giám sát chặt chẽ, bảo đảm tuân thủ quy định pháp luật.
"Trung tâm tài chính có những đặc thù, ưu đãi riêng và thậm chí có hệ thống pháp luật riêng. Do đó, chúng tôi dự kiến trong thời gian chưa có ngân hàng thành viên, các tài khoản vẫn có thể được duy trì tại các ngân hàng, tổ chức tín dụng và chi nhánh ngân hàng nước ngoài trong nước để phục vụ các giao dịch như vay nước ngoài, cho vay ra nước ngoài, cho vay đối với bên đi vay trong nước, đầu tư từ trung tâm ra bên ngoài, đầu tư vào phần còn lại của Việt Nam và các giao dịch vốn khác.
Điều này cũng đòi hỏi các ngân hàng phục vụ, phải giám sát chặt chẽ các giao dịch. Các ngân hàng thực hiện phải có quy định nội bộ, phân tách được các giao dịch, làm rõ dòng tiền và bảo đảm kiểm soát theo đúng quy định", Phó Thống đốc nhấn mạnh.
Đối với ý kiến của ngân hàng liên quan đến nghiệp vụ ngân hàng đầu tư, theo Phó Thống đốc, hiểu ở đây là các giao dịch liên quan đến thị trường vốn và chứng khoán. Trung tâm tài chính quốc tế đang được thiết kế theo hướng ngân hàng thương mại thực hiện các dịch vụ thông thường và các dịch vụ ngân hàng đầu tư không mang tính rủi ro.
Ngân hàng thương mại nhận tiền gửi của khách hàng, người dân và doanh nghiệp, do đó cần tách bạch hoạt động này với việc đầu tư vào thị trường chứng khoán, cổ phiếu hay các giao dịch có rủi ro. Vì vậy, ngân hàng thương mại chỉ được cung cấp các dịch vụ ngân hàng đầu tư không chịu rủi ro trực tiếp, ví dụ như lưu ký chứng khoán, ngân hàng giám sát và các dịch vụ khác.
Các dịch vụ ngân hàng đầu tư chịu rủi ro trực tiếp như bảo lãnh phát hành chứng khoán, môi giới chứng khoán hay quản lý phân phối chứng chỉ quỹ sẽ phải được tách bạch theo thiết kế. Các ngân hàng thành viên có thể thành lập đơn vị chuyên biệt, tương tự cách các ngân hàng thương mại hiện nay thành lập công ty chứng khoán, công ty quản lý quỹ để thực hiện các dịch vụ ngân hàng đầu tư trên thị trường chứng khoán, Phó Thống đốc cho biết.
"Quan điểm của Ngân hàng Nhà nước là cần tách bạch rủi ro giữa hoạt động nhận tiền gửi của ngân hàng thương mại với các hoạt động đầu tư có nguy cơ mất vốn trên thị trường chứng khoán", Phó Thống đốc khẳng định.
Lê Mỹ