
Giải pháp căn cơ để khơi thông dòng vốn
Theo ông Trần Minh Đạt, Phó Tổng Giám đốc MB, với thực tế của thị trường tài chính tín dụng hiện nay, giải pháp căn cơ và hiệu quả nhất là tập trung tháo gỡ vướng mắc pháp lý cho các dự án bất động sản và giao thông hạ tầng để khơi vốn.
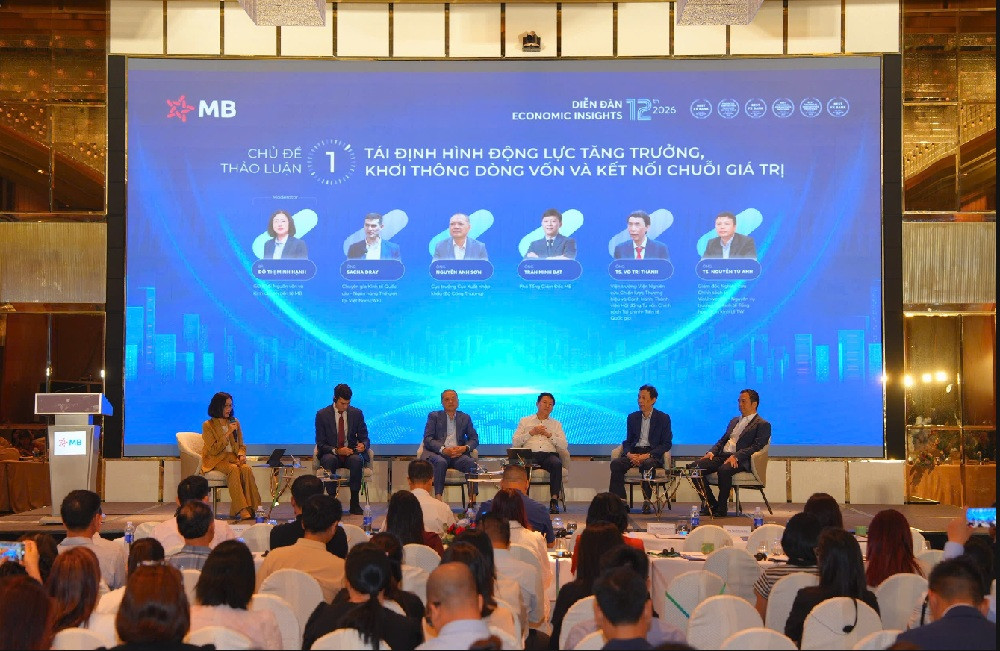
Trong khi nhu cầu vốn của nền kinh tế đang tăng cao, thị trường tài chính ngân hàng đang có những điểm nghẽn cần có cơ chế đột phá để khơi thông, thảo luận Diễn đàn Kinh tế MB Economic Insights, phiên theo chủ đề “Tái định hình động lực tăng trưởng, khơi thông dòng vốn và kết nối chuỗi giá trị" vừa diễn ra ở TP HCM, các diễn giả, chuyên gia nhận định.
Đề xuất đẩy mạnh vay vốn quốc tế
TS Nguyễn Tú Anh - Giám đốc Nghiên cứu Chính sách tại VinUniversity, Nguyên Vụ trưởng Vụ Kinh tế Tổng hợp (Ban Kinh tế Trung ương) nhận định về xu hướng lãi suất và tỷ giá, đặc biệt ông đề cập đến sự kiện có tính "thời sự toàn cầu" - kết quả cuộc bầu cử giữa nhiệm kỳ tại Mỹ. Theo đó ông cho rằng năm 2027, lãi suất và tỷ giá của Việt Nam sẽ ổn định. Ông lý giải, thứ nhất, lý dol ãi suất toàn cầu năm 2025 duy trì ở mức cao là do sự cạnh tranh khốc liệt của dòng vốn. Một lượng vốn khổng lồ ồ ạt đổ vào công nghệ AI đã đẩy mặt bằng lãi suất trên thị trường vốn tăng lên.
Thứ hai, các quốc gia đều phát hành trái phiếu với khối lượng lớn: Châu Âu tăng lãi suất trái phiếu, Nhật Bản lần đầu vượt 3%, Mỹ cũng tăng. Tất cả đã đẩy giá vốn toàn cầu lên cao. Tuy nhiên, bước sang năm 2026, thông điệp từ Đảng Cộng hòa đã khiến thị trường chứng khoán Mỹ trượt dài. Vừa qua, Nasdaq giảm hơn 5%, S&P 500 giảm hơn 3,5%; hàng loạt công ty như Nvidia, Palantir hay Tesla đều giảm mạnh. Nguyên nhân là do quan điểm đầu tư quá mức vào AI có thể tiêu tốn quá nhiều năng lượng và gây rủi ro cho kinh tế Mỹ. Nếu siết chặt đầu tư vào AI, sự cạnh tranh vốn sẽ giảm, dòng tiền sẽ dịch chuyển ra các khu vực khác.
Thứ ba là mâu thuẫn giữa chính sách tài khóa của Chính phủ Mỹ và lộ trình của Fed. Thị trường đang dự báo Fed có thể tăng hoặc giảm lãi suất 25 điểm cơ bản vào cuối tháng 12. Tuy nhiên, điều này không chắc chắn do khả năng xung đột ngân sách giữa ông Trump và lưỡng viện. "Tôi tin năm 2027 Fed sẽ hạ lãi suất, giúp dòng tiền chảy vào Việt Nam thuận lợi hơn", TS Nguyễn Tú Anh dự báo.
Ông nhận xét dòng vốn ngoại đóng vai trò vô cùng quan trọng. Năm 2026, yếu tố giúp ổn định vĩ mô chính là việc Việt Nam chấp nhận lãi suất cao, đổi lại có tỷ giá ổn định, từ đó thu hút dòng vốn ngoại. Nhìn vào cán cân thanh toán, dòng tiền đã đảo chiều. Trước đây, tiền của các tổ chức tín dụng Việt Nam mang ra nước ngoài để hưởng chênh lệch lãi suất. Nhưng từ quý 2, dòng vốn bắt đầu chảy ngược lại.
Một hiện tượng hiếm thấy trên cán cân thanh toán là "mục lỗi và sai sót" chuyển dương. Khoảng 9,1 tỷ USD vốn dĩ chạy ra khỏi hệ thống ngoại tệ thì nay lại chảy vào. Nhờ tỷ giá ổn định và lãi suất hấp dẫn, đây chính là nguồn tiền mới cung cấp cho nền kinh tế. Cùng với xu hướng nâng hạng thị trường, thặng dư cán cân tài chính và thanh toán, ước tính Việt Nam có thể thu hút ít nhất 12-13 tỷ USD. Dòng tiền này giúp Ngân hàng Nhà nước thuận lợi mua ngoại tệ, bơm tiền ra, giúp giảm áp lực tăng lãi suất, đưa cả tỷ giá và lãi suất vào trạng thái tích cực, ông nhấn mạnh.
Dù vậy, TS Nguyễn Tú Anh cho rằng, chính sách tài khóa cần phối hợp chặt chẽ với tiền tệ, nếu không Ngân hàng Nhà nước sẽ chịu áp lực quá lớn. Về thị trường vốn, các quốc gia phát triển đều cần quy mô thị trường trái phiếu chính phủ đủ lớn để hình thành đường cong lãi suất chuẩn - thước đo định giá rủi ro quan trọng cho hệ thống ngân hàng. Theo ông, hiện Việt Nam chưa có đường cong chuẩn này vì 60% trái phiếu chính phủ do Bảo hiểm Xã hội nắm giữ, phần còn lại thuộc về các ngân hàng. Lãi suất trái phiếu 10 năm của Việt Nam thấp hơn Mỹ là nghịch lý, không phản ánh đúng sự khan hiếm vốn. Việc dùng lãi suất tiền gửi trung, dài hạn làm cơ sở định giá trái phiếu doanh nghiệp là thiếu chính xác.
"Do đó, tôi đề xuất Chính phủ nên đẩy mạnh vay vốn. Nguồn vốn này có thể lập quỹ hỗ trợ mua lại trái phiếu của các doanh nghiệp bất động sản đang mất thanh khoản. Ví dụ, Nhà nước vay với lãi suất 4%, cấp vốn lại cho doanh nghiệp mức 10-12%, hưởng chênh lệch 8%. Cách này vừa thu lợi, vừa gỡ rối dòng tiền, đồng thời đưa tiền thật vào luân chuyển trong hệ thống", TS Nguyễn Tú Anh trao đổi.
Đề xuất kết nối dòng vốn
Đề xuất Việt Nam cần triển khai các giải pháp đột phá, TS Võ Trí Thành - Viện trưởng Viện nghiên cứu Chiến lược Thương hiệu và Cạnh tranh, Thành viên Tổ tư vấn Chính phủ gợi ý: Đầu tiên là phát triển mô hình Trung tâm Tài chính Quốc tế (VIFC) tại TP HCM và Đà Nẵng nhằm kết nối trực tiếp dòng vốn quốc tế với doanh nghiệp trong nước mà không làm gia tăng áp lực lên hệ thống tiền tệ nội địa.
Thứ hai là ứng dụng công nghệ Token hóa tài sản (Tokenization), cho phép chia nhỏ các tài sản hạ tầng, dự án bất động sản hoặc nguồn vốn của doanh nghiệp nhỏ và vừa (SME) để huy động vốn linh hoạt trên thị trường.
Thứ ba là xây dựng hệ thống chấm điểm tín dụng dựa trên dữ liệu lớn (Big Data) nhằm giảm thiểu yêu cầu tài sản thế chấp truyền thống. Dù vậy, ông cũng lưu ý các giải pháp này cần thời gian hoàn thiện khung pháp lý và chưa thể thay thế ngay lập tức nguồn vốn tích lũy nội địa.
TS Võ Trí Thành cũng cho rằng bài toán cốt lõi là khơi thông nguồn tiền đầu tư công, đưa tiền ra nền kinh tế, luân chuyển vốn giúp hạ nhiệt giá vốn, qua đó để hạ chi phí cho doanh nghiệp. Ông cho rằng Hiện nay, nhiều doanh nghiệp có biên lợi nhuận chỉ 9-10% nhưng phải vay vốn với lãi suất tương đương, triệt tiêu hoàn toàn động lực vay vốn. Chính phủ cần can thiệp để giảm áp lực chi phí. Dù nợ xấu là rủi ro hiện hữu, nhưng với việc Moody's, S&P, Fitch nâng hạng tín nhiệm, Việt Nam có lợi thế lớn hút vốn so với Thái Lan hay Indonesia, ông nhìn nhận.
Từ góc nhìn của TCTD, ông Trần Minh Đạt - Phó Tổng Giám đốc MB cũng chia sẻ quan điểm về năng lực cung ứng vốn của ngành ngân hàng. Nếu mục tiêu tăng trưởng GDP dừng ở mức 4-5% thì nguồn vốn ngân hàng hoàn toàn đáp ứng đủ. Tuy nhiên, khi nền kinh tế hướng tới mục tiêu tăng trưởng 2 chữ số, hệ thống ngân hàng không thể đơn độc gánh vác mà bắt buộc phải có sự "chia lửa" mạnh mẽ từ thị trường vốn.
Ông Đạt dẫn thông tin được TS Thành đưa ra tại Diễn đàn là tổng dư nợ tín dụng của hệ thống ngân hàng hiện hơn 20,7 triệu tỷ đồng, trong khi huy động vốn khoảng 19,1 triệu tỷ đồng. Như vậy, chênh lệch vốn đang âm 1,6 triệu tỷ đồng cần tiếp tục huy động để bù vào và thu hút dòng tiền gửi mới.
Theo lãnh đạo MB, trong bối cảnh trên, lãi suất khó tăng nhưng để giảm tiếp thì đòi hỏi nỗ lực rất lớn của hệ thống ngân hàng. Lãi suất cao không chỉ doanh nghiệp lo mà ngân hàng còn “đau khổ” hơn nhiều.
“Ví dụ, lãi suất cho vay khoảng 8%/năm, doanh nghiệp sẽ dễ trả. Nhưng nếu lãi suất lên khoảng 12% là doanh nghiệp gặp khó và ngân hàng cũng khó không kém. Bản thân MB đã chuyển đổi số, ứng dụng công nghệ để có thể cấp hạn mức tín dụng cho doanh nghiệp với lãi suất hợp lý. Nếu doanh nghiệp quản lý tài chính với những dữ liệu minh bạch, rõ ràng, có thể được vay lãi suất tốt hơn", ông Đạt nói.
Về áp lực thanh khoản của hệ thống ngân hàng trong năm 2026, ông Trần Minh Đạt chỉ ra 3 nguyên nhân chính. Thứ nhất là do bội thu ngân sách Nhà nước đạt mức rất cao, với thặng dư khoảng 313,6 nghìn tỷ đồng. Dòng tiền từ doanh nghiệp và người dân chảy mạnh vào Kho bạc Nhà nước nhưng tiến độ giải ngân đầu tư công chưa tương ứng, khiến một lượng tiền lớn bị rút khỏi lưu thông và đọng lại tại Kho bạc thay vì quay trở lại hệ thống ngân hàng thương mại.
Thứ hai là sự thay đổi trong thói quen thanh toán. Mặc dù thanh toán không dùng tiền mặt phát triển vượt bậc (chiếm 99% giao dịch, số lượng giao dịch tăng 24-25%), nhưng giá trị giao dịch lại có xu hướng giảm. Một lượng tiền mặt đáng kể vẫn lưu thông ngoài hệ thống ngân hàng, đặc biệt là ở khu vực hộ kinh doanh và kinh tế phi chính thức, làm giảm hệ số tạo tiền của toàn nền kinh tế.
Thứ ba là sự hạn chế về các công cụ hỗ trợ thanh khoản từ Ngân hàng Nhà nước. Các ngân hàng thương mại hiện đã sử dụng gần như toàn bộ giấy tờ có giá để vay qua thị trường mở (OMO), trong khi chính sách giảm dự trữ bắt buộc chỉ áp dụng giới hạn cho một số đơn vị.
Giải pháp khơi thông và bí quyết" tiếp cận vốn
Phó Tổng Giám đốc MB khẳng định, từ thực tế đó, có thể thấy giải pháp căn cơ và hiệu quả nhất hiện nay là tập trung tháo gỡ vướng mắc pháp lý cho các dự án bất động sản và giao thông hạ tầng.
Khi dự án lớn được khai thông, dòng tiền không chỉ được giải phóng cho riêng dự án đó mà còn tạo ra hiệu ứng tích cực cho toàn bộ chuỗi cung ứng - từ doanh nghiệp vật liệu xây dựng, nhà thầu thi công cho đến các đơn vị dịch vụ. Dòng tiền chảy liên tục qua nhiều tầng sẽ tăng tốc độ quay vòng tiền tệ, tạo nguồn thu mới cho doanh nghiệp, từ đó giúp họ hoàn trả nợ vay ngân hàng và tạo ra nguồn tiền gửi mới, giải quyết dứt điểm bài toán thanh khoản và nợ xấu cho toàn bộ hệ thống tài chính.
Đại diện của MB cũng chia sẻ, ngân hàng rất thấu hiểu kỳ vọng của doanh nghiệp về mặt bằng lãi suất thấp hơn. Hiện MB đang đẩy mạnh các gói tín dụng xanh và ESG. Doanh nghiệp xuất khẩu, sản xuất bền vững sẽ nhận ưu đãi lớn. Ngân hàng cũng tập trung vào chuyển đổi số, cung cấp hệ thống quản trị phần mềm; doanh nghiệp sử dụng nền tảng này sẽ được giảm lãi suất và phí dịch vụ.
Về tài sản đảm bảo, đây là yếu tố bắt buộc để ngân hàng bảo vệ nguồn vốn huy động từ người dân. Tuy nhiên, nếu doanh nghiệp có dữ liệu chuẩn xác, dòng tiền minh bạch và hiệu quả kinh doanh tốt, MB sẵn sàng cho vay tín chấp. Hệ thống hiện đã tự động cấp hạn mức dựa trên dữ liệu thuế, hóa đơn điện tử và dòng tiền, giải quyết triệt để quy trình rườm rà.
Lời khuyên từ lãnh đạo ngân hàng là doanh nghiệp cần xây dựng hệ thống sổ sách minh bạch và định hướng phát triển rõ ràng để ngân hàng có cơ sở đồng hành.
Lê Mỹ