Ứng dụng Trí tuệ nhân tạo (AI) có trách nhiệm trong lĩnh vực ngân hàng
Trong kỷ nguyên AI, Ngân hàng Nhà nước xác định việc ứng dụng Trí tuệ nhân tạo phải có trách nhiệm, lấy dữ liệu tin cậy và quản trị rủi ro làm nền tảng
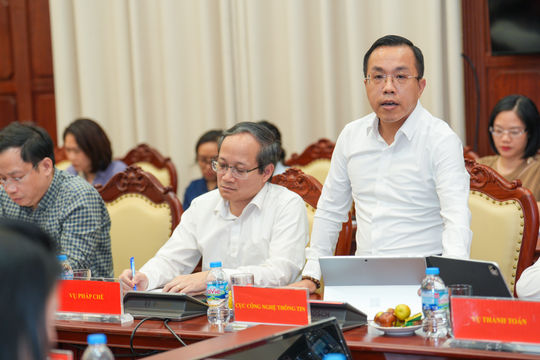
Nền kinh tế Việt Nam đang bước vào giai đoạn phát triển mới của nền kinh tế số, trong đó dữ liệu, kết nối và trí tuệ nhân tạo (AI) đang làm thay đổi sâu sắc phương thức hoạt động của các tổ chức tài chính, ngân hàng. Nếu như trước đây, chuyển đổi số chủ yếu tập trung vào nâng cao hiệu quả và sự thuận tiện, thì ngày nay yêu cầu đặt ra đã cao hơn rất nhiều. Hệ thống ngân hàng không chỉ phải nhanh hơn, thông minh hơn mà còn phải an toàn hơn, có khả năng chống chịu tốt hơn và bảo vệ khách hàng hiệu quả hơn, ông Hoàng Minh Tiến, Phó Cục trưởng Cục Công nghệ thông tin, Ngân hàng Nhà nước Việt Nam (NHNN), cho biết.
Phát triển hạ tầng số
Đặc biệt, sự phát triển của công nghệ AI vừa mở ra những cơ hội lớn, vừa đặt ra những thách thức mới khi chính công nghệ này đang bị các đối tượng tội phạm lợi dụng để thực hiện các hành vi tấn công mạng, giả mạo, lừa đảo và gian lận tài chính. Trong bối cảnh đó, ông Tiến cho biết, ngành ngân hàng đã đạt được một số kết quả đặc biệt về phát triển hạ tầng ngân hàng số an toàn, góp phần kiến tạo niềm tin số trong kỷ nguyên AI.
Thứ nhất, phát triển hạ tầng ngân hàng số hiện đại, lấy an toàn và niềm tin của khách hàng làm nền tảng. Trong những năm qua, ngành ngân hàng đã đạt được nhiều kết quả quan trọng trong chuyển đổi số, theo Lãnh đạo Cục Công nghệ Thông tin NHNN. Chỉ trong 8 tháng đầu năm 2026, toàn ngành đã ghi nhận hơn 21 tỷ giao dịch thanh toán không dùng tiền mặt với tổng giá trị đạt trên 260 triệu tỷ đồng. Tại nhiều tổ chức tín dụng (TCTD), tỷ lệ giao dịch qua kênh số đã vượt trên 95%. Cùng với sự phát triển của hạ tầng thanh toán, ngành ngân hàng đặc biệt chú trọng xây dựng các nền tảng dữ liệu tin cậy, tăng cường định danh, xác thực khách hàng và phòng ngừa gian lận.
Thông qua việc triển khai Đề án 06 của Chính phủ, NHNN đã phối hợp chặt chẽ với Bộ Công an trong việc kết nối, khai thác Cơ sở dữ liệu quốc gia về dân cư, ứng dụng căn cước công dân (CCCD) gắn chip, VNeID và xác thực sinh trắc học. Ông Hoàng Minh Tiến cho biết, tính đến tháng 10 năm 2026, toàn ngành đã đối chiếu, xác minh được thông tin của hơn 178 triệu hồ sơ khách hàng tại các tổ chức tín dụng. Tại Trung tâm Thông tin Tín dụng Quốc gia Việt Nam (CIC), hệ thống cũng đã rà soát, đối chiếu, xác thực từ 5 đến 7 triệu hồ sơ với Cơ sở dữ liệu quốc gia về dân cư, đạt tỷ lệ 100% số hồ sơ đủ điều kiện xác thực.
"Những kết quả này đã góp phần nâng cao chất lượng dữ liệu, hạn chế nguy cơ giả mạo danh tính và củng cố độ tin cậy của các giao dịch số. Bên cạnh đó, đến nay đã có 28 ngân hàng và 4 tổ chức trung gian thanh toán kết nối thành công nền tảng phục vụ chi trả an sinh xã hội trên ứng dụng VNeID, góp phần mở rộng khả năng tiếp cận dịch vụ tài chính số cho người dân", ông chia sẻ.
Lãnh đạo Cục Công nghệ Thông tin cũng cho hay, cách đây tròn một năm, NHNN đã đưa vào vận hành Hệ thống thông tin hỗ trợ quản lý, giám sát và phòng ngừa rủi ro gian lận trong hoạt động thanh toán (Hệ thống SIMO). Hệ thống đã mang lại những kết quả thực tiễn vô cùng thiết thực trong việc kết nối, chia sẻ và khai thác dữ liệu để bảo vệ khách hàng. Tính đến tháng 10 năm nay, qua khoảng một năm hoạt động, hệ thống SIMO đã phát cảnh báo 5,8 triệu lượt khách hàng. Trong đó, có 1,9 triệu lượt khách hàng sau khi nhận được cảnh báo đã tạm dừng hoặc hủy bỏ giao dịch lừa đảo, giúp bảo vệ tổng giá trị giao dịch đạt gần 7,2 nghìn tỷ đồng. Những kết quả trên cho thấy giá trị của hạ tầng ngân hàng số không chỉ đo đếm bằng tốc độ hay quy mô giao dịch, mà quan trọng hơn là khả năng nhận diện rủi ro và cảnh báo kịp thời để bảo vệ tài sản cho nhân dân.
Thứ hai, về công tác hoàn thiện thể chế, chính sách và nâng cao khả năng chống chịu của hạ tầng, nền tảng số. Xác định an ninh an toàn là điều kiện tiên quyết để chuyển đổi số phát triển bền vững, NHNN đã từng bước hoàn thiện khuôn khổ pháp lý nhằm bảo đảm an toàn hệ thống thông tin, bảo mật dịch vụ ngân hàng trực tuyến, cũng như quản lý rủi ro đối với các ứng dụng công nghệ mới. Trong đó, NHNN đã ban hành nhiều văn bản quy phạm pháp luật quan trọng.
Song song với việc hoàn thiện thể chế, NHNN thường xuyên chỉ đạo các tổ chức tín dụng tăng cường bảo đảm an ninh mạng, bảo vệ dữ liệu, kiểm soát rủi ro công nghệ và duy trì hoạt động liên tục; đồng thời phối hợp chặt chẽ với các đơn vị chức năng của Bộ Công an trong kiểm tra, đánh giá an ninh mạng và phòng ngừa nguy cơ tấn công. "Báo cáo về chỉ tiêu chuyển đổi số năm 2026 cho thấy, kinh phí đầu tư cho an toàn an ninh mạng tại các ngân hàng thương mại hiện đã chiếm khoảng 17,2% tổng kinh phí đầu tư chuyển đổi số. Điều này khẳng định công tác bảo đảm an ninh an toàn mạng ngày càng được đặt ở vị trí trung tâm trong quá trình phát triển hạ tầng số", theo ông Hoàng Minh Tiến.
Ông cũng nhấn mạnh tuy vậy, đầu tư công nghệ và tăng cường các biện pháp bảo vệ là cần thiết nhưng chưa đủ. Trong bối cảnh hạ tầng ngân hàng ngày càng kết nối sâu rộng và phụ thuộc lẫn nhau, yêu cầu đặt ra không chỉ dừng lại ở phòng ngừa sự cố mà phải nâng cao khả năng chống chịu. Đó là khả năng phát hiện sớm, ứng phó nhanh, duy trì các dịch vụ thiết yếu và khôi phục hoạt động hiệu quả ngay khi có sự cố xảy ra. Điều này đòi hỏi các tổ chức tín dụng phải tăng cường đánh giá rủi ro, kiểm thử an toàn ngay từ khâu thiết kế cho đến quá trình vận hành; thường xuyên diễn tập ứng phó sự cố; xây dựng các phương án dự phòng và kiểm soát rủi ro từ các đối tác công nghệ bên thứ ba. Đặc biệt, an ninh mạng phải trở thành nội dung trọng yếu trong quản trị điều hành, gắn liền với trách nhiệm của người đứng đầu tổ chức; an toàn phải được tích hợp ngay từ khâu thiết kế, vận hành và phát triển, thay vì chỉ được bổ sung sau khi đã phát sinh rủi ro.
Ứng dụng Trí tuệ nhân tạo có trách nhiệm
Thứ ba, trong kỷ nguyên AI, NHNN xác định việc ứng dụng Trí tuệ nhân tạo phải có trách nhiệm, lấy dữ liệu tin cậy và quản trị rủi ro làm nền tảng. Ông Tiến chia sẻ, Thông tư số 53/2026/TT-NHNN ban hành ngày 30/09/2026 đã đặt ra các yêu cầu khắt khe về phân loại rủi ro hệ thống AI, bảo vệ dữ liệu, bảo đảm an ninh mạng, tính minh bạch, trách nhiệm giải trình và sự kiểm soát của con người.
Theo ông Hoàng Minh Tiến, việc ban hành Thông tư này thể hiện rõ quan điểm của NHNN: Khuyến khích đổi mới sáng tạo nhưng phải đi đôi với kiểm soát rủi ro; ứng dụng công nghệ phải gắn liền với trách nhiệm bảo vệ khách hàng. Theo đó, các tổ chức tín dụng phải phân loại, quản lý hệ thống AI theo mức độ rủi ro, chất lượng dữ liệu và an ninh mạng; đánh giá rủi ro trong suốt vòng đời của hệ thống AI, bảo đảm tính minh bạch, trách nhiệm giải trình và sự can thiệp của con người, hướng tới ứng dụng AI an toàn, có trách nhiệm và bảo vệ quyền lợi hợp pháp của người dân. Trong thời gian tới, Ngân hàng Nhà nước sẽ tiếp tục thúc đẩy ứng dụng AI một cách an toàn, minh bạch, lấy con người làm trung tâm.
Thứ tư, về công tác tăng cường phối hợp liên ngành trong bảo đảm an ninh mạng. Ông Tiến cho biết ngày naym các hành vi lừa đảo tài chính hiện nay thường liên quan đến nhiều tài khoản, nhiều tổ chức tín dụng với dòng tiền được dịch chuyển rất nhanh. Trước thực tế đó, không một ngân hàng hay tổ chức tài chính riêng lẻ nào có thể tự mình giải quyết toàn bộ thách thức về an ninh mạng và phòng chống gian lận. Nhận thức rõ điều này, Ngân hàng Nhà nước đã tăng cường phối hợp chặt chẽ với Bộ Công an trong kết nối dữ liệu định danh điện tử, bảo đảm an ninh mạng và phòng chống tội phạm công nghệ cao.
Đáng chú ý, Lãnh đạo Cục Công nghệ Thông tin - NHNN cho hay, theo quy chế phối hợp giữa NHNN và Bộ Công an, đặt ra nhiệm vụ trọng tâm là triển khai các giải pháp truy vết và ngăn chặn khẩn cấp dòng tiền liên quan đến lừa đảo trực tuyến. Ngay trong năm 2026 sẽ triển khai giải pháp ngăn chặn khẩn cấp dòng tiền này cho phần lớn các ngân hàng thương mại lớn, và đến Quý I/2027 sẽ triển khai rộng rãi cho toàn bộ hệ thống ngân hàng.
Ứng dụng AI nhìn từ ngân hàng thương mại
Từ góc nhìn của ngân hàng thương mại, ông Nguyễn Tấn Lực - Giám đốc Giải pháp số - Ngân hàng TMCP Phát triển Thành phố Hồ Chí Minh, dẫn nghiên cứu của nhóm khảo sát thuộc MIT (Viện Công nghệ Massachusetts), đối với các dự án chuyển đổi số thông thường từ năm 2025 trở đi có khoảng 95% dự án thành công. Nhưng đối với các dự án AI, con số này hoàn toàn ngược lại: Chỉ đâu đó khoảng 5% dự án mang lại kết quả thực tế.
Khảo sát này được nhóm nghiên cứu MIT thực hiện dựa trên khoảng 150 lãnh đạo tham gia các dự án AI và trực tiếp đánh giá trên hơn 300 dự án AI. Qua đó, ông chỉ ra các sai lầm khi xây dựng mô hình dự án AI. Ông Lực nhấn mạnh, điểm quan trọng để ứng dụng AI vào thực tế trong các tổ chức tài chính là chúng ta cần phải hiểu rất sát, rất rõ các quy định pháp luật về ứng dụng dữ liệu và AI.
"Trong khoảng 2 năm gần đây, hệ thống ngân hàng cần nhận biết các văn bản pháp lý này và hiểu rất rõ trước khi áp dụng bất kỳ mô hình AI nào vào hoạt động của tổ chức. Gần nhất, NHNN đã ban hành Thông tư 53/2026/TT-NHNN về khung quản trị AI bắt đầu có hiệu lực từ ngày 01 tháng 01 năm 2027, cùng các yêu cầu nghiêm ngặt về nhân lực AI và an toàn thông tin. Đây là những nội dung cần lưu tâm đưa vào thiết kế ngay từ đầu trước khi triển khai ứng dụng", ông Lực chia sẻ.
Cùng với việc xem xét 3 yếu tố khi bắt đầu triển khai ứng dụng AI trong một TCTD, gồm Đổi mới sáng tạo, An ninh dữ liệu và Tuân thủ pháp luật, ông Lực cho rằng cần trả lời 3 câu hỏi chính: Chúng ta sẽ tự động hóa đến đâu? Dữ liệu nào được phép đưa vào mô hình của bên thứ ba? Ai sẽ là người chịu trách nhiệm giải trình trước các cơ quan chức năng hoặc các đơn vị kiểm toán (Audit)?
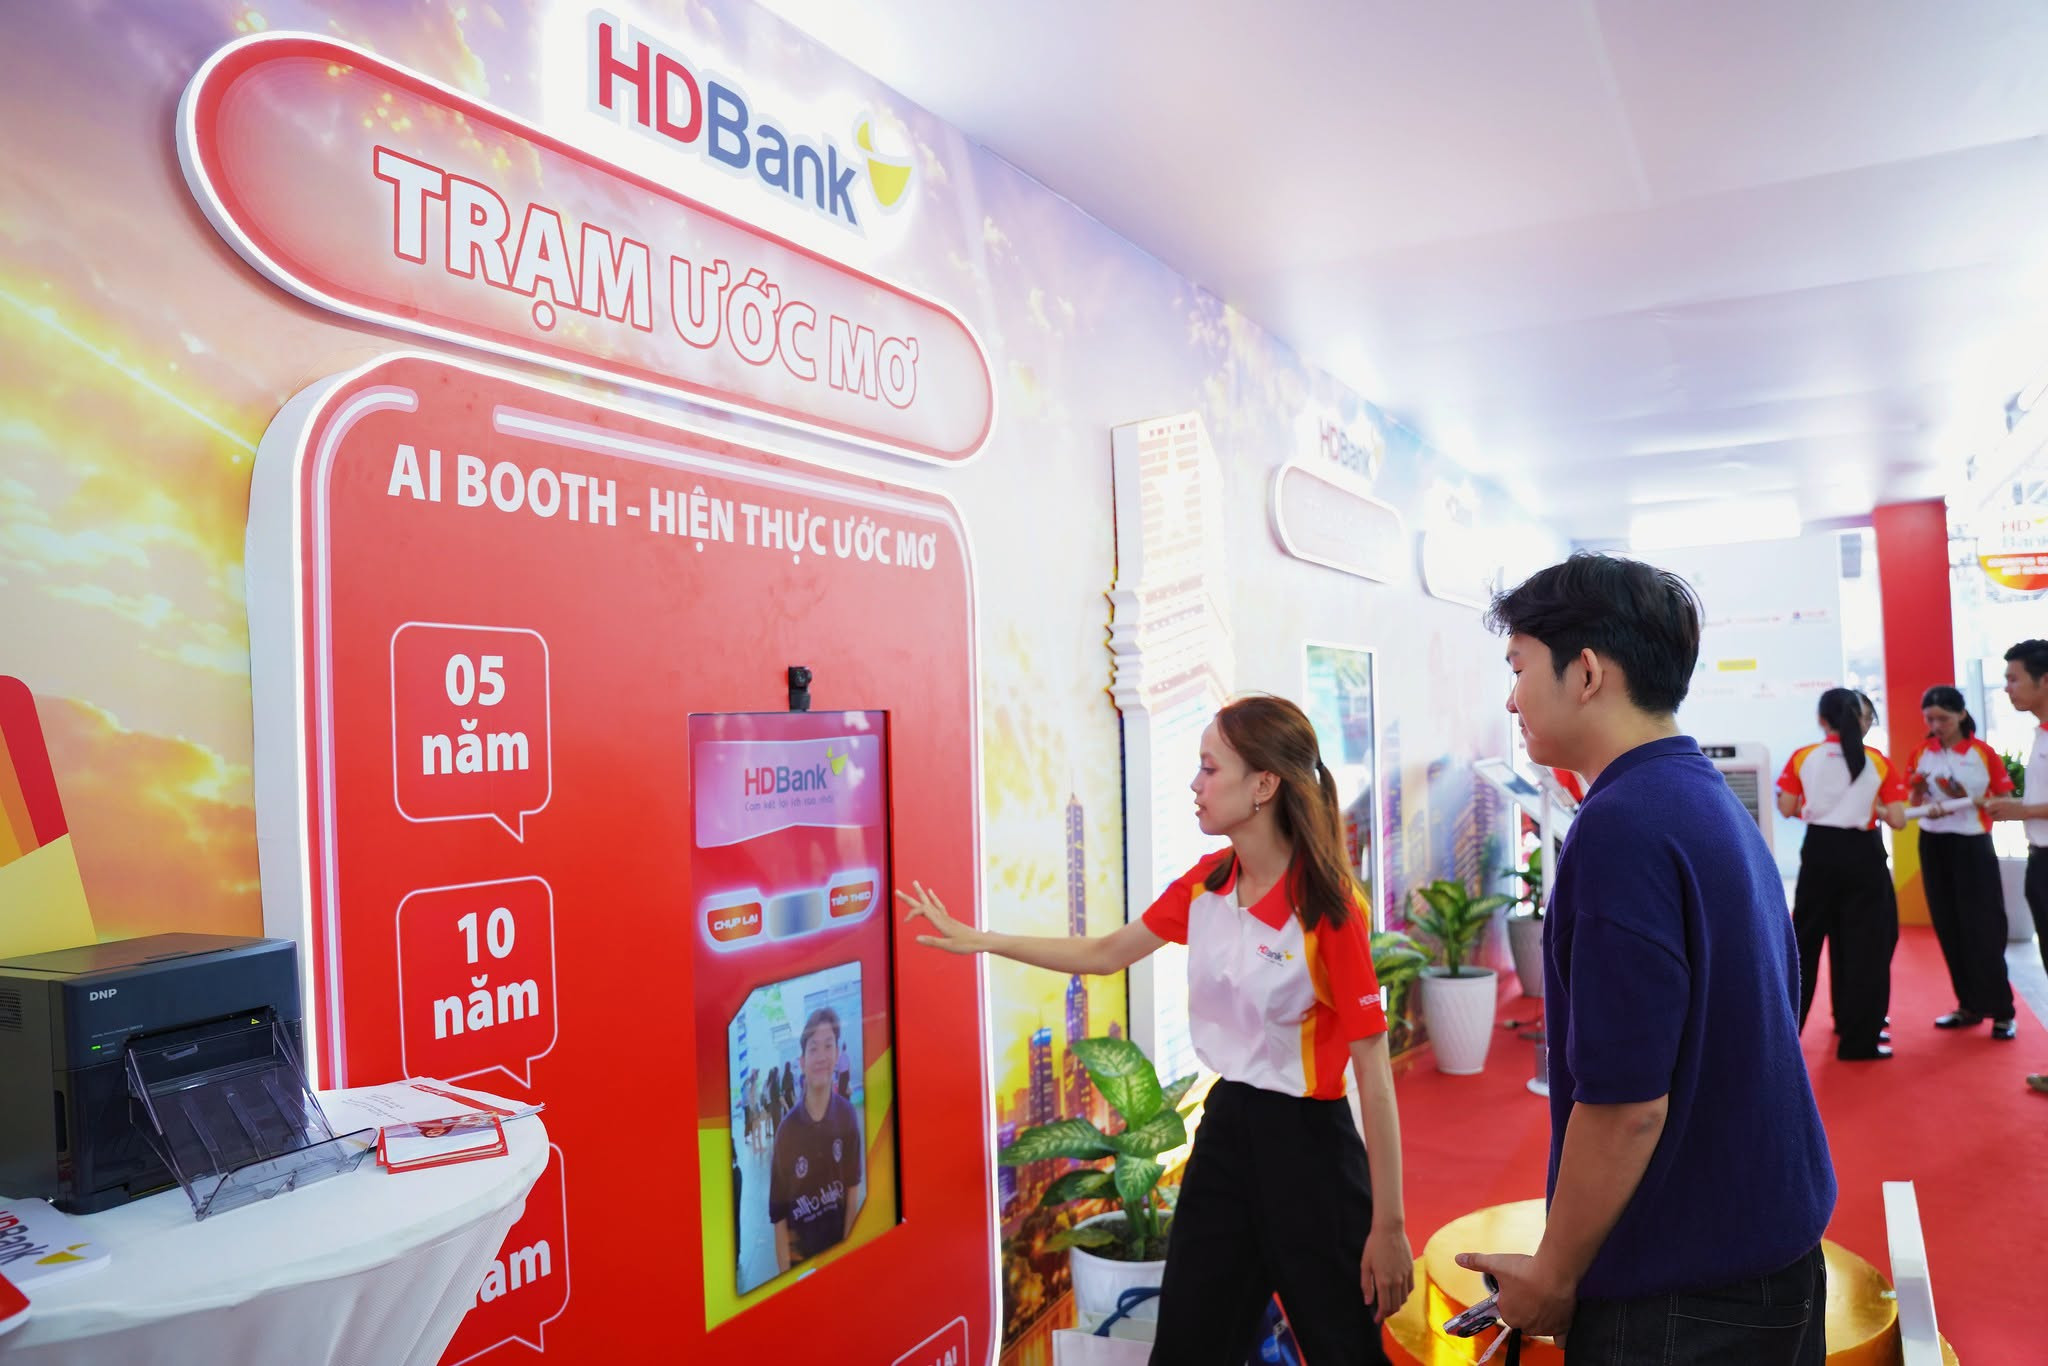
Đại diện HDBank cũng chia sẻ về thực tế ứng dụng AI tại ngân hàng HDBank, trên cơ sở thực tiễn, ông đúc kết bài học quản trị cốt lõi.
Thứ nhất, kỷ luật trong chọn bài toán. Phải xác định rõ muốn giải quyết bài toán nghiệp vụ gì trước, rồi mới nghĩ AI giúp được gì trong đó, chứ không lấy AI ra nghĩ xem AI làm được gì trước.
Thứ hai, quản trị rủi ro và dữ liệu. Đánh giá mức độ rủi ro, hạn chế tối đa việc dùng dữ liệu không phục vụ mục đích chính. Dữ liệu cá nhân (PII) phải được mã hóa hoàn toàn. Bắt buộc phải có điểm dừng rõ ràng: Sau khi làm bản mẫu thử nghiệm (prototype) nếu thấy không hiệu quả thì dừng ngay, không tiếp tục dấn sâu.
Thứ ba, trách nhiệm giải trình của con người. Theo ông Lực, trong mọi tình huống, con người phải chịu trách nhiệm và giải thích với các cơ quan chức năng, tuyệt đối không đổ lỗi "do AI thế này, do AI thế kia".
Thứ tư, mức độ tự chủ và can thiệp của con người: AI tự động hóa càng cao thì con người càng phải can thiệp giám sát bấy nhiêu. Thậm chí phải có cơ chế sẵn sàng can thiệp dừng hệ thống (Stop switch) bằng mọi giá khi xảy ra sự cố.
"Ngân hàng ứng dụng AI để tiến lên, nhưng phải đảm bảo an toàn để phát triển, và tuân thủ để đi đường dài", ông Nguyễn Tấn Lực nhấn mạnh.
Thông tư 53 của NHNN có hiệu lực từ cụ thể hóa các quy định của Luật Trí tuệ nhân tạo và các văn bản hướng dẫn liên quan, đồng thời thiết lập khuôn khổ quản lý thống nhất đối với việc ứng dụng AI trong hoạt động ngân hàng. Theo đó, yêu cầu quản lý được xây dựng dựa trên mức độ rủi ro và phạm vi tác động của từng hệ thống AI.
Lê Mỹ