Biệt thự, liền kề Hà Nội: Giá cao, thanh khoản yếu
Giá bán biệt thự, liền kề tiếp tục neo cao trong khi hiệu quả khai thác cho thuê thấp, thanh khoản suy giảm. Phân khúc này đang đối mặt áp lực sàng lọc ngày càng rõ nét.
Sự chênh lệch giữa giá trị tài sản, khả năng khai thác dòng tiền và nhu cầu thực tế đang đặt ra bài toán về hiệu quả đầu tư đối với phân khúc vốn đòi hỏi nguồn lực tài chính lớn.
Giá trị tài sản lớn, thanh khoản xuống thấp
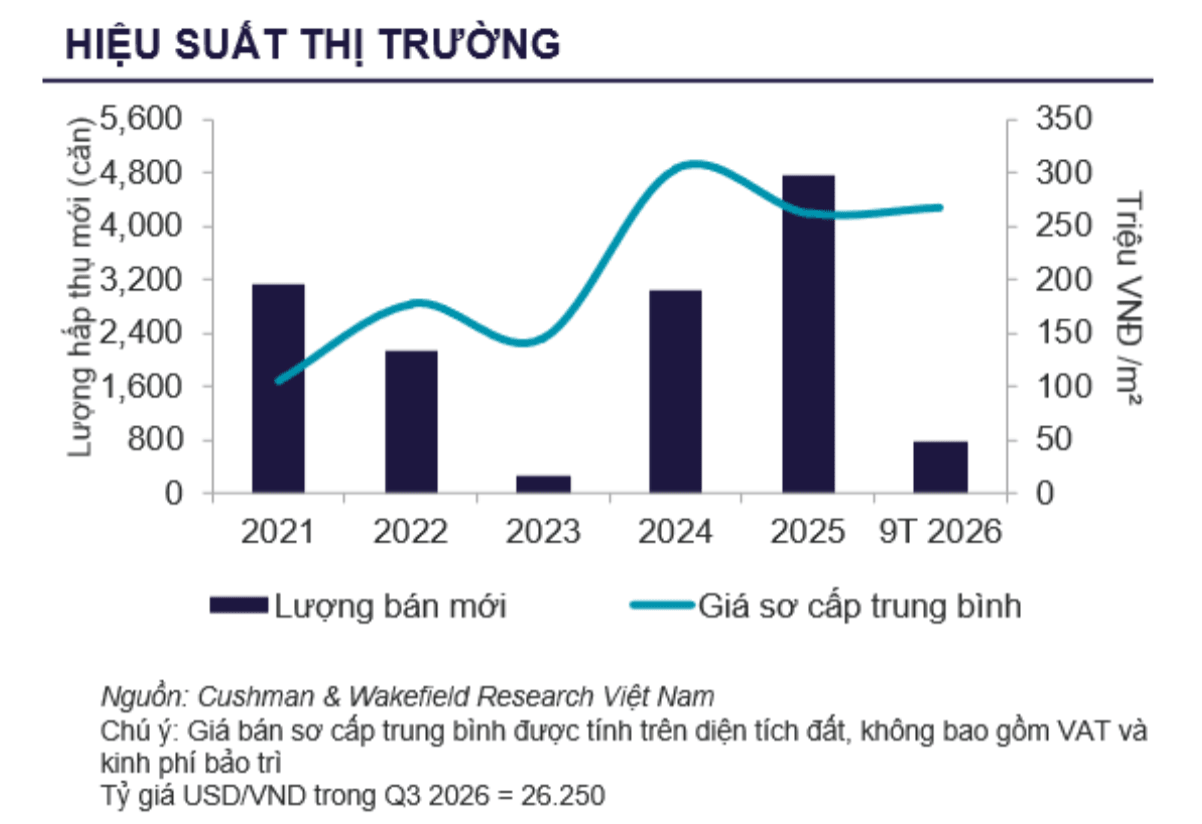
Theo báo cáo MarketBeat quý III/2026 của Cushman & Wakefield, thị trường nhà liền thổ Hà Nội ghi nhận khoảng 170 sản phẩm mở bán mới, giảm 40% theo quý và 21% so với cùng kỳ năm trước. Nguồn cung mới chủ yếu đến từ các dự án quy mô nhỏ được triển khai theo từng giai đoạn. Những diễn biến về quy hoạch và pháp lý cũng khiến cả chủ đầu tư lẫn người mua duy trì tâm lý thận trọng.
Đáng chú ý, nguồn cung tiếp tục dịch chuyển ra khu vực ngoại thành, chiếm khoảng 75% tổng lượng mở bán mới trong quý. Khu vực phía Tây và rìa trung tâm đóng góp phần nguồn cung còn lại, tập trung tại những địa bàn có hạ tầng kết nối ngày càng hoàn thiện. Trong khi đó, khu vực trung tâm gần như vắng bóng nguồn cung mới do hạn chế về quỹ đất phát triển.
Ở chiều cầu, quý III/2026 ghi nhận 167 giao dịch nhà liền thổ tại Hà Nội, giảm 3% theo quý và giảm 71% so với cùng kỳ năm trước. Lũy kế 9 tháng đầu năm, tổng lượng giao dịch đạt khoảng 770 căn.
Theo Cushman & Wakefield, hoạt động mua bán chủ yếu tập trung tại những khu đô thị quy mô lớn có hệ thống hạ tầng và tiện ích hoàn thiện. Điều này phản ánh xu hướng lựa chọn ngày càng chọn lọc của người mua, đặc biệt đối với phân khúc đòi hỏi nguồn vốn đầu tư lớn.
Diễn biến trên thị trường thứ cấp cũng cho thấy rõ hơn sức ép thanh khoản. Theo số liệu của Savills Hà Nội, trong quý III/2026, tỷ lệ hấp thụ biệt thự, liền kề toàn thị trường chỉ đạt 9%, với 191 căn giao dịch thành công. Tính chung 3 quý đầu năm, lượng sản phẩm bán được chưa đầy 1.000 căn.
Bà Đỗ Thu Hằng - Giám đốc Cấp cao, Dịch vụ Nghiên cứu và Tư vấn Savills Hà Nội đánh giá đây là mức thanh khoản thấp nhất của phân khúc trong vòng 10 năm trở lại đây.
Điểm đáng chú ý là giao dịch suy giảm trong khi nguồn cung sơ cấp không thiếu. Quý III/2026, nguồn cung sơ cấp đạt khoảng 2.101 căn, tăng 5% so với cùng kỳ năm trước, trong đó có 378 căn mới.
Cơ cấu giá bán phần nào lý giải những khó khăn của thị trường. Theo Savills, nhà liền thổ có giá từ 30 tỷ đồng trở lên chiếm 44% nguồn cung, nhóm 20-30 tỷ đồng chiếm 17%, còn nhóm 10-20 tỷ đồng chiếm 39%. Đặc biệt, từ năm 2025 đến nay, thị trường không còn ghi nhận nguồn cung sơ cấp biệt thự, liền kề dưới 10 tỷ đồng.
Giá sơ cấp bình quân theo Savills vẫn ở mức 281 triệu đồng/m². Trong khi đó, Cushman & Wakefield ghi nhận mức giá sơ cấp trung bình 268 triệu đồng/m² trong quý III/2026, tăng 11% theo quý nhưng giảm 5% so với cùng kỳ năm trước.
Theo Cushman & Wakefield, mức tăng theo quý chủ yếu xuất phát từ sự thay đổi cơ cấu nguồn cung mới, khi khoảng 25% lượng mở bán tập trung tại những khu vực có mặt bằng giá cao như Nam Từ Liêm và Tây Hồ. Do đó, mức tăng này phản ánh tác động từ cơ cấu sản phẩm nhiều hơn là sự gia tăng đồng đều của giá bán trên toàn thị trường.
Bức tranh giá và thanh khoản trên cũng được phản ánh qua diễn biến rao bán, cho thuê tại nhiều khu đô thị ở Hà Nội. Khảo sát thị trường cho thấy, một số căn nhà phố, shophouse có giá chuyển nhượng 25-45 tỷ đồng, thậm chí cao hơn, nhưng giá cho thuê phổ biến chỉ khoảng 28-50 triệu đồng/tháng.
Với một căn biệt thự được định giá khoảng 60 tỷ đồng, nếu cho thuê với giá 60 triệu đồng/tháng, chủ sở hữu thu về khoảng 720 triệu đồng mỗi năm. Tỷ suất doanh thu cho thuê gộp chỉ đạt khoảng 1,2%. Tương tự, một căn nhà liền kề trị giá 28 tỷ đồng cho thuê 30 triệu đồng/tháng mang lại doanh thu 360 triệu đồng/năm, tương đương tỷ suất chỉ hơn 1%.
Mức sinh lời này tương đối thấp nếu đặt cạnh quy mô vốn đầu tư ban đầu, chưa kể các chi phí bảo trì, quản lý, hoàn thiện nội thất và thời gian tài sản không có khách thuê. Nếu chỉ dựa vào dòng tiền cho thuê, việc sở hữu biệt thự, liền kề tại mặt bằng giá hiện nay khó mang lại hiệu quả đầu tư tương xứng. Nhà đầu tư vì thế phải đặt kỳ vọng nhiều hơn vào khả năng tăng giá tài sản trong tương lai.
Trong khi đó, với một căn liền kề trị giá 15-20 tỷ đồng hay biệt thự khoảng 30 tỷ đồng, người mua không chỉ cần chuẩn bị nguồn vốn ban đầu đáng kể mà còn phải tính toán chi phí duy trì, hoàn thiện tài sản và khả năng khai thác sử dụng.
Bà Đỗ Thu Hằng cho rằng, tâm lý thận trọng của người mua xuất phát từ nhiều yếu tố, trong đó có việc định hướng quy hoạch Thủ đô tiếp tục được cụ thể hóa và lãi suất cho vay duy trì ở mức cao. Những yếu tố này khiến quyết định xuống tiền đối với tài sản có giá trị lớn trở nên khó khăn hơn.
Áp lực cạnh tranh gia tăng
Sức ép không chỉ đến từ giá bán và chi phí vốn mà còn thể hiện qua diễn biến giao dịch tại các khu vực ven đô. Khảo sát tại nhiều văn phòng môi giới chuyên phân phối biệt thự, liền kề ở Hoài Đức và Đan Phượng cho thấy, lượng khách quan tâm, đi xem nhà đất đã giảm khoảng 60-70% so với giai đoạn trước.
Nhóm khách hàng còn tìm hiểu chủ yếu là những nhà đầu tư có sẵn tiền mặt. Tuy nhiên, phần lớn mới dừng ở mức khảo sát, thăm dò và chờ cơ hội mua được sản phẩm giảm giá sâu. Giao dịch thực tế vì vậy vẫn khá hạn chế.
Theo một môi giới tại khu vực này, biệt thự, liền kề ven đô hiện có giá phổ biến 12-25 tỷ đồng/căn, vượt quá khả năng chi trả của phần lớn người có nhu cầu ở thực. Nếu phải sử dụng vốn vay ngân hàng, áp lực trả lãi hàng tháng sẽ trở thành rào cản lớn đối với người mua.
Đáng chú ý, một bộ phận chủ nhà và nhà đầu tư từng sử dụng đòn bẩy tài chính đã bắt đầu điều chỉnh giá bán nhằm thu hồi vốn. Dù vậy, động thái giảm giá chưa đủ tạo ra thanh khoản khi dòng tiền trên thị trường vẫn trong trạng thái thận trọng.
Áp lực cạnh tranh trong thời gian tới có thể gia tăng khi nguồn cung mới tiếp tục được bổ sung. Theo dự báo của Savills, trong 3 năm tới, nguồn cung nhà liền thổ Hà Nội có thể tăng trưởng khoảng 12% mỗi năm, với hơn 35.000 căn dự kiến được triển khai trong giai đoạn từ quý IV/2026 đến năm 2029.
Nguồn cung lớn hơn sẽ mở rộng lựa chọn cho người mua, đồng thời tạo thêm sức ép cạnh tranh giữa các dự án và sản phẩm trên thị trường thứ cấp. Trong bối cảnh thanh khoản chưa phục hồi, những căn nhà có giá bán cao nhưng thiếu lợi thế về vị trí, tiện ích hoặc khả năng khai thác sẽ đối mặt với nhiều thách thức hơn.
Ở góc độ nguồn cung, Cushman & Wakefield dự báo xu hướng dịch chuyển ra khu vực ngoại thành sẽ tiếp tục diễn ra nhờ lợi thế quỹ đất, hạ tầng kết nối và định hướng phát triển đô thị đa trung tâm của Hà Nội. Các đại đô thị tích hợp được kỳ vọng tiếp tục đóng vai trò dẫn dắt thị trường, đồng thời sự hình thành các cực tăng trưởng mới sẽ thúc đẩy quá trình tái phân bổ dân cư và dòng vốn.
Dù vậy, sự phát triển của hạ tầng và quy mô dự án không đồng nghĩa mọi sản phẩm đều có khả năng gia tăng giá trị như nhau. Khi nguồn cung ngày càng mở rộng, khả năng khai thác thực tế, mức giá đầu tư và tính thanh khoản sẽ trở thành những yếu tố quan trọng hơn trong quyết định lựa chọn tài sản.
Diệu Hoa