Đánh thuế đất bỏ hoang, siết tình trạng lãng phí
Việc bổ sung thuế suất 0,2% đối với đất bỏ hoang là một công cụ tài chính nhằm khuyến khích sử dụng đất tiết kiệm, hiệu quả. Tuy nhiên, để chính sách phát huy tác dụng, cần xác định rõ đối tượng chịu thuế, bảo đảm tính thống nhất…
Tại Kỳ họp thứ 2, Quốc hội khóa XVI đã thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.
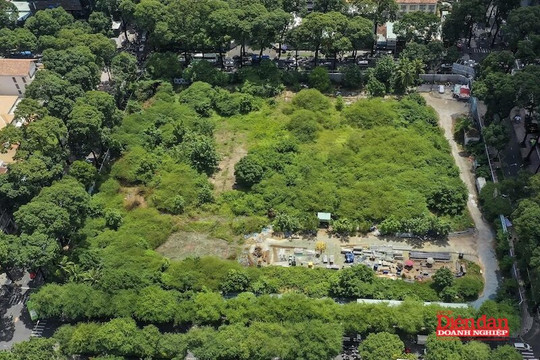
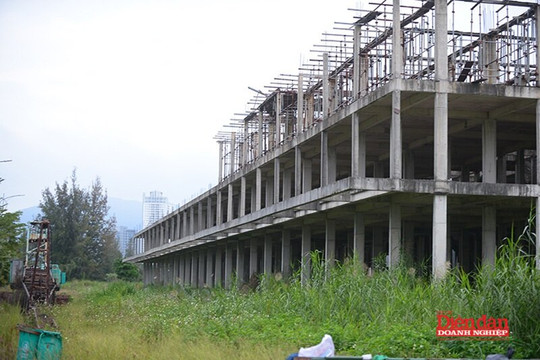
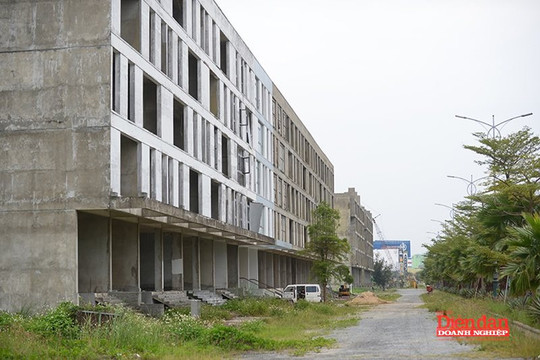
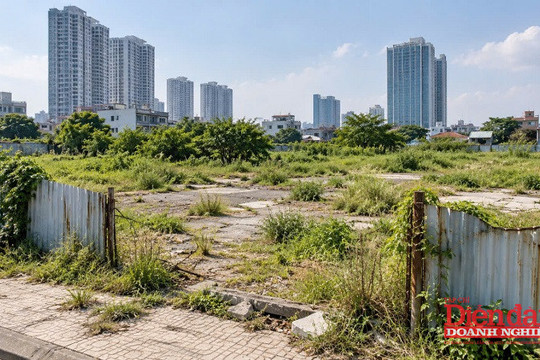
Một trong những nội dung đáng chú ý là quy định áp dụng thuế suất 0,2% đối với đất bỏ hoang, không đưa vào sử dụng hoặc chậm đưa vào sử dụng, không áp dụng hạn mức. Chính sách này có hiệu lực từ ngày 1/7/2027.
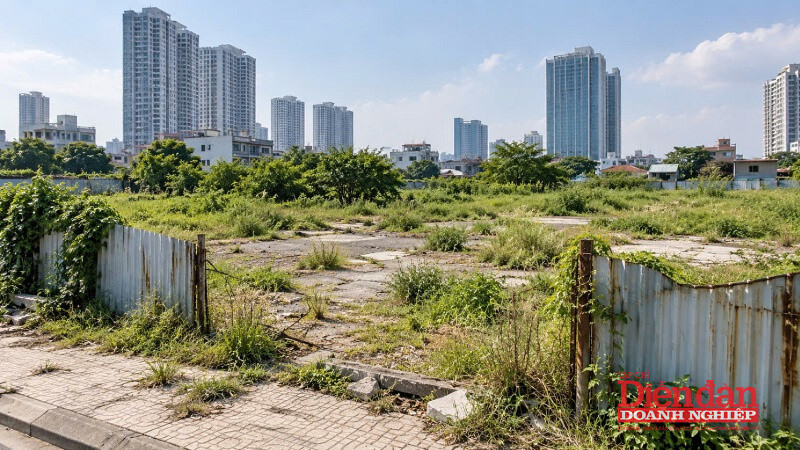
Theo quy định được thông qua, đất bỏ hoang thuộc diện chịu thuế sẽ áp dụng thuế suất 0,2% trên diện tích tính thuế, không phân chia theo hạn mức như đối với đất ở. So với mức thuế suất 0,03% áp dụng đối với đất ở trong hạn mức, mức thuế mới cao gấp khoảng 6,67 lần.
Đây là sự điều chỉnh đáng chú ý trong chính sách thuế sử dụng đất phi nông nghiệp, hướng đến việc tăng nghĩa vụ tài chính đối với những trường hợp đất không được đưa vào sử dụng theo quy định.
Đáng chú ý, ngoài thuế sử dụng đất phi nông nghiệp, những trường hợp đất bỏ hoang thuộc diện điều chỉnh còn có thể phát sinh nghĩa vụ tài chính tăng thêm theo quy định của pháp luật đất đai.
Theo báo cáo của Chính phủ, cùng với mức thuế suất 0,2%, cơ chế quản lý đất bỏ hoang còn gắn với việc thu tiền sử dụng đất, tiền thuê đất tăng thêm theo phương thức lũy tiến được quy định tại pháp luật đất đai.
Chính phủ cho rằng, để điều tiết tình trạng đất bỏ hoang cần triển khai đồng bộ nhiều công cụ chính sách, bao gồm thuế, pháp luật đất đai, quy hoạch, đầu tư, quản lý và xử lý vi phạm. Trong đó, thuế là công cụ kinh tế quan trọng nhưng không phải biện pháp duy nhất.
Nhiều ý kiến đánh giá, việc bổ sung thuế suất đối với đất bỏ hoang thể hiện định hướng tăng cường quản lý, sử dụng hiệu quả nguồn lực đất đai, đồng thời hạn chế tình trạng đất được giao nhưng không đưa vào khai thác theo quy định.
Đối với doanh nghiệp, chính sách mới đặt ra yêu cầu chủ động rà soát quỹ đất, tiến độ đầu tư và các nghĩa vụ tài chính liên quan. Việc đưa đất vào sử dụng đúng mục đích, đúng tiến độ không chỉ là yêu cầu tuân thủ pháp luật mà còn có ý nghĩa trực tiếp đối với hiệu quả sử dụng vốn và nguồn lực đầu tư.
Bình luận về chính sách này, Luật sư Nguyễn Thanh Phong - Trưởng chi nhánh Công ty Luật Sa Vĩ tại Hà Nội cho rằng, việc bổ sung thuế suất 0,2% đối với đất bỏ hoang là một công cụ tài chính nhằm khuyến khích sử dụng đất tiết kiệm, hiệu quả.
Tuy nhiên, để chính sách phát huy tác dụng, điều quan trọng là phải xác định rõ đối tượng chịu thuế, bảo đảm thống nhất với pháp luật đất đai và không làm phát sinh nghĩa vụ tài chính không phù hợp đối với các dự án đang thực hiện đúng quy định.
“Cần phân biệt rõ đất bỏ hoang, chậm đưa vào sử dụng với đất thuộc dự án đầu tư được phân kỳ theo tiến độ đã được cơ quan có thẩm quyền phê duyệt. Đặc biệt, đối với những dự án gặp vướng mắc về thủ tục pháp lý hoặc nguyên nhân khách quan, việc xác định nghĩa vụ thuế phải dựa trên hồ sơ, tình trạng sử dụng đất và các quy định có liên quan, tránh áp dụng máy móc, ảnh hưởng đến quyền và lợi ích hợp pháp của doanh nghiệp”, Luật sư Nguyễn Thanh Phong phân tích.
Nhìn từ thực tiễn, Luật sư Nguyễn Thanh Phong khuyến nghị các doanh nghiệp, chủ đầu tư cần chủ động rà soát quỹ đất đang quản lý, đối chiếu tiến độ thực hiện dự án với quyết định giao đất, cho thuê đất và các văn bản chấp thuận đầu tư.
“Đối với những dự án chậm triển khai do vướng mắc khách quan, doanh nghiệp cần kịp thời báo cáo cơ quan có thẩm quyền, đề nghị xem xét, giải quyết theo quy định và lưu giữ đầy đủ hồ sơ liên quan. Chủ động tháo gỡ vướng mắc, đưa đất vào sử dụng đúng tiến độ không chỉ giúp hạn chế rủi ro pháp lý, nghĩa vụ tài chính phát sinh mà còn nâng cao hiệu quả đầu tư”, Luật sư Nguyễn Thanh Phong khuyến nghị.
Nguyễn Giang