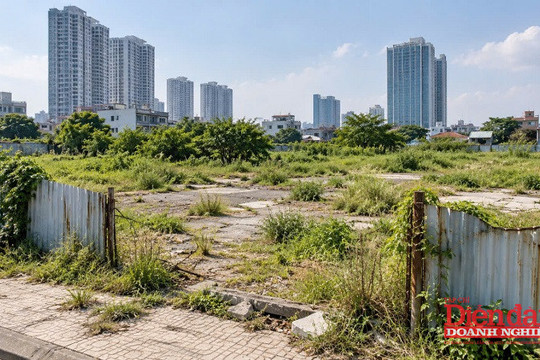
Áp thuế "đất bỏ hoang" là công cụ chống lãng phí cần thiết. Song tiêu chí pháp lý cần rõ ràng để tránh gây khó khăn cho doanh nghiệp.
Đề xuất áp mức thuế suất 0,2% đối với đất bỏ hoang, chậm đưa vào sử dụng trong dự thảo Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân, đang trở thành chủ đề nóng và thu hút nhiều ý kiến trái chiều trong thời gian qua.
Làm rõ khái niệm “đất bỏ hoang”
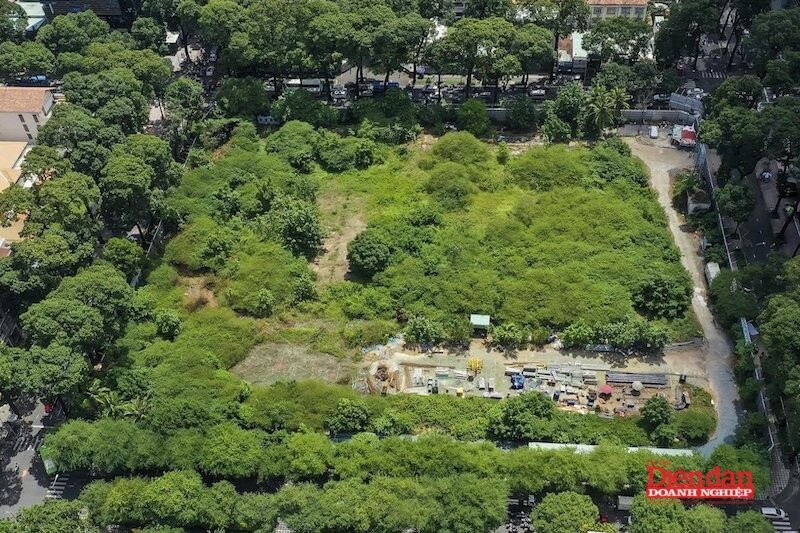
Song phân tích ở góc độ chuyên sâu, các chuyên gia và doanh nghiệp cho rằng nhiệm vụ đầu tiên cần phải đưa ra khái niệm rõ ràng về đất bỏ hoang.
Ông Nguyễn Duy Thành – Phó Chủ tịch Hiệp hội Quản lý và Vận hành Nhà chung cư TP HCM cho rằng trước khi áp mức thuế suất 0,2% đối với đất bỏ hoang việc đầu tiên cần phải đưa ra khái niệm thực tiễn về cách gọi và xác định thế nào là “đất bỏ hoang”, nếu không sẽ gây khó khăn cho doanh nghiệp, đặc biệt là hai vấn đề cốt lõi cần lưu ý.
Thứ nhất, không thể đồng nhất cơ học mọi diện tích đất chưa xây dựng thành “đất bỏ hoang”. Đất chưa đưa vào khai thác có thể bắt nguồn từ các rào cản khách quan như thiên tai, điều chỉnh quy hoạch phân khu, chậm phê duyệt chỉ giới xây dựng hoặc mật độ kiến trúc chưa hoàn tất.
Thứ hai, việc áp dụng công cụ thuế tài sản cần có lộ trình thận trọng, đi từng bước với khung phân loại đối tượng chặt chẽ thay vì áp mức thuế cao ngay từ đầu, dễ tạo cú sốc tài chính và đẩy doanh nghiệp vào tình cảnh kiệt quệ dòng tiền.

Điểm vênh pháp lý
Đồng quan điểm, Luật sư Nguyễn Văn Thắng - Đoàn Luật sư TP HCM cho rằng mâu thuẫn lớn nhất hiện nay giữa cộng đồng doanh nghiệp và cơ quan quản lý nhà nước nằm ở sự phân vùng trách nhiệm và khoảng trống pháp lý giữa hệ thống pháp luật thuế và pháp luật đất đai. Đây chính là nội dung từng được lãnh đạo Bộ Tài chính giải trình trước Quốc hội và khẳng định: cơ quan thuế chỉ thực hiện chức năng thu thuế, còn việc xác định thế nào là “đất bỏ hoang”, đất không sử dụng hoặc chậm đưa vào sử dụng phải hoàn toàn căn cứ vào quy định của Luật Đất đai và các nghị định hướng dẫn thi hành.
Cũng theo luật sư Thắng, trên thực tế, Luật Đất đai và các văn bản dưới luật hiện hành chủ yếu quy định chế tài xử lý thu hồi đất đối với dự án chậm tiến độ 24 tháng (được gia hạn 24 tháng và nộp khoản tiền tương ứng), nhưng chưa hề có một định nghĩa định lượng rõ ràng thế nào là “đất bỏ hoang” để làm căn cứ tính thuế sử dụng đất phi nông nghiệp. Đây chính là điểm vênh pháp lý.
Theo luật sư Thắng, thực tiễn phát triển dự án bất động sản và khu công nghiệp cho thấy hàng loạt bất cập cụ thể mà doanh nghiệp và cơ quan quản lý chưa tìm được tiếng nói chung.
Thứ nhất, bài toán dự án dở dang do vướng mắc giải phóng mặt bằng (GPMB). Doanh nghiệp đã được giao đất trên giấy tờ và nộp tiền sử dụng đất, nhưng thực tế người dân chưa di dời, chính quyền cơ sở chưa hoàn tất đền bù nên dự án không thể khởi công. Nếu máy móc coi đây là “đất chậm đưa vào sử dụng” để áp thuế 0,2% thì doanh nghiệp vừa bị chôn vốn, vừa phải đóng phạt thuế oan cho phần lỗi thuộc về cơ quan nhà nước.
Thứ hai, việc tạm dừng do điều chỉnh quy hoạch hoặc thay đổi thủ tục hành chính. Trên thực tế có những dự án phải dừng nhiều năm để chờ phê duyệt quy hoạch phân khu tỷ lệ 1/2.000, thẩm định báo cáo đánh giá tác động môi trường (ĐTM) hoặc cấp Giấy phép xây dựng. Vì vậy, nếu xem đây là hành vi đầu cơ găm giữ đất là hoàn toàn thiếu cơ sở.
Thứ ba, vấn đề phân kỳ đầu tư và tính thuế trên từng phần diện tích. Đây là nội dụng được các đại biểu Quốc hội đã từng nêu và đưa cảnh báo: đối với các đại dự án hàng chục đến hàng trăm héc-ta được cấp phép đầu tư theo từng giai đoạn, nhiều hạng mục đã hoàn thành và đưa vào sử dụng đúng công năng, nhưng chỉ có một số phân kỳ đang hoàn tất thủ tục. Vì vậy, nếu cơ quan thuế căn cứ vào tình trạng chung của cả khu đất để áp thuế 0,2% toàn bộ thì sẽ vô tình triệt tiêu động lực mở rộng sản xuất của các nhà đầu tư chân chính.
Cần có cơ chế giải trình, dữ liệu số và lộ trình áp thuế
Để chính sách thuế 0,2% thực sự trở thành công cụ kiến tạo, chống lãng phí tài nguyên đất đai, luật sư Nguyễn Duy Nguyên - Tổng Giám đốc Công ty Luật Hoàng Giao và cộng sự, cho rằng các cơ quan tham mưu, xây dựng Luật cần khẩn trương nghiên cứu và đề xuất thiết lập khung giải pháp đồng bộ, cụ thể:
Một là, hoàn thiện tiêu chí phân loại trong Nghị định và Thông tư liên tịch. Trong đó, quy định rõ danh mục các trường hợp bất khả kháng được miễn trừ áp thuế 0,2%: bao gồm chậm bàn giao mặt bằng từ chính quyền, dự án đang thanh tra/kiểm tra do thay đổi cơ chế, đất vướng điều chỉnh quy hoạch chung hoặc ảnh hưởng bởi thiên tai, dịch bệnh. Tuyệt đối không đánh đồng người đầu cơ đất đai với chủ đầu tư đang chật vật tháo gỡ thủ tục pháp lý.
Hai là, luật hóa cơ chế “Thông báo trước và cho phép người sử dụng đất được giải trình”. Có nghĩa là cơ quan thuế chỉ được áp thuế 0,2% sau khi cơ quan chuyên ngành quản lý về đất đai ban hành văn bản xác định thời gian không đưa đất vào sử dụng và phải gửi văn bản cho doanh nghiệp. Trong trường hợp này, doanh nghiệp phải có quyền cung cấp hồ sơ chứng minh nguyên nhân khách quan trong thời hạn luật định trước khi quyết định tính thuế được kích hoạt.
Ba là, kết nối liên thông cơ sở dữ liệu quốc gia về đất đai và dữ liệu thuế. Thay vì để cán bộ quản lý địa bàn đi kiểm tra thực địa bằng mắt thường dễ nảy sinh nhũng nhiễu, cơ quan thuế và cơ quan đất đai cần dựa trên hồ sơ địa chính số hóa, tiến độ cấp phép xây dựng điện tử để bóc tách chính xác phần diện tích thực tế bỏ hoang và phần diện tích đã khai thác đúng quy hoạch.