Lãi suất trái phiếu sẽ giảm?
Lãi suất huy động đồng loạt giảm từ 0,5 -1%/năm cho kỳ hạn từ 6 tháng trở lên. Vậy lãi suất trái phiếu doanh nghiệp (TPDN) trên thị trường, có kỳ hạn huy động vốn trung và dài hạn, có hiệu ứng lan tỏa giảm lãi?
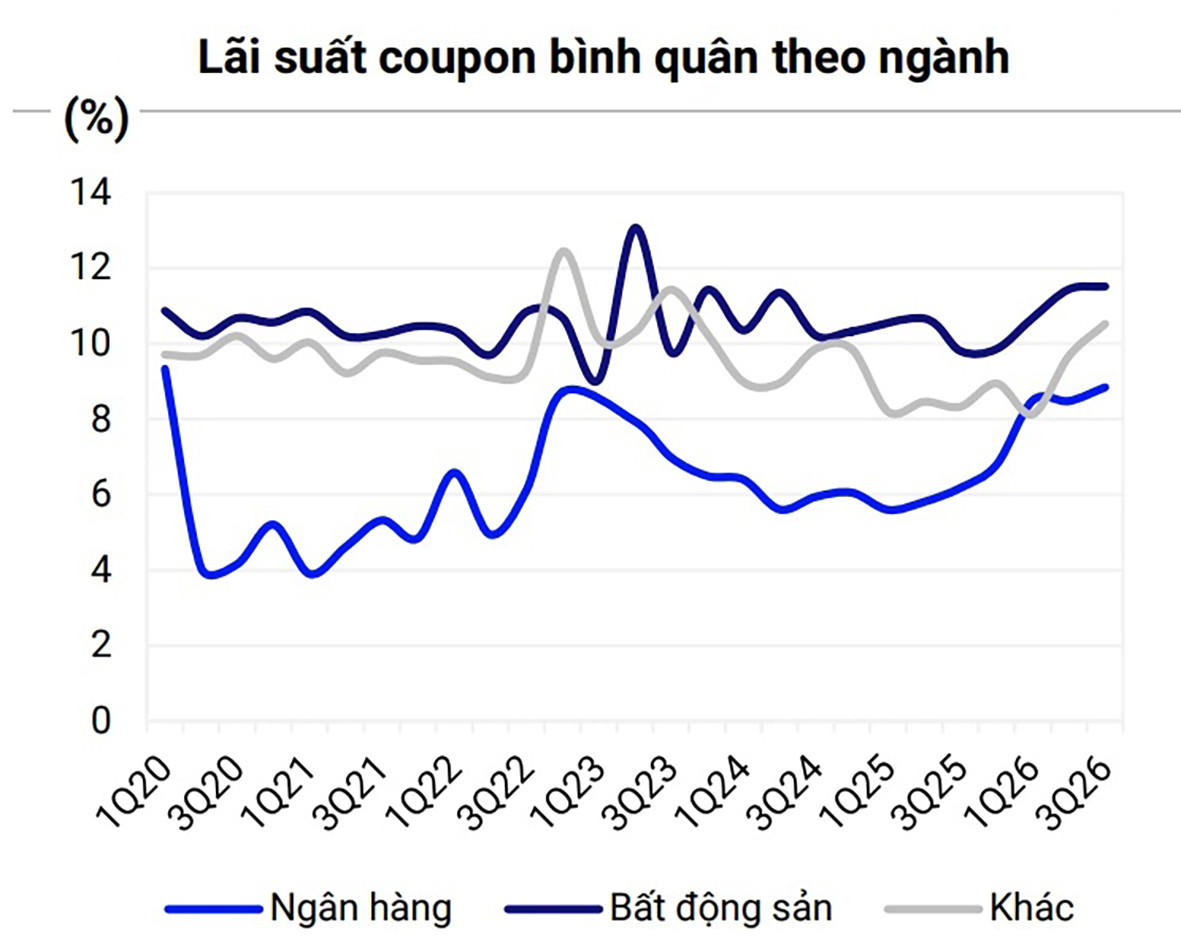
Dữ liệu thống kê trên thị trường cho thấy trong tháng 10, các ngân hàng dẫn đầu thị trường TPDN về quy mô phát hành, theo sau là bất động sản.
Lãi suất phát hành vẫn neo cao
Cụ thể, giá trị nhóm ngân hàng phát hành đạt 35.118 tỷ đồng, giảm 22,5% so với tháng trước nhưng tăng 19,6% so với cùng kỳ năm ngoái. Lũy kế 10 tháng đầu năm nay, tổng giá trị phát hành đạt 274,722 tỷ đồng, giảm 20,3% so với cùng kỳ năm ngoái.
Về cơ cấu kỳ hạn, nhóm 3-5 năm tiếp tục chiếm ưu thế với 20.587 tỷ đồng, chiếm 58,6% tổng phát hành. Nhóm 5-7 năm và trên 7 năm lần lượt đạt 6.856 tỷ và 5.675 tỷ đồng. Giá trị phát hành từ 5 năm trở lên giảm 39,8% so với tháng trước, còn 12.531 tỷ đồng. Diễn biến này có thể cho thấy các ngân hàng đang cân đối giữa nhu cầu ổn định nguồn vốn dài hạn và chi phí huy động.
Đáng chú ý, biến động lãi suất trái phiếu ngân hàng các kỳ hạn có sự chênh lệch đáng kể. Thống kê của VPBankS cho thấy lãi suất trái phiếu phát hành bình quân tháng 10 đạt 9,05%/năm, tăng 11,9 điểm cơ bản so với tháng trước và 246,6 điểm cơ bản so với cùng kỳ. Trong đó, lãi suất trái phiếu kỳ hạn 5-7 năm và trên 7 năm tăng lần lượt 51,2 và 63,0 điểm cơ bản lên 9,61% và 9,64%/năm trong khi kỳ hạn 3-5 năm, giảm 20,2 điểm cơ bản về 8,63%/năm.
Đối với nhóm trái phiếu bất động sản, lãi suất phát hành bình quân trong tháng ghi nhận giảm, song mặt bằng vẫn neo ở mức cao, như một số lô trái phiếu được phát hành với lãi suất 12,5%/năm của Thành Đức Holding, Mặt Trời Hạ Long… Các dữ liệu này cho thấy chi phí huy động vốn dài hạn vẫn ở mức cao, dù số liệu bình quân có thể chịu ảnh hưởng bởi cơ cấu lô phát hành.
Chi phí huy động dài hạn khó giảm
Trong 2 tháng cuối năm nay, ông Trần Hoàng Sơn - Giám đốc Chiến lược thị trường VPBankS nhận định, quy mô phát hành trái phiếu ngân hàng sẽ tăng tốc nhờ nhu cầu bổ sung vốn trung - dài hạn và hỗ trợ tăng trưởng tín dụng từ những kế hoạch đã công bố.
Điểm qua một số kế hoạch huy động dự kiến sẽ diễn ra của 2 tháng cuối năm, có thể thấy khối lượng phát hành lớn của những tổ chức vẫn đang dự kiến đưa ra thị trường nhằm hút vốn. Cụ thể, tính đến ngày 18/11/2026, có khá nhiều ngân hàng vẫn còn kế hoạch huy động vốn qua kênh trái phiếu trong 2 tháng cuối năm và cả kế hoạch “vắt” sang 2027. Đáng chú ý, BIDV có kế hoạch phát hành 8.000 tỷ đồng trái phiếu trong quý IV; VietinBank có kế hoạch phát hành 16.000 tỷ đồng trái phiếu chia làm 2 đợt, đợt 1 bắt đầu từ quý IV/2026; HDBank có kế hoạch phát hành 10.000 tỷ đồng trái phiếu từ quý IV/2026 - quý I/2027;…
Ông Trần Hoàng Sơn nhận định mặt bằng lãi suất trái phiếu khó giảm nhanh khi cạnh tranh huy động vốn còn cao. Áp lực chi phí vốn nhiều khả năng tiếp tục hiện hữu, đặc biệt với các kỳ hạn trên 5 năm. Lưu ý rằng khi các ngân hàng giảm lãi suất huy động, trái phiếu vẫn được xem là kênh hấp dẫn vì có lãi suất cao. Nhưng khi các ngân hàng cùng có kế hoạch huy động qua kênh trái phiếu thì mức độ cạnh tranh sẽ còn cao hơn, qua đó sẽ giữ lãi suất trái phiếu khó có khả năng “hạ nhiệt”.
Xét trong nhu cầu vốn trung và dài hạn cho năm 2026 và 2027, ông Phùng Xuân Minh - Chủ tịch Saigon Rating cho rằng cần lưu ý đến cả cạnh tranh huy động của các doanh nghiệp bất động sản với tính chất đặc thù cao về nhu cầu vốn lớn và chu kỳ đầu tư dài. Đặc biệt, ông Minh nhấn mạnh, điều này cũng phụ thuộc vào doanh thu bán các sản phẩm bất động sản của các doanh nghiệp trong ngành, nếu đạt được mức dưới kỳ vọng, thì dòng tiền thu được từ khách hàng có thể không đáp ứng thực hiện các nghĩa vụ nợ đối với các khoản trả lãi, gốc trái phiếu, nợ ngân hàng và nghĩa vụ với các nhà thầu. Trong khi áp lực đáo hạn nợ trái phiếu cao dẫn đến nhu cầu vốn để “xoay xở” sẽ tăng cao, chưa tính đến hàng loạt các dự án đầu tư lớn dài hạn, có tiến độ đầu tư giải ngân theo từng giai đoạn.
Do đó, diễn biến lãi suất thị trường TPDN tới đây còn liên quan đến khả năng tạo dòng tiền kinh doanh, chất lượng sản phẩm, tính minh bạch thông tin và mức độ tín nhiệm. Tuy nhiên, chuyên gia lưu ý do TPDN bất động sản đang có xu hướng “kén” người mua hơn, nên quyết định của trái chủ sẽ hướng đến những doanh nghiệp đáp ứng các yếu tố huy động vừa nêu.
Theo chuyên gia Phòng phân tích Chứng khoán VikkiS, chênh lệch lãi suất trái phiếu doanh nghiệp bất động sản - ngân hàng dù thu hẹp, nhưng vẫn chưa đủ để kết luận chi phí huy động hoặc rủi ro tín dụng của bất động sản đã giảm. Điều này cũng đồng nghĩa lãi suất trái phiếu của nhóm này cũng sẽ giữ cao, tương ứng với đánh giá rủi ro cao hơn và ngược lại.
Lê Mỹ
