VCCI cho rằng cần làm rõ hơn những bất cập trong các lĩnh vực có tác động trực tiếp đến hoạt động sản xuất, kinh doanh như thuế, hải quan, đồng thời các đề xuất sửa đổi phải xác định cụ thể quy định cần xử lý.
Góp ý Báo cáo kết quả tổng rà soát hệ thống văn bản quy phạm pháp luật (VBQPPL) của Bộ Tài chính (Báo cáo), Liên đoàn Thương mại và Công nghiệp Việt Nam (VCCI) đánh giá, hoạt động rà soát đã được triển khai tích cực, với khối lượng lớn văn bản được xem xét trong thời gian ngắn.
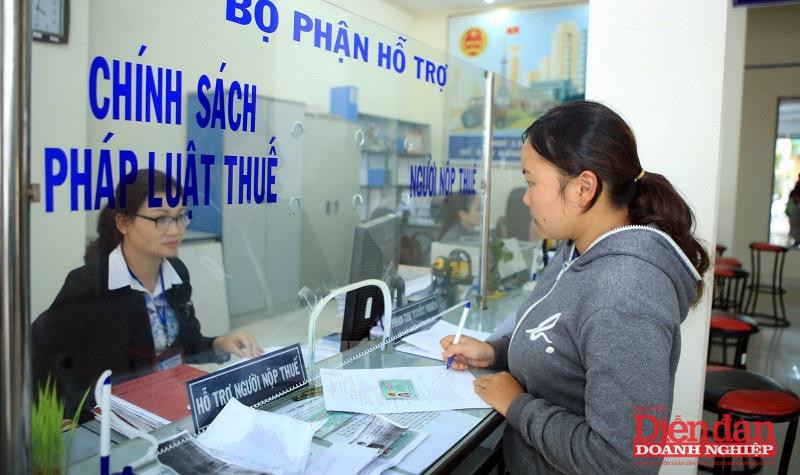
Theo Báo cáo, Bộ Tài chính đã rà soát 1.379 VBQPPL và đề xuất xử lý 435 văn bản. Nhiều đề xuất có lý giải cụ thể, theo hướng tạo thuận lợi hơn cho doanh nghiệp. Tuy nhiên, VCCI cho rằng để hoạt động tổng rà soát thực sự phát huy hiệu quả trong hoàn thiện thể chế và cải thiện môi trường kinh doanh, cần tiếp tục làm rõ một số vấn đề.
Rà soát thuế, hải quan cần thực chất hơn
Một trong những điểm được VCCI lưu ý là kết quả rà soát các quy định không rõ ràng, không hợp lý, tạo điểm nghẽn trong hệ thống pháp luật. Theo Báo cáo, có 71 nội dung tại 65 VBQPPL được xác định thuộc tiêu chí này. Tuy nhiên, đối chiếu với các phụ lục cho thấy số lượng văn bản được đề xuất xử lý chưa phản ánh đầy đủ những vướng mắc mà doanh nghiệp đang gặp phải.
Đáng chú ý, lĩnh vực thuế có khoảng 295 văn bản trong danh mục rà soát tại Phụ lục I, nhưng chỉ có 9 văn bản được đề xuất sửa đổi, bổ sung và 14 văn bản được đề xuất bãi bỏ toàn bộ. Trong khi đó, lĩnh vực hải quan không có văn bản nào được xác định có quy định không rõ ràng, không hợp lý, tạo điểm nghẽn theo Tiêu chí 5.
Theo VCCI, những con số này đặt ra câu hỏi liệu có thể hiểu rằng ngoài các quy định về thuế tối thiểu toàn cầu, hệ thống VBQPPL về thuế và hải quan hiện không còn những quy định có nhiều cách hiểu khác nhau hoặc không phù hợp với thực tiễn hay không.
Thực tế, chính Bộ Tài chính đã ghi nhận một số vướng mắc cần xử lý thông qua sửa đổi, bổ sung văn bản hoặc đang trong quá trình nghiên cứu sửa đổi. Điển hình là các quy định về quản lý thuế nhằm thúc đẩy nhanh quá trình hoàn thuế cho doanh nghiệp – một trong những vấn đề được cộng đồng doanh nghiệp phản ánh trong thời gian qua. Tuy nhiên, những nội dung này chưa được thể hiện trong Phụ lục II của Báo cáo.
Từ thực tế trên, VCCI đề nghị giải trình rõ kết quả rà soát theo từng lĩnh vực, đặc biệt là thuế và hải quan, bao gồm số văn bản đã rà soát, số quy định được xác định có vướng mắc và lý do các văn bản còn lại được đánh giá là không có vướng mắc. Đồng thời, cần rà soát bổ sung những văn bản chưa có đề xuất xử lý nhưng liên quan đến các bất cập đã được Bộ Tài chính ghi nhận.
Đây là yêu cầu quan trọng bởi hiệu quả của tổng rà soát không nên chỉ được đo bằng số lượng văn bản được sửa đổi, bãi bỏ, mà cần được đánh giá qua khả năng nhận diện và xử lý những quy định đang thực sự làm phát sinh chi phí, kéo dài thời gian và gây khó khăn cho doanh nghiệp.
Đề xuất sửa đổi phải chỉ rõ quy định cần xử lý
Một vấn đề khác được VCCI nhấn mạnh là mức độ cụ thể của các đề xuất xử lý văn bản tại Phụ lục II chưa đồng đều. Trong khi một số đề xuất đã chỉ rõ điều khoản bất cập, phân tích nguyên nhân và đưa ra hướng sửa đổi, thậm chí có dự kiến lời văn, thì nhiều đề xuất mới dừng ở việc liệt kê điều khoản hoặc nêu định hướng chung.
Qua rà soát, VCCI nhận thấy có 69/233 văn bản tại Phụ lục II có phần phân tích nhưng không dẫn tới điều, khoản cụ thể nào cần xử lý. Chẳng hạn, với Nghị định số 134/2016/NĐ-CP, phần phân tích chỉ ghi nhận các điểm, khoản của văn bản mà không làm rõ nội dung bất cập và phương án sửa đổi. Tương tự, đối với Nghị định số 95/2018/NĐ-CP, đề xuất chỉ nêu “cắt giảm đơn giản hóa thủ tục hành chính” tại khoản 2 Điều 26 mà chưa xác định cụ thể thủ tục nào sẽ được cắt giảm, đơn giản hóa ra sao.
Theo VCCI, với cách trình bày như vậy, doanh nghiệp và các bên liên quan không có đủ căn cứ để đánh giá tính hợp lý của đề xuất. Cụ thể, không thể xác định thủ tục nào được bãi bỏ, thành phần hồ sơ nào được cắt giảm, thời gian giải quyết được rút ngắn bao nhiêu hoặc nghĩa vụ nào của doanh nghiệp sẽ thay đổi.
Đặc biệt, một số đề xuất còn có nguy cơ làm phát sinh thêm nghĩa vụ và chi phí tuân thủ nhưng chưa được đánh giá tác động đầy đủ. Ví dụ, đối với Thông tư số 96/2020/TT-BTC, Báo cáo dự kiến chuyển việc công bố thông tin về phát triển bền vững (ESG) của công ty đại chúng từ khuyến khích sang bắt buộc.
VCCI đánh giá mục tiêu nâng cao tính minh bạch và thu hút vốn quốc tế là hợp lý. Tuy nhiên, việc chuyển một nội dung từ khuyến khích sang bắt buộc đồng nghĩa với việc hình thành nghĩa vụ mới, kéo theo chi phí thu thập dữ liệu, tư vấn và lập báo cáo, nhất là đối với các công ty đại chúng quy mô nhỏ. Trong khi đó, đề xuất chưa làm rõ phạm vi đối tượng áp dụng, chuẩn mực báo cáo và lộ trình thực hiện.
Do đó, VCCI đề nghị mỗi đề xuất sửa đổi cần xác định đầy đủ điều khoản cần xử lý, bất cập của quy định hiện hành và hướng xử lý cụ thể. Với những đề xuất có khả năng làm phát sinh nghĩa vụ mới, cần bổ sung căn cứ, lý do và đánh giá tác động, bảo đảm không tạo thêm gánh nặng tuân thủ không cần thiết cho doanh nghiệp.
Đáng chú ý, VCCI đề nghị Bộ Tài chính thận trọng với các định hướng sửa đổi Luật Doanh nghiệp có nguy cơ làm gia tăng điều kiện gia nhập thị trường, như hạn chế quyền thành lập doanh nghiệp đối với cá nhân vi phạm thuế, tín dụng; bắt buộc chuyển khoản khi góp vốn và siết điều kiện đặt trụ sở chính. Theo VCCI, dù mục tiêu ngăn chặn doanh nghiệp “ma”, gian lận là cần thiết, nhưng cần làm rõ nguyên nhân và đánh giá tác động trước khi bổ sung quy định. Thay vì tăng điều kiện tiền kiểm đối với tất cả doanh nghiệp, nên ưu tiên quản lý theo rủi ro, tăng cường hậu kiểm và liên thông dữ liệu để xử lý đúng đối tượng vi phạm.