Thông tư 50/2026/TT-NHNN được kỳ vọng hỗ trợ các ngân hàng về nhiều mặt, đặc biệt là quản trị thanh khoản để tăng dư địa cho vay có chất lượng trong giai đoạn tới.
Quy định về giới hạn, tỷ lệ bảo đảm an toàn hoạt động của các tổ chức tín dụng (TCTD) theo Thông tư 50/2026/TT-NHNN có tính kỹ thuật nội bộ rất cao.
Hai điểm quan trọng tại Thông tư 50/2026/TT-NHNN là chính thức duy trì cách tính tỷ lệ cho vay trên tổng tiền gửi (LDR), nâng trần từ 85% lên 95% và áp dụng cách tính mới rộng hơn về nguồn vốn. Đồng thời, lộ trình tính tỷ lệ đảm bảo khả năng thanh khoản (LCR) cũng được kéo dài hơn so với dự thảo đã lấy ý kiến trước đó, trong khi tỷ lệ nguồn vốn ổn định ròng (NSFR) vẫn giữ định hướng áp dụng từ năm 2028. Đây là hướng tiếp cận có tính khuyến khích các ngân hàng tăng cường quản trị thanh khoản phù hợp với định hướng mở rộng tín dụng trong chu kỳ đầu tư lớn của nền kinh tế.
Bà Hà Thu Hiền – chuyên gia Công ty Chứng khoánVPBankS cho rằng, việc không dùng tỷ lệ tín dụng trên tiền gửi (CDR) như phương án từng được đưa ra trong dự thảo mà giữ cách tính LDR, giúp các ngân hàng giảm được áp lực vốn lên cơ cấu vốn và tăng trưởng tín dụng. “Việc nâng trần LDR lên 95% và đưa thêm vay nước ngoài, vốn chủ sở hữu vào mẫu số tính toán giúp các ngân hàng có thêm dư địa tăng trưởng tín dụng tốt mà không bị sốc thanh khoản huy động ngắn hạn. Tuy nhiên, do cách tính mới loại trừ phần vốn đầu tư trái phiếu doanh nghiệp (TPDN) và cấp tín dụng khác, mức độ hưởng lợi sẽ phân hóa tùy theo cấu trúc bảng cân đối của từng ngân hàng”, bà Hà Thu Hiền đánh giá.
Ông Nguyễn Minh Tuấn, Tổng Giám đốc AFA Capital cho rằng, hiểu ngắn gọn với trần LDR 95%, đồng nghĩa với việc ngân hàng huy động 100 đồng thì có thể cho vay ra 95 đồng. Sự thay đổi này sẽ làm giảm đáng kể áp lực huy động vốn cho toàn bộ hệ thống ngân hàng. Nhờ đó, các ngân hàng không phải cạnh tranh gay gắt về tiền gửi và không đẩy lãi suất huy động ở thị trường dân cư lên cao như thời gian vừa qua. “Điều này rất cần khi quý IV luôn là thời điểm căng thẳng về thanh khoản, lãi suất thường bị đẩy lên rất mạnh vào tháng 10 và tháng 11”, ông Tuấn nhìn nhận.
Bên cạnh đó, ông Nguyễn Minh Tuấn lưu ý, Thông tư 50/2026/TT-NHNN cũng bổ sung thêm hai chỉ số mới là khả năng chi trả trong 30 ngày và mức độ ổn định của nguồn vốn. Các quy định này sẽ bắt đầu có hiệu lực từ ngày 1/12/2026 và cho phép các ngân hàng đăng ký áp dụng sớm nếu đủ điều kiện.
“Chúng ta đang đối mặt với nhiều áp lực từ bên ngoài như lạm phát và giá dầu. Do đó, việc nới lỏng có trọng tâm, trọng điểm các chỉ số là cần thiết để hệ thống ngân hàng không đẩy lãi suất huy động lên cao, đồng thời vẫn đảm bảo khả năng cung ứng vốn cho nền kinh tế nhằm phục vụ mục tiêu tăng trưởng GDP đạt 10%”, ông Nguyễn Minh Tuấn nhấn mạnh.
Từ phía các ngân hàng, có thể thấy ngoài những quy định có tính “mở rộng” và hỗ trợ giảm áp lực thanh khoản, qua đó giảm đua huy động vốn, giảm áp lực cân đối giữa nguồn vốn kỳ hạn với cải thiện NIM trong xu hướng chi phí vốn (COF) vẫn gia tăng, về dài hạn, mỗi TCTD cũng được “siết” vào áp lực mới: NHNN định hướng các nhà băng tiến đến quản trị nguồn vốn toàn diện. Theo đó, khung LCR và NSFR bắt buộc các ngân hàng phải cơ cấu lại tài sản. Các ngân hàng có nền tảng vốn chủ sở hữu dày, lượng tiền gửi bán lẻ ổn định, và có năng lực huy động vốn dài hạn tốt được kỳ vọng hưởng lợi tốt hơn.
Ông Ngô Thế Hiển - Phó Giám đốc Trung tâm Phân tích SHS nêu dữ liệu qua rà soát sơ bộ khá lạc quan: Hầu hết các ngân hàng niêm yết đều đủ khả năng đăng ký áp dụng sớm tỷ lệ LCR và NSFR trước thời hạn 01/10/2028, do hiện đã đáp ứng vượt mức tối thiểu (LCR trên 50% và NSFR trên 90%). Việc chủ động áp dụng sớm sẽ giúp các ngân hàng được nới trần tỷ lệ dư nợ cho vay trên tổng tiền gửi (LDR) từ 85% lên 95%, qua đó mở rộng dư địa đẩy mạnh tín dụng để hỗ trợ nền kinh tế.
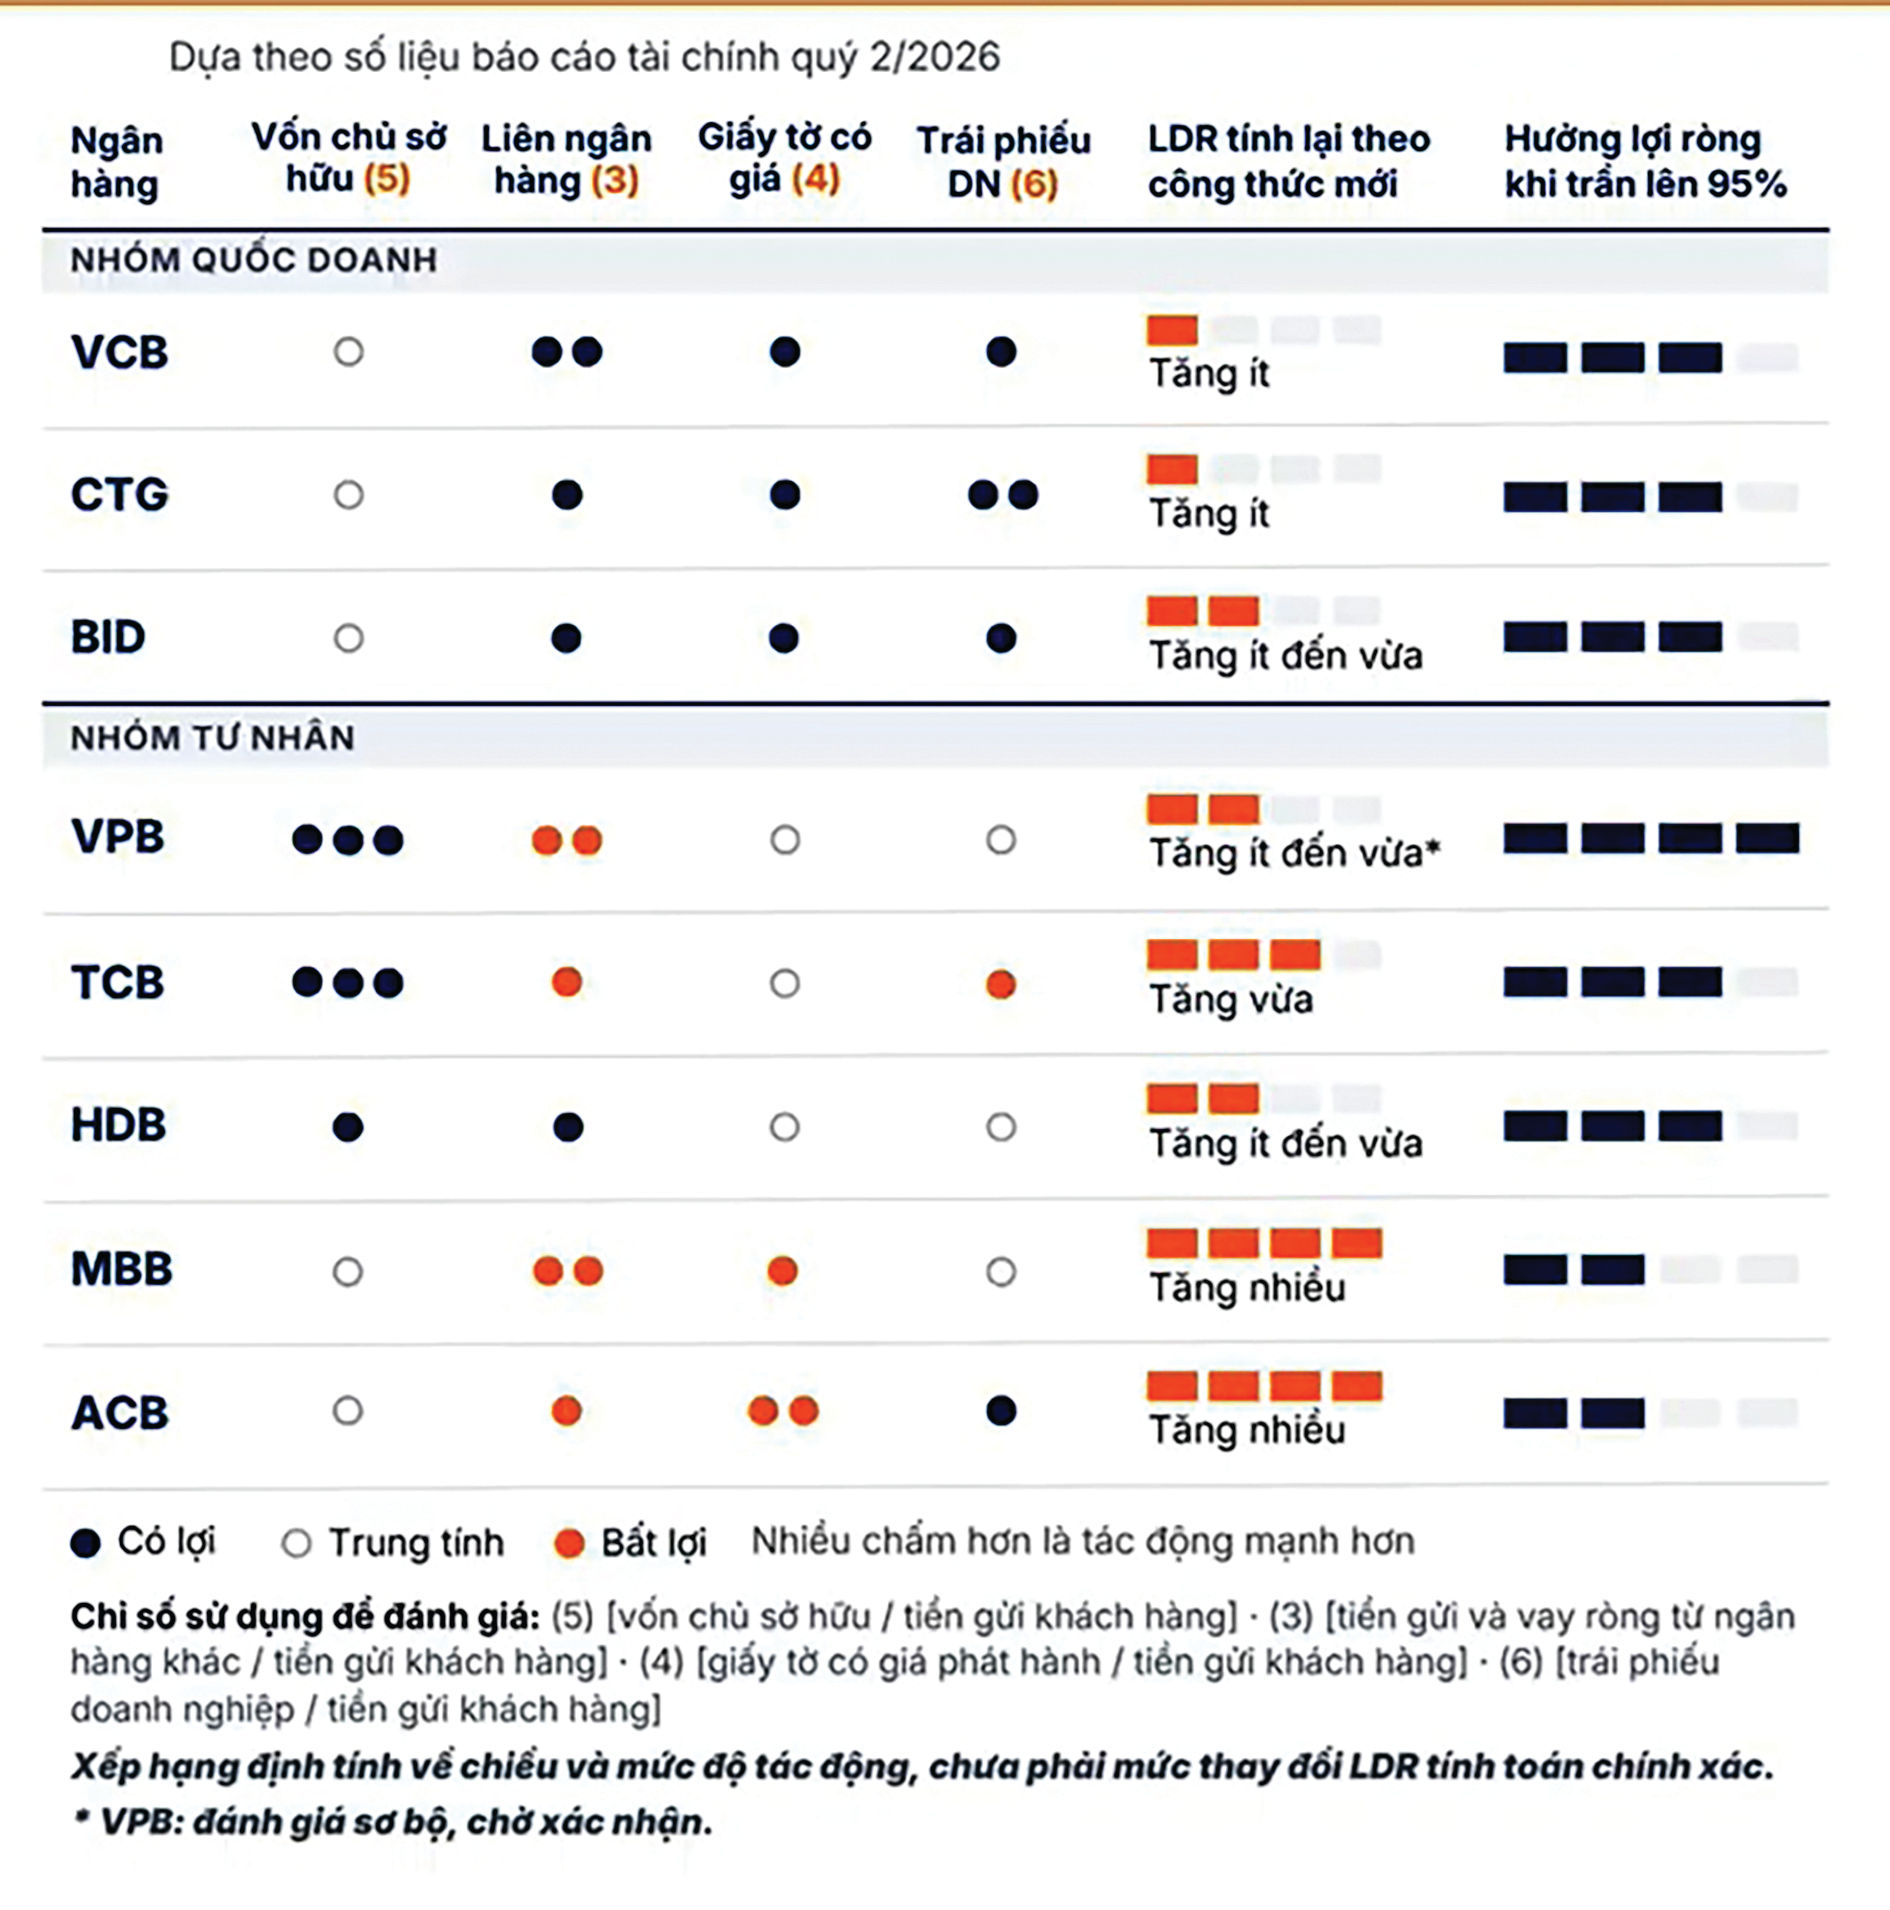
Tính theo số liệu tài chính quý II, khi tính toán lại LDR theo công thức mới, ông Hiển cho rằng mức độ tác động sẽ có sự phân hóa: Mức tăng nhiều thuộc về ACB, MBB; mức tăng từ ít đến vừa với HDBank, VPBank, BIDV. Mức tăng ít từ Vietcombank, VietinBank. Đánh giá tổng thể, nhóm ngân hàng quốc doanh (Vietcombank, VietinBank, BIDV) ghi nhận mức hưởng lợi ròng khá tích cực (đánh giá ở mức 3/4).
Đối với nhóm ngân hàng tư nhân, VPBank có thể hưởng lợi lớn nhất từ việc nâng trần LDR lên 95% so với các ngân hàng cùng khối. HDBank cũng được hưởng lợi từ các quy định.
“Những ngân hàng chú trọng quản trị thanh khoản, rủi ro, tăng bộ đệm vốn, giảm hoạt động đi vay và phụ thuộc kênh liên ngân hàng, đồng thời hạn chế chênh lệch kỳ hạn nguồn vốn và hướng tới các chuẩn quản lý thực chất theo chuẩn Basel III, sẽ đáp ứng một thời kỳ cạnh tranh mới - thời kỳ cạnh tranh nguồn vốn ổn định thay cho chỉ chú trọng mở rộng tín dụng”, ông Ngô Thế Hiển nhận định.