
Mặc dù tổng tài sản quản lý (AUM) ngành quỹ Việt Nam tăng 2,6 lần trong 6 năm, hiện tương đương 6,2% so với GDP, song quy mô vẫn còn khiêm tốn.
Ngành quỹ Việt Nam tính đến tháng 6/2026, với các dữ liệu của Ủy ban Chứng khoán Nhà nước (UBCKNN, SSC), ghi nhận có 43 Công ty quản lý quỹ được UBCKNN cấp phép và đang hoạt động ,141 Quỹ đầu tư chứng khoán được UBCKNN cấp phép, 15 Văn phòng đại diện Công ty quản lý quỹ nước ngoài tại Việt Nam và 7 Quỹ hưu trí bổ sung tự nguyện do Bộ Tài chính cấp phép.

Danh mục đầu tư của khách hàng ủy thác là 753 nghìn tỷ đồng. Tổng tài sản quản lý (AUM) 846 nghìn tỷ đồng và các quỹ đầu tư chứng khoán có tài sản ròng (NAV) 93 nghìn tỷ đồng.
Trong đó, theo thống kê của nhóm phân tích FiinGroup và FIDT, tổng tài sản quản lý (AUM) tăng 2,6 lần trong 6 năm, hiện tương đương 6,2% so với GDP.
Cụ thể, ổng tài sản quản lý (AUM) đã tăng từ 322 nghìn tỷ đồng năm 2019 lên 839 nghìn tỷ đồng năm 2025 và 846 nghìn tỷ đồng đến cuối tháng 6/2026, tương đương mức tăng khoảng 2,6 lần trong 6 năm. Tuy nhiên, tỷ lệ AUM/GDP duy trì quanh 6,5% trong giai đoạn 2020-2025, cho thấy quy mô AUM tăng chủ yếu cùng với nền kinh tế, trong khi mức độ thâm nhập của các sản phẩm quản lý tài sản chuyên nghiệp chưa thực sự cải thiện.
Về dài hạn, để tỷ lệ AUM/GDP gia tăng, quy mô tài sản quản lý cần tăng nhanh hơn GDP danh nghĩa. Dư địa nâng tỷ lệ AUM/GDP sẽ phụ thuộc ngày càng nhiều vào phía cầu, khi tăng trưởng tài sản quản lý cần được dẫn dắt bởi sự mở rộng cơ sở nhà đầu tư và dòng vốn mới vào các sản phẩm quản lý chuyên nghiệp.
Các nhà phân tích FiinGroup và FIDT cũng chỉ ra lợi thế AUM thuộc về các định chế tài chính lớn Nhóm công ty quản lý quỹ gắn với hệ sinh thái Bảo hiểm và Ngân hàng nắm giữ hơn 70% AUM toàn ngành.
Cùng với điểm đáng chú ý khi phần lớn AUM toàn ngành gắn với nhóm hệ sinh thái Bảo hiểm và Ngân hàng, cơ cấu danh mục quỹ củng cố những tín hiệu đáng quan tâm một cách rõ ràng hơn về cách thu hút dòng vốn.
Trước hết, AUM toàn ngành tập trung ở nhóm công ty quản lý quỹ gắn với các định chế tài chính lớn ngành Bảo hiểm và Ngân hàng được thể hiện khá rõ khi nhóm liên quan đến Bảo hiểm chiếm 70,5% tổng AUM toàn thị trường, trong khi top 5 công ty quản lý quỹ nắm khoảng 71% tổng AUM, bao gồm Eastspring Investments, Bảo Việt, Manulife Investment Việt Nam, Dai-ichi Life Việt Nam và Dragon Capital Việt Nam.
Sự tập trung này phần lớn phản ánh đặc thù của mảng quản lý danh mục ủy thác. Các công ty quản lý quỹ gắn với bảo hiểm chiếm tới 78,3% (~578 nghìn tỷ đồng) mảng quản lý danh mục ủy thác. Ở phần còn lại cấu trúc của nghiệp vụ quản lý quỹ đầu tư chứng khoán phân tán hơn và nhóm sở hữu nước ngoài chiếm tỷ trọng lớn.
Tăng trưởng AUM chủ yếu dựa vào nguồn vốn ủy thác nguồn vốn ủy thác chiếm ~88% AUM toàn ngành trong khi sản phẩm quỹ duy trì tỷ trọng nhỏ, nhóm phân tích nhận định.
FiinGroup và FIDT cũng chi tiết hóa về danh mục ủy thác tiếp tục chi phối quy mô AUM toàn ngành đạt 753 nghìn tỷ đồng tại thời điểm cuối tháng 6/2026, tương đương 89% tổng AUM, gần như không đổi so với năm 2025 (88,1%) và 2024 (87,7%). Trong khi đó, hoạt động quản lý quỹ đầu tư chứng khoán chỉ chiếm 11% (~93 nghìn tỷ đồng), cho thấy quy mô ngành hiện vẫn chủ yếu được dẫn dắt bởi nguồn vốn ủy thác từ các nhà đầu tư tổ chức, thay vì sự mở rộng của các sản phẩm quỹ.
"Dư địa tăng trưởng dài hạn nằm ở việc mở rộng tỷ lệ tham gia và quy mô tài sản đầu tư qua quỹ. Khi thu nhập, tài sản tài chính và kênh phân phối tiếp tục phát triển, dòng tiết kiệm có dư địa dịch chuyển nhiều hơn sang các quỹ đầu tư chứng khoán, qua đó mở rộng nền tảng nhà đầu tư và tạo nguồn tăng trưởng AUM đa dạng, bền vững hơn cho ngành", các chuyên gia nhận xét.
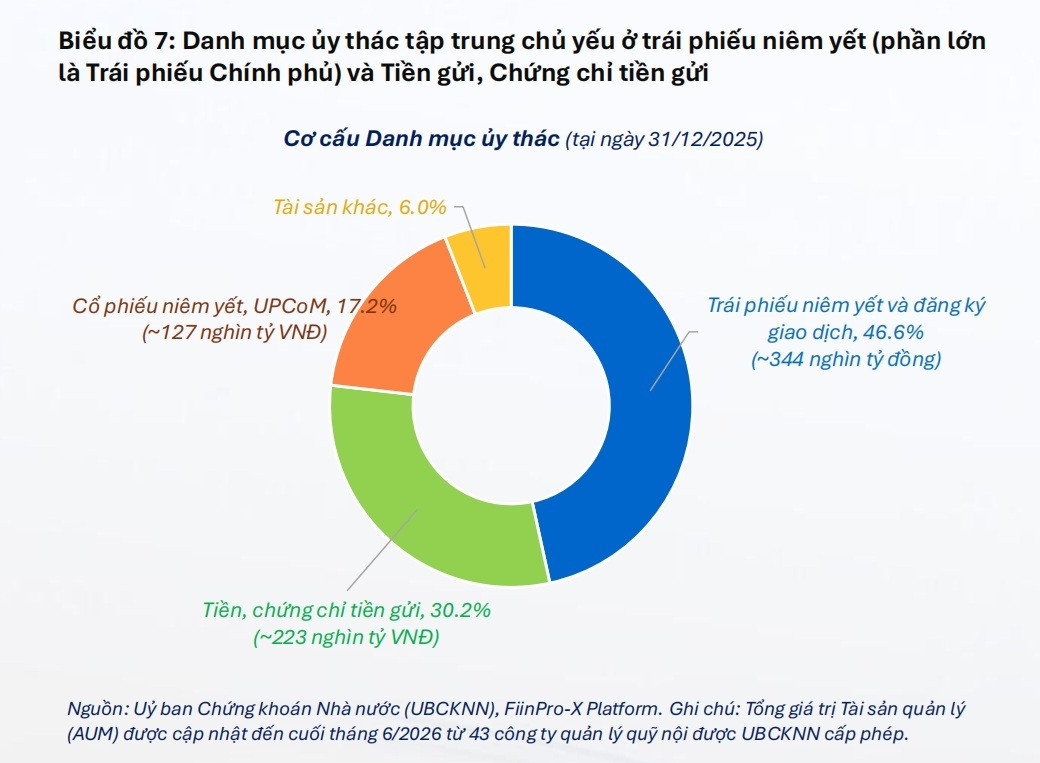
Trên dữ liệu, các nhà phân tích chỉ ra, danh mục ủy thác chủ yếu là tài sản có tính phòng thủ cao với khoảng 77% giá trị danh mục ủy thác là Trái phiếu Chính phủ, Tiền gửi và Chứng chỉ tiền gửi. Trong đó, trái phiếu niêm yết và đăng ký giao dịch (phần lớn là TPCP) chiếm 46,6%, tiền và chứng chỉ tiền gửi 30,2%, trong khi cổ phiếu niêm yết và UpCoM chỉ chiếm 17,2%.
Tổng cộng, trái phiếu và tiền chiếm gần 77% danh mục, phù hợp với đặc điểm nguồn vốn tổ chức và yêu cầu ưu tiên thanh khoản, bảo toàn vốn và quản lý nghĩa vụ dài hạn.
Quy mô danh mục ủy thác tiếp tục mở rộng, đạt khoảng 739 nghìn tỷ đồng cuối năm 2025, tăng +12,5% YoY - cao hơn mức tăng 8,7% của năm 2024.
"Cơ cấu này cho thấy AUM lớn của mảng ủy thác không đồng nghĩa với mức độ tham gia tương ứng vào thị trường cổ phiếu. Ngược lại, quy mô tài sản lớn và thiên về các công cụ thu nhập cố định cho thấy dư địa để ngành Quản lý Quỹ trở thành nguồn vốn tổ chức dài hạn quan trọng hơn cho thị trường trái phiếu", các nhà phân tích khẳng định.
Trên thực tế, cơ quan quản lý cũng đã nắm bắt, nhận diện sâu các vấn đề, đặc biệt triển vọng khơi vốn dài hạn từ quỹ. Bà Vũ Thị Chân Phương - Chủ tịch UBCKNN cho biết, phát triển ngành quỹ cần được đặt trong tổng thể quá trình tái cấu trúc cơ sở nhà đầu tư, nâng cao chất lượng thị trường, chất lượng cung cấp dịch vụ của các công ty quản lý quỹ và tăng khả năng huy động, phân bổ nguồn vốn trung và dài hạn cho nền kinh tế.
Về mặt định hướng và chính sách, hiện mục tiêu phát triển ngành quỹ thể hiện rõ trong Quyết định số 1413/QĐ-TTg của Thủ tướng Chính phủ phê duyệt Đề án Cải cách tổng thể thị trường tài chính Việt Nam. Cùng với đó, Quyết định số 3168/QĐ-BTC của Bộ trưởng Bộ Tài chính cũng xác định rõ các nhiệm vụ về tái cấu trúc cơ sở nhà đầu tư và phát triển ngành quỹ đầu tư chứng kkhoán. Ủy ban Chứng khoán Nhà nước đã ban hành những đề án về đào tạo nhà đầu tư.
Tuy nhiên, với thực tế phát triển của ngành hiện nay và cơ cấu danh mục quỹ, để mục tiêu thúc đẩy và đưa các quỹ trở thành một kênh tích lũy tài chính chuyên nghiệp, minh bạch và dài hạn - dòng vốn quỹ trở thành dòng vốn dài hạn quan trọng, ổn định trên thị trường vốn, thì nền tảng cho ngành quỹ vẫn còn rất nhiều vấn đề cần cải thiện.


