Dự báo còn gần 2 tháng cuối năm 2026, sẽ là thời điểm các tổ chức phát hành tăng tốc huy động vốn qua kênh trái phiếu.
Trái phiếu doanh nghiệp phát hành sơ cấp trong tháng 10 có nhịp chững lại, tuy nhiên lũy kế 10 tháng đầu năm vẫn tăng.
Cụ thể, theo dữ liệu thống kê thị trường, trong tháng 10/2026, tổng giá trị trái phiếu doanh nghiệp (TPDN) phát hành đạt 46.542 tỷ đồng, giảm 38,6% so với tháng trước và 31,9% so với cùng kỳ. Tuy nhiên, lũy kế 10 tháng đầu năm, tổng khối lượng trái phiếu đang lưu hành vẫn đạt quy mô 508.872 tỷ đồng, tương đương mức tăng 1,4%% so với cùng kỳ, cho thấy quy mô huy động từ đầu năm vẫn duy trì nhịp tăng nhẹ, bất chấp sự thu hẹp trong tháng 10.
Nhóm ngân hàng tiếp tục đóng vai trò chủ đạo, đạt 35.118 tỷ đồng, chiếm 75,5% tổng giá trị phát hành, giảm -22,5% so với tháng trước.
Nổi bật trong tháng, Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV) phát hành 5.000 tỷ đồng trái phiếu riêng lẻ, kỳ hạn 3 năm, lãi suất 8,2%/năm.
Ngân hàng TMCP Phương Đông (OCB) thực hiện liên tiếp 3 đợt phát hành vào các ngày 13, 14 và 15/10, mỗi đợt có giá trị 2.000 tỷ đồng. Các lô trái phiếu có kỳ hạn từ 2-3 năm, cùng mức lãi suất 9%/năm.
Các ngân hàng như Vietcombank, VietinBank, Sacombank, LPBank, TPBank, BacABank, Kienlongbank cũng có các đợt phát hành trái phiếu trong tháng 10.
Nhóm bất động sản đứng thứ hai với 7.602 tỷ đồng, giảm tới 68,7% so với tháng trước. Tuy vậy, vẫn có những đợt phát hành nổi bật như CTCP Thành Đức Holding phát hành 1.200 tỷ đồng trái phiếu riêng lẻ, kỳ hạn 3 năm, với lãi suất 12,5%/năm.
Công ty TNHH Mặt Trời Hạ Long cũng phát hành 300 tỷ đồng trái phiếu, kỳ hạn 5 năm. Lãi suất 4 kỳ đầu ở mức 12,5%/năm, các kỳ sau được xác định bằng lãi suất tiền gửi tiết kiệm cộng thêm 4%/năm.
Hai nhóm này đóng góp gần 92% quy mô phát hành, phản ánh mức độ tập trung cao của kênh huy động vốn TPDN và đây vẫn là sự tập trung kéo dài qua nhiều năm.
Bên cạnh đó, nhóm tài chính phi tín dụng - khối công ty chứng khoán cũng đã có các đợt phát hành nhằm bổ sung vốn kinh doanh, sẵn sàng giao nhu cầu margin vốn đang chiếm dư nợ cao trên thị trường và đặc biệt đón đầu cho giai đoạn sau nâng hạng: Chứng khoán Rồng Việt phát hành 640 tỷ đồng trái phiếu kỳ hạn 1 năm với lãi suất 9,7%/năm; Chứng khoán KAFI huy động 500 tỷ đồng, cùng kỳ hạn và mức lãi suất 9,7%/năm; Chứng khoán Sài Gòn - Hà Nội (SHS) có các đợt phát hành với tổng giá trị 462 tỷ đồng, lãi suất 10,5%/năm.
Mặt bằng lãi suất coupon trong các đợt phát hành cũng ghi nhận có sự phân hóa. Ngành ngân hàng đạt bình quân 9,05%/năm (+12 điểm cơ bản MoM), trong khi bất động sản ghi nhận 8,00%/năm so với 10,59% ở tháng trước. Biến động lãi suất coupon, nhất là tại nhóm bất động sản (BĐS), theo VPBankS, chịu tác động của cơ cấu và điều khoản từng đợt phát hành, chưa đại diện cho chi phí vốn của toàn bộ dư nợ.
Nếu nhìn trên cả thị trường sơ cấp lẫn thứ cấp, TPDN tiếp tục được xem là kênh duy trì lợi thế lợi suất hấp dẫn và tương đối ổn định, phổ biến quanh 8-12%/năm, cao hơn đáng kể so với TPCP và tiền gửi tiết kiệm ở cả kỳ hạn ngắn và kỳ hạn trung bình.
Phân tích chi tiết về các lớp tài sản đầu tư thụ động, có thể thấy bức tranh lợi suất trên thị trường thứ cấp trong những tháng đầu năm 2026 cho thấy sự áp đảo của kênh TPDN, đặc biệt là nhóm bất động sản (BĐS) và ngân hàng, so với các tài sản an toàn truyền thống.
Trong ngắn hạn (9 tháng năm 2026), lợi tức trái phiếu BĐS dưới 1 năm dẫn đầu thị trường ở mức 9,7%, bỏ xa mức 7,9% của trái phiếu ngân hàng cùng kỳ hạn, 5,9% của lãi suất tiết kiệm 12 tháng và 3,8% của trái phiếu chính phủ (TPCP) kỳ hạn 6 tháng.
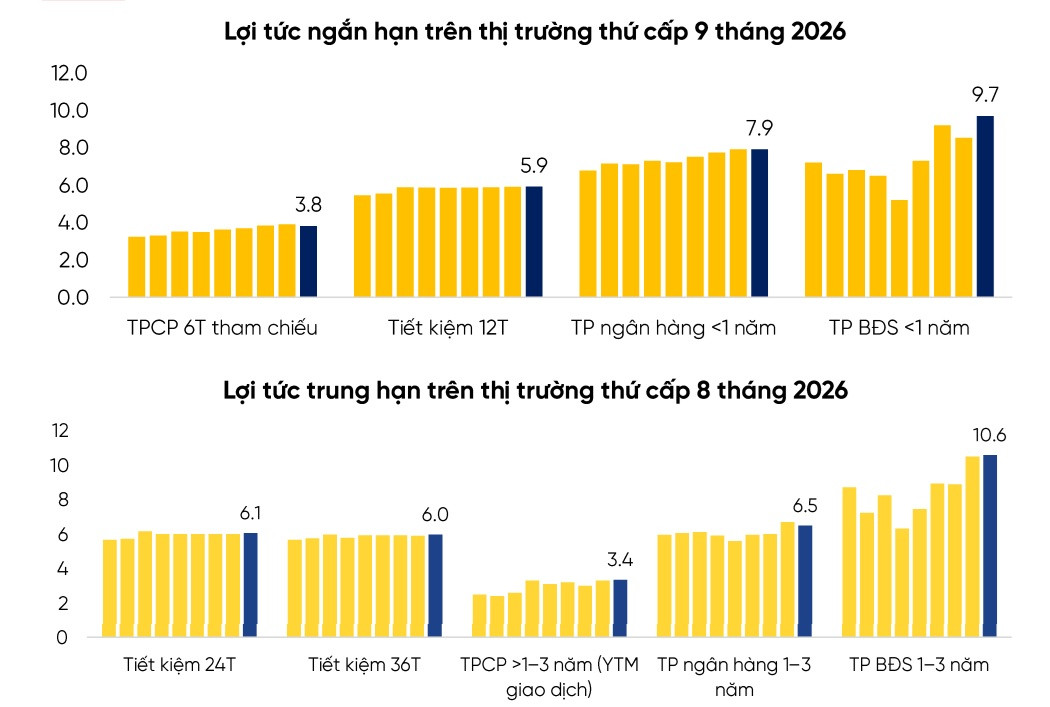
Xu hướng này tiếp tục được duy trì ở phân khúc trung hạn (8 tháng năm 2026), khi trái phiếu BĐS kỳ hạn 1-3 năm ghi nhận lợi suất lên tới 10,6%, cao hơn đáng kể so với trái phiếu ngân hàng (6,5%), tiết kiệm 24 - 36 tháng (dao động 6,0% - 6,1%) và TPCP 1-3 năm (đạt 3,4%).
Trên thị trường sơ cấp 10 tháng đầu năm 2026, khoảng cách sinh lời giữa các kênh đầu tư càng phân hóa rõ nét. Trái phiếu BĐS tiếp tục neo ở mức cao nhất, đạt bình quân 11,04% cho kỳ hạn 3-5 năm. Nhóm trái phiếu ngân hàng bám sát phía sau với mức lợi suất 8,68% cho kỳ hạn 3-5 năm và 8,76% cho các kỳ hạn trên 5 năm.
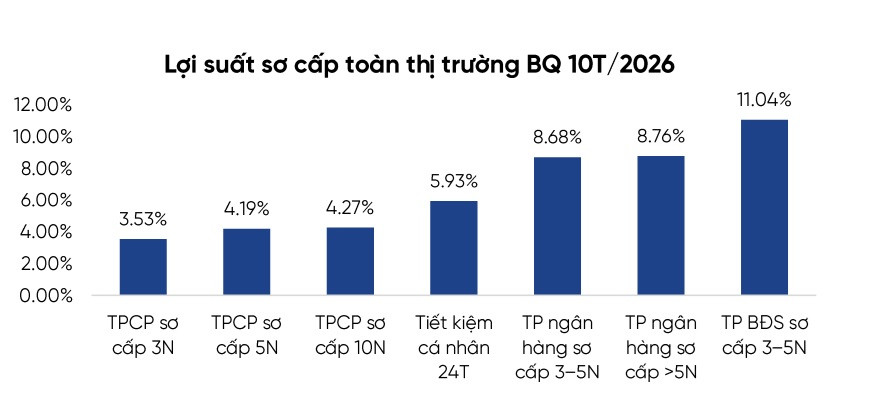
Ở chiều ngược lại, các tài sản trú ẩn an toàn ghi nhận mặt bằng sinh lời khiêm tốn hơn hẳn: tiền gửi tiết kiệm cá nhân 24 tháng đạt trung bình 5,93%, trong khi TPCP các kỳ hạn 3 năm, 5 năm và 10 năm chỉ dao động trong dải hẹp từ 3,53% đến 4,27%.
"Chúng tôi đánh giá TPDN là cấu phần quan trọng trong danh mục đầu tư đa tài sản, giúp tối ưu hóa lợi suất và tạo nguồn thu nhập định kỳ", các nhà phân tích VPBankS nhận định.
Đáng chú, theo các chuyên gia phân tích, thanh khoản thị trường TPDN cải thiện mạnh cả về quy mô giao dịch và tốc độ luân chuyển vốn. Giá trị giao dịch thứ cấp 10 tháng đầu năm 2026 đạt 1.524 nghìn tỷ đồng, vượt 1,1% so với cả năm 2025, phản ánh hoạt động giao dịch ngày càng sôi động và khả năng hấp thụ trái phiếu được cải thiện.
Hiệu quả luân chuyển vốn gia tăng rõ rệt, với tỷ lệ giá trị giao dịch trên dư nợ TPDN tăng mạnh từ 24,5% năm 2023 lên 109,3% năm 2025 và duy trì ở mức cao 103,3% chỉ sau 10 tháng năm 2026, dữ liệu giao dịch từ thị trường TPDN thứ cấp ghi nhận. Diễn biến này cho thấy sự cải thiện về chiều sâu thanh khoản, thay vì đơn thuần tăng trưởng theo quy mô dư nợ.
"Thanh khoản cải thiện là tín hiệu tích cực cho triển vọng thị trường TPDN, góp phần củng cố niềm tin nhà đầu tư, hỗ trợ hoạt động huy động và tái cấp vốn của doanh nghiệp. Tuy nhiên, mức độ phục hồi có thể tiếp tục phân hóa theo chất lượng tổ chức phát hành", chuyên gia đánh giá.
Với diễn biến của thị trường, Chứng khoán VPBankS kỳ vọng hoạt động phát hành TPDN tiếp tục tích cực trong 2 tháng còn lại của năm 2026. Đối với nhóm ngân hàng, kế hoạch phát hành đã công bố cho các tháng cuối năm ở mức khoảng 181 nghìn tỷ đồng, cho thấy nhu cầu bổ sung nguồn vốn trung-dài hạn vẫn rất lớn và dự kiến sẽ dẫn dắt nguồn cung trong cả quý IV/2026.
Đồng thời nhóm phân tích VPBankS cũng khuyến nghị nhà đầu tư cần ưu tiên trái phiếu của doanh nghiệp có nền tảng tài chính lành mạnh, dòng tiền ổn định và thanh khoản tốt nhằm cân bằng hiệu quả sinh lời và rủi ro.