Ngân hàng duy trì nhiều ưu đãi tín dụng mua nhà, song lãi suất sau ưu đãi còn cao khiến khả năng trả nợ dài hạn tiếp tục chi phối sức mua.
Thị trường tín dụng nhà ở bước sang tháng 10/2026 với nhiều chương trình cho vay được duy trì, từ ưu đãi lãi suất, kéo dài kỳ hạn đến ân hạn nợ gốc. Tuy nhiên, trong khi các ngân hàng đa dạng hóa phương án tài trợ, chi phí vay thực tế vẫn tạo áp lực lên người mua nhà, nhất là khi khoản vay bước sang giai đoạn lãi suất thả nổi.
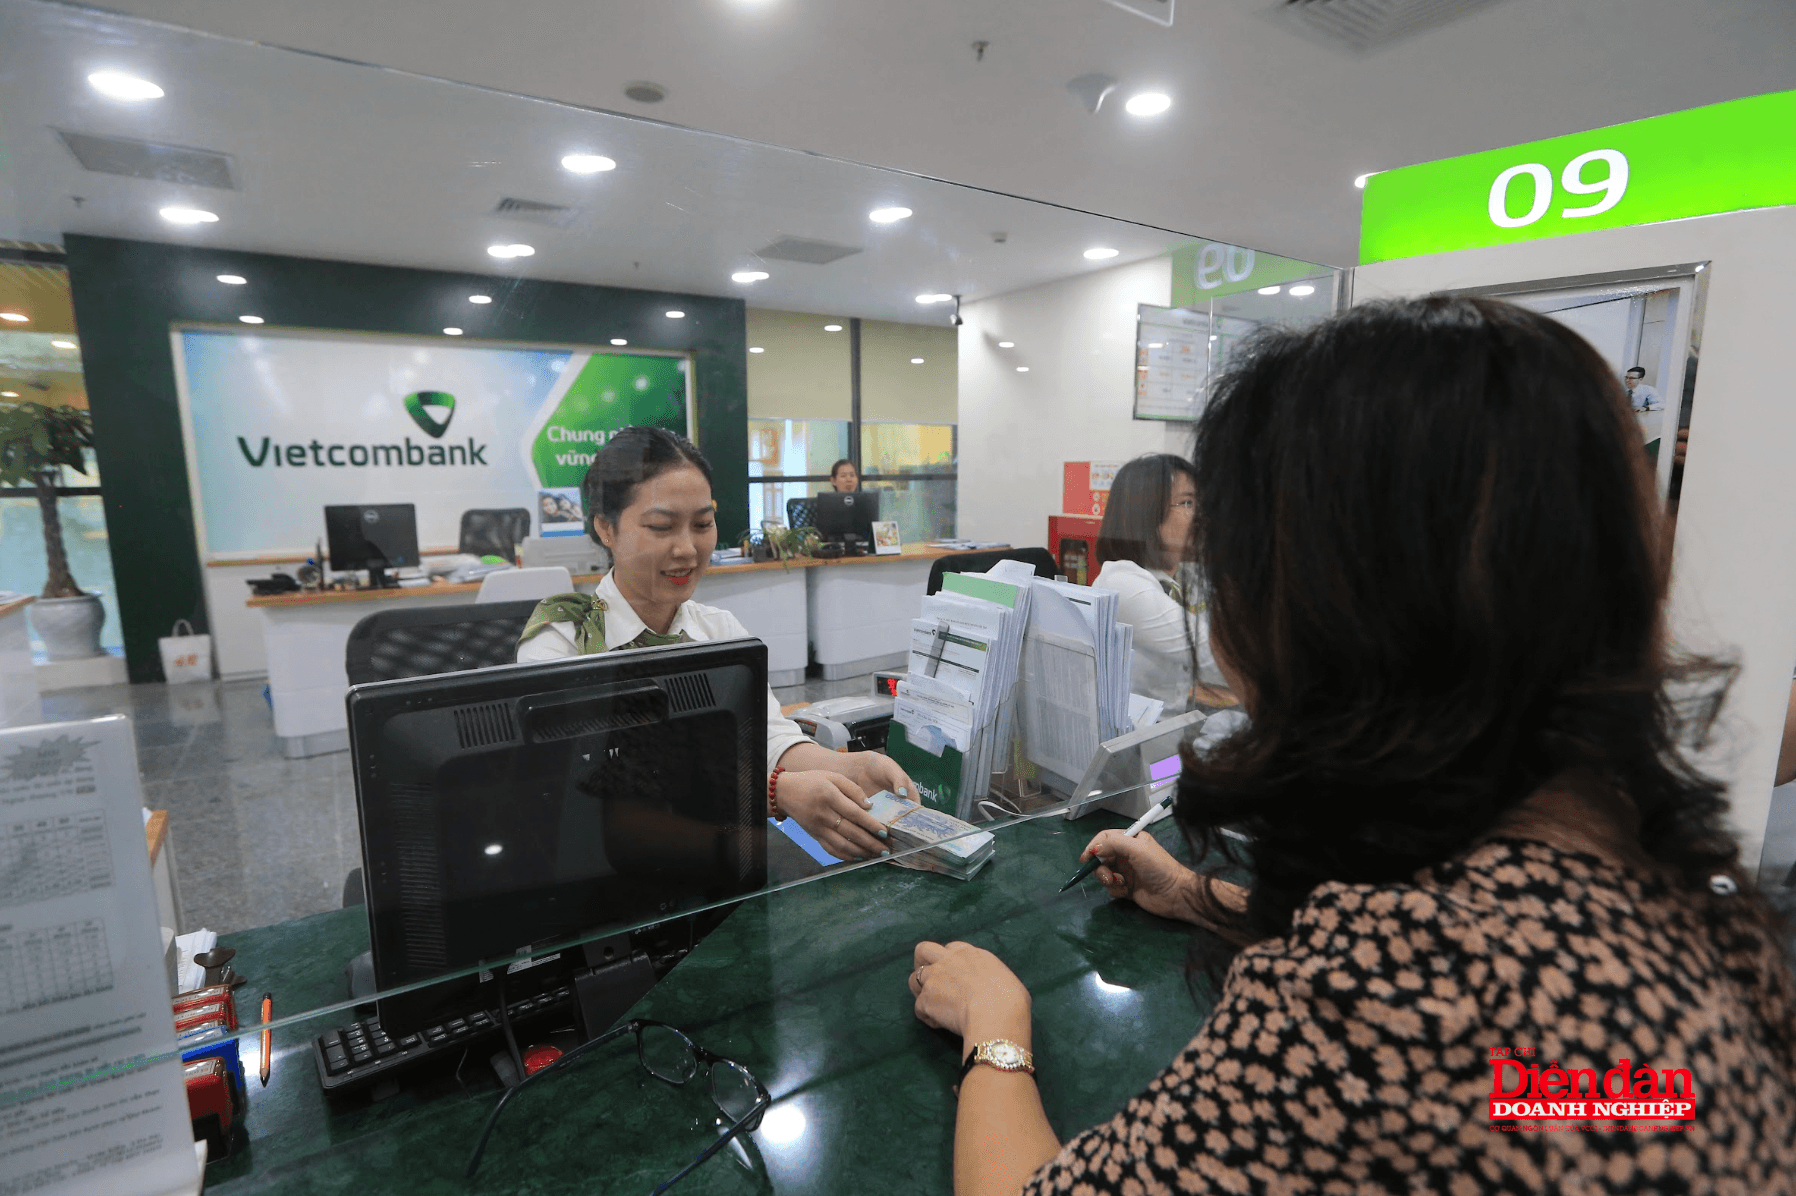
Các chương trình cho vay mua nhà hiện không chỉ cạnh tranh bằng lãi suất ưu đãi ban đầu mà còn tập trung vào thời gian cố định lãi suất, kỳ hạn vay và phương thức trả nợ. Những điều chỉnh này giúp khách hàng có thêm lựa chọn tài chính, dù mức độ hỗ trợ phụ thuộc vào điều kiện của từng khoản vay.
Trong đó, Vietcombank triển khai chương trình “Nhà mới an cư” quy mô 20.000 tỷ đồng, dành cho khách hàng mua nhà tại các dự án bất động sản đã được cấp giấy chứng nhận. Chương trình giảm tối đa 1%/năm so với lãi suất cho vay bất động sản thông thường, thời hạn vay lên tới 35 năm và mức tài trợ tối đa 100% giá trị căn nhà. Chính sách được áp dụng đến hết ngày 31/3/2027 hoặc khi hết quy mô chương trình.
Tại BIDV, gói vay “Ngôi nhà đầu tiên” dành cho khách hàng có nhu cầu mua nhà ở, nhận chuyển nhượng quyền sử dụng đất ở hoặc trả nợ trước hạn khoản vay mua nhà, đất ở tại tổ chức tín dụng khác. Theo thông tin công bố trên website ngân hàng, khách hàng có thể lựa chọn mức lãi suất từ 9,5%/năm trong 12 tháng, 10%/năm trong 18 tháng hoặc 10,5%/năm trong 24 tháng đầu tiên, tùy thời hạn và điều kiện vay.
Việc kéo dài thời gian cố định lãi suất giúp người vay chủ động hơn trong việc cân đối dòng tiền. Tuy nhiên, lợi ích của các phương án này còn phụ thuộc vào mức lãi suất áp dụng sau ưu đãi và dư nợ còn lại tại thời điểm điều chỉnh.
Cùng với tín dụng thương mại, nguồn vốn ưu đãi dành cho nhà ở xã hội tiếp tục được triển khai. Theo thông báo ngày 2/10 của Agribank, lãi suất cho vay theo chương trình tín dụng tại Nghị quyết 33/NQ-CP được áp dụng ở mức 6,5%/năm đối với người mua nhà và 7%/năm đối với chủ đầu tư dự án. Chính sách có hiệu lực đến hết ngày 31/12/2026.
Đáng chú ý, mức lãi suất này đã tăng 0,9 điểm phần trăm so với nửa đầu năm, khi lãi suất dành cho người mua nhà ở xã hội là 5,6%/năm và chủ đầu tư là 6,1%/năm.
Đối với người trẻ dưới 35 tuổi mua nhà ở xã hội, Agribank cũng công bố lãi suất 6,5%/năm trong 5 năm đầu kể từ lần giải ngân đầu tiên và 7,5%/năm trong 10 năm tiếp theo, áp dụng cho kỳ từ ngày 1/7 đến hết ngày 31/12/2026 theo cơ chế của chương trình.
Dù có mức lãi suất thấp hơn tín dụng nhà ở thương mại, các khoản vay ưu đãi này cũng chịu tác động từ sự điều chỉnh mặt bằng lãi suất. Trong khi đó, với nhóm khách hàng vay mua nhà thương mại, chi phí vốn sau thời gian ưu đãi tiếp tục là yếu tố đáng lưu ý.
Theo khảo sát quý II/2026 của Viện Nghiên cứu đánh giá thị trường bất động sản Việt Nam (VARS-IRE) tại 10 ngân hàng thương mại, lãi suất vay mua nhà ưu đãi phổ biến từ 8,5 - 11%/năm, với thời gian áp dụng từ 6 - 12 tháng. Sau giai đoạn này, phần lớn khoản vay chuyển sang lãi suất thả nổi, được xác định bằng lãi suất cơ sở hoặc lãi suất tham chiếu cộng biên độ khoảng 3,3 - 3,5 điểm phần trăm. Lãi suất thực trả phổ biến ở mức 13 - 15%/năm.
Như vậy, mức lãi suất ban đầu chưa phản ánh đầy đủ chi phí của khoản vay kéo dài hàng chục năm. Với những chương trình ân hạn nợ gốc, áp lực thanh toán có thể giảm trong giai đoạn đầu nhưng gia tăng khi hết thời gian ân hạn, nhất là khi lãi suất đồng thời được điều chỉnh.
Áp lực lãi suất đang thể hiện rõ hơn qua diễn biến giao dịch bất động sản, trong bối cảnh nguồn cung nhà ở tiếp tục gia tăng. Theo báo cáo triển vọng ngành bất động sản nhà ở nửa cuối năm 2026 của VIS Rating, nguồn cung căn hộ mới tại Hà Nội và TP HCM trong sáu tháng đầu năm tăng 33% so với cùng kỳ. Tuy nhiên, tỷ lệ hấp thụ nguồn cung mở bán mới giảm từ 95% trong năm 2025 xuống còn 73% vào quý II/2026.
Cùng thời điểm, số lượng giao dịch nhà ở trên toàn quốc giảm 36% so với cùng kỳ, trong bối cảnh lãi suất vay mua nhà ở mức 14 - 16%/năm. Báo cáo cho thấy chi phí vay gia tăng đang ảnh hưởng đến nhu cầu nhà ở, đồng thời khiến hoạt động bán hàng của các doanh nghiệp bất động sản chịu thêm sức ép.
Diễn biến này cũng đặt các chính sách ưu đãi tín dụng trong tương quan với khả năng chi trả thực tế của người mua. Khi giá trị khoản vay lớn, việc kéo dài thời hạn trả nợ có thể làm giảm nghĩa vụ thanh toán hàng tháng, nhưng không đồng nghĩa tổng chi phí lãi vay giảm tương ứng.
Ông Võ Huỳnh Tuấn Kiệt, Giám đốc thị trường nhà ở CBRE Việt Nam cho biết, việc các ngân hàng kéo dài thời hạn vay, tăng thời gian ân hạn và đa dạng phương án trả nợ là tín hiệu tích cực, giúp người mua giảm áp lực tài chính trong giai đoạn đầu. Tuy nhiên, những chính sách này chưa đồng nghĩa với việc khả năng sở hữu nhà được cải thiện tương ứng, nhất là khi giá bất động sản vẫn ở mức cao.
Ông Kiệt cho rằng hiệu quả của một gói tín dụng không chỉ nằm ở lãi suất ưu đãi hay thời hạn vay, mà còn ở khả năng duy trì nghĩa vụ trả nợ trong nhiều năm. Với người mua nhà để ở, sự ổn định của dòng tiền sau thời gian ưu đãi cần được xem xét cùng với tỷ lệ vốn tự có và mức chi trả hàng tháng.
Ở góc độ thị trường, ông Võ Hồng Thắng, Phó Tổng giám đốc kiêm Giám đốc Đầu tư DKRA Group nhận định, các chủ đầu tư và đơn vị phân phối đang linh hoạt áp dụng nhiều chính sách kích cầu, từ giãn tiến độ thanh toán, chiết khấu thanh toán nhanh đến hỗ trợ ân hạn gốc, lãi vay.
Theo ông Thắng, về bản chất, các chính sách bán hàng đều gắn với chi phí được tính toán trong giá bán. Việc tăng cường ưu đãi vì vậy cũng phản ánh nỗ lực điều chỉnh điều kiện giao dịch nhằm thúc đẩy thanh khoản, trong bối cảnh người mua ngày càng cân nhắc kỹ hơn hiệu quả tài chính của từng sản phẩm.
Đối với người mua nhà thương mại, chênh lệch giữa lãi suất ưu đãi và lãi suất thả nổi có thể làm thay đổi đáng kể kế hoạch trả nợ. Bên cạnh số tiền gốc và lãi phải thanh toán, người vay còn phải cân đối các khoản chi phí sinh hoạt, bảo trì, dịch vụ và hoàn thiện nhà ở.
Trong khi đó, các chương trình tín dụng có thời hạn vay dài hoặc tỷ lệ tài trợ cao không đồng nghĩa khách hàng nên sử dụng toàn bộ hạn mức được cấp. Khả năng trả nợ còn phụ thuộc vào phần vốn tự có, thu nhập ổn định và mức dư nợ tại thời điểm kết thúc ưu đãi.
Với thị trường bất động sản, việc ngân hàng duy trì nhiều phương án tín dụng tạo thêm lựa chọn cho người mua, song mức độ cải thiện sức mua vẫn phụ thuộc vào sự tương thích giữa giá nhà, chi phí vốn và năng lực tài chính của khách hàng.